DASK kapsamını öğrenin, konutunuz için teklif talebinizi kolayca iletin.
Konut ve sigortalı bilgileri
Kısa bilgilerle hızlıca başlayın.
1Konut ve Sigortalı
2İletişim
3Onay
Bilgileriniz KVKK kapsamında korunur.
Ücretsizdir, bağlayıcı değildir.
Temel teminatlar
DASK nedir, neleri karşılar?
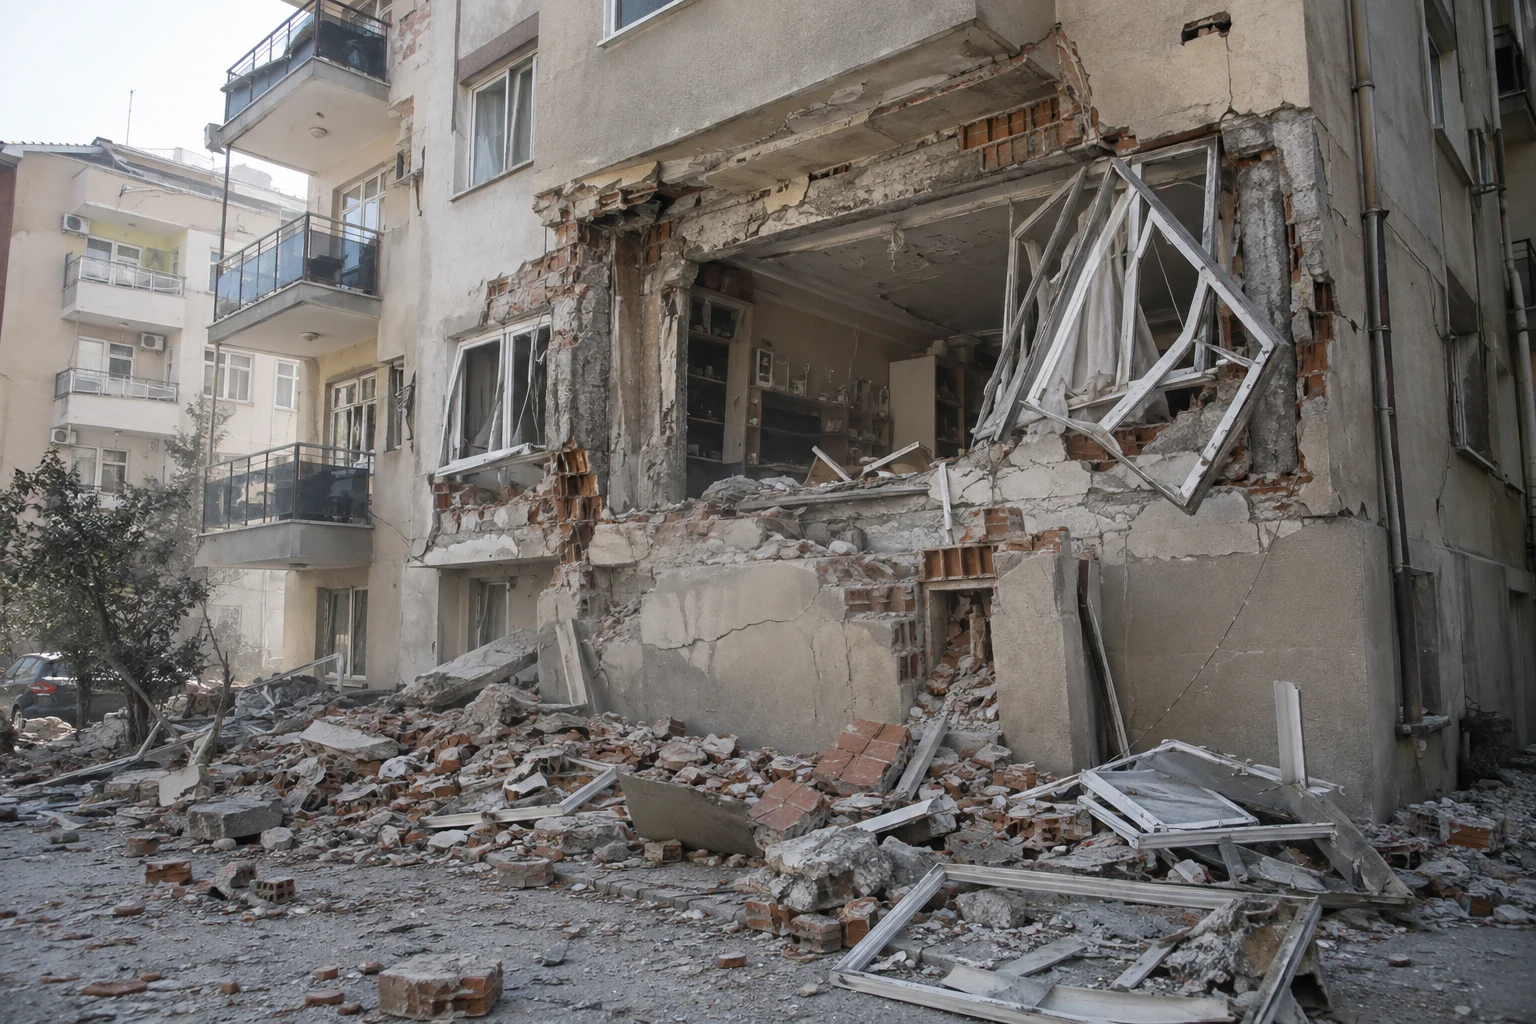
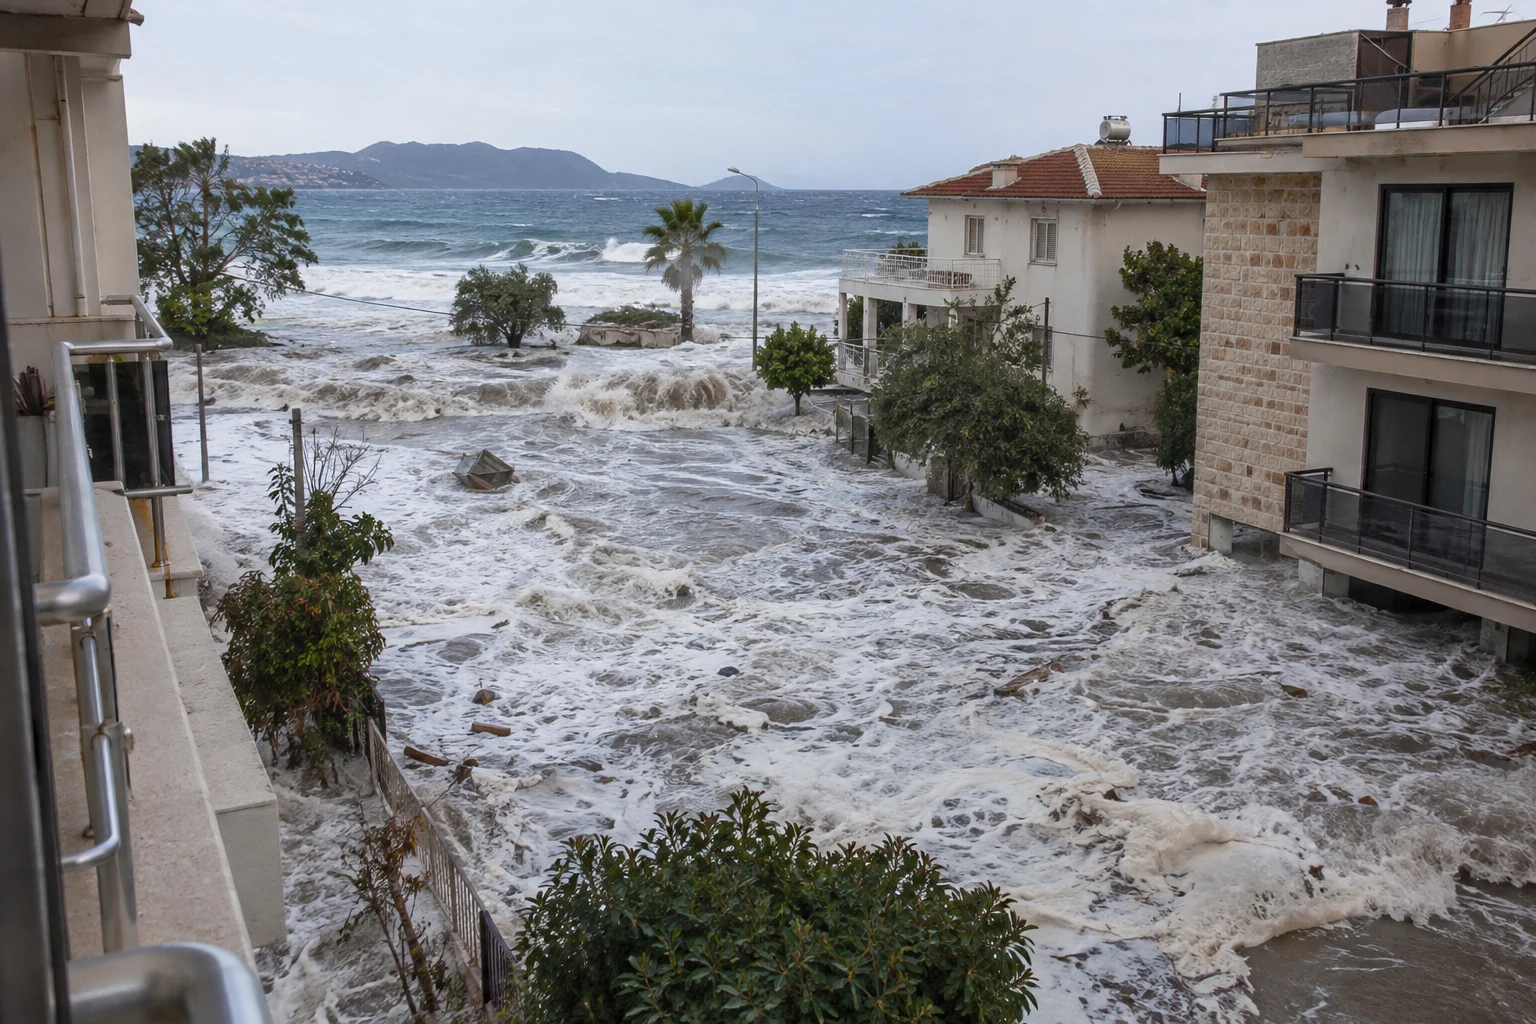
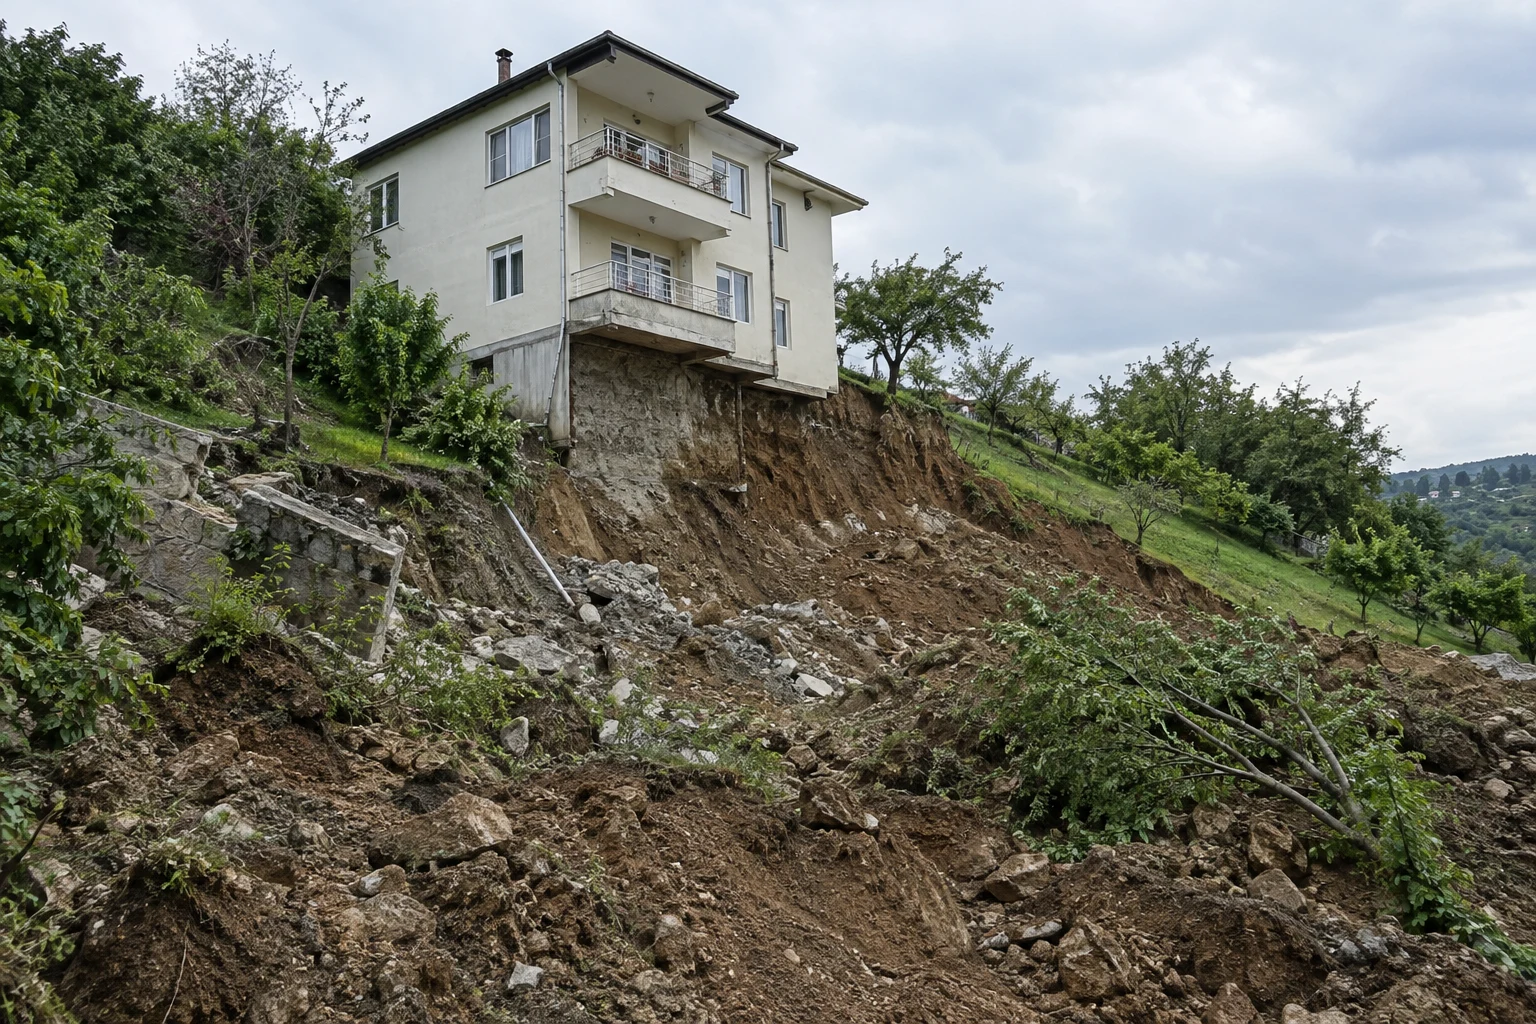
DASK (Zorunlu Deprem Sigortası), deprem ve deprem kaynaklı yangın, patlama, tsunami ve yer kaymasının konutunuza verdiği maddi zararları poliçe limitleri içinde karşılar.
Deprem
Depremin sigortalı konuta doğrudan verdiği tam veya kısmi maddi hasarları kapsar.
Neleri kapsar?
Konutun bulunduğu yapının taşıyıcı sistemi, ortak alanları ve tamamlayıcı bölümlerinde deprem nedeniyle oluşan maddi hasarlar.
Kısmi hasarlar
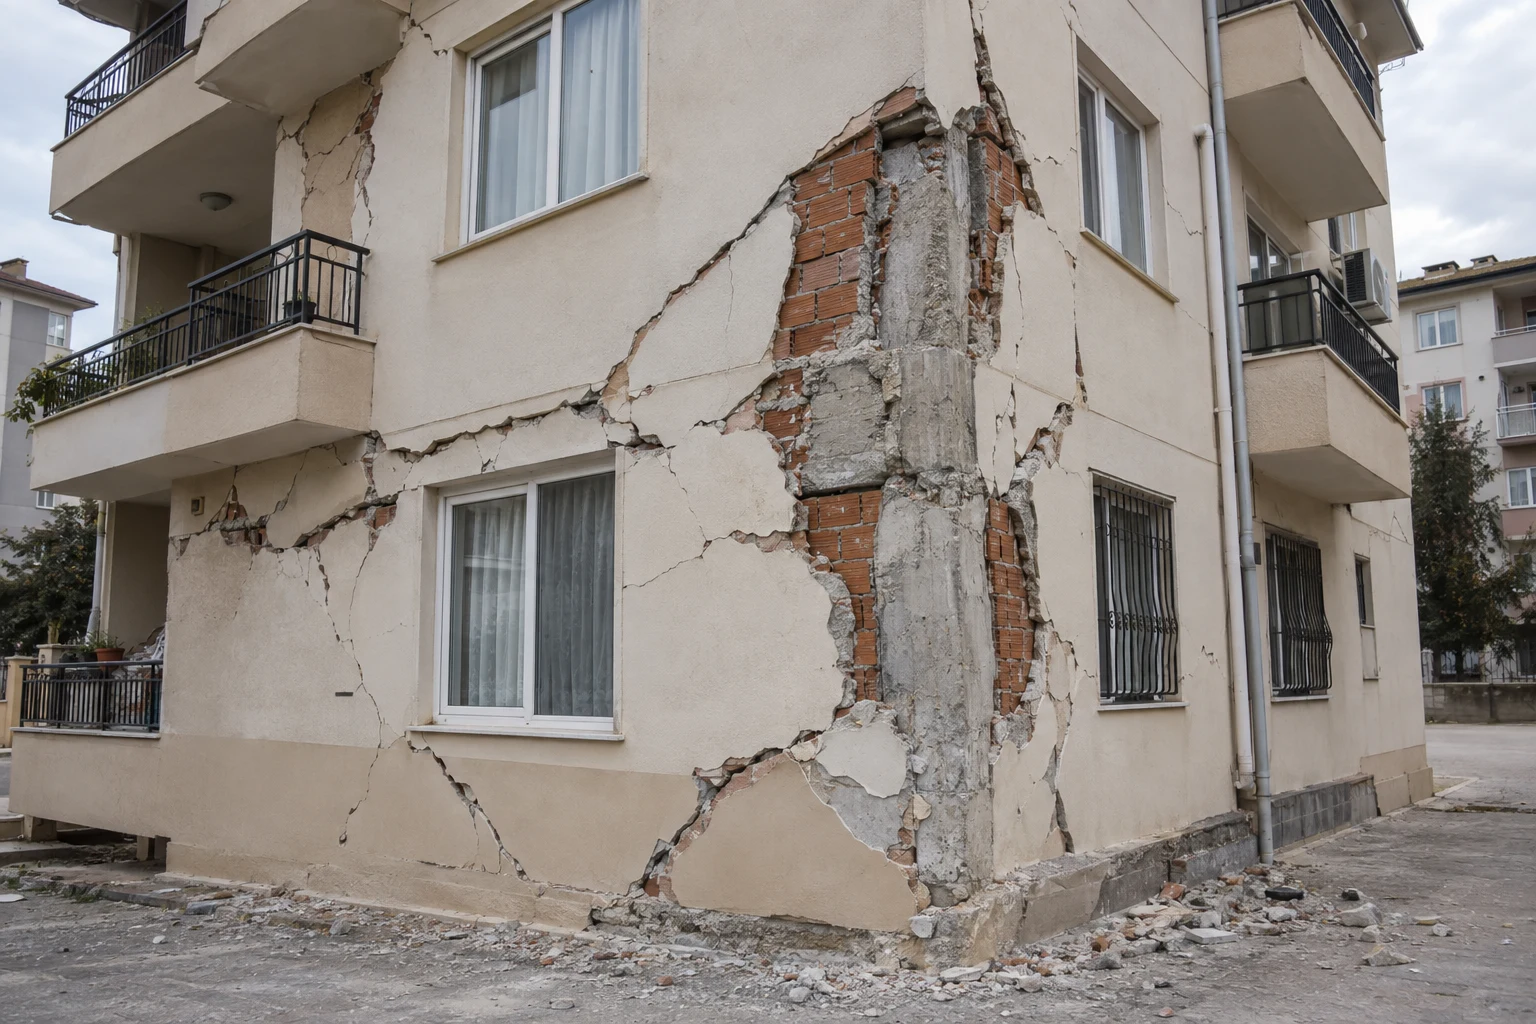
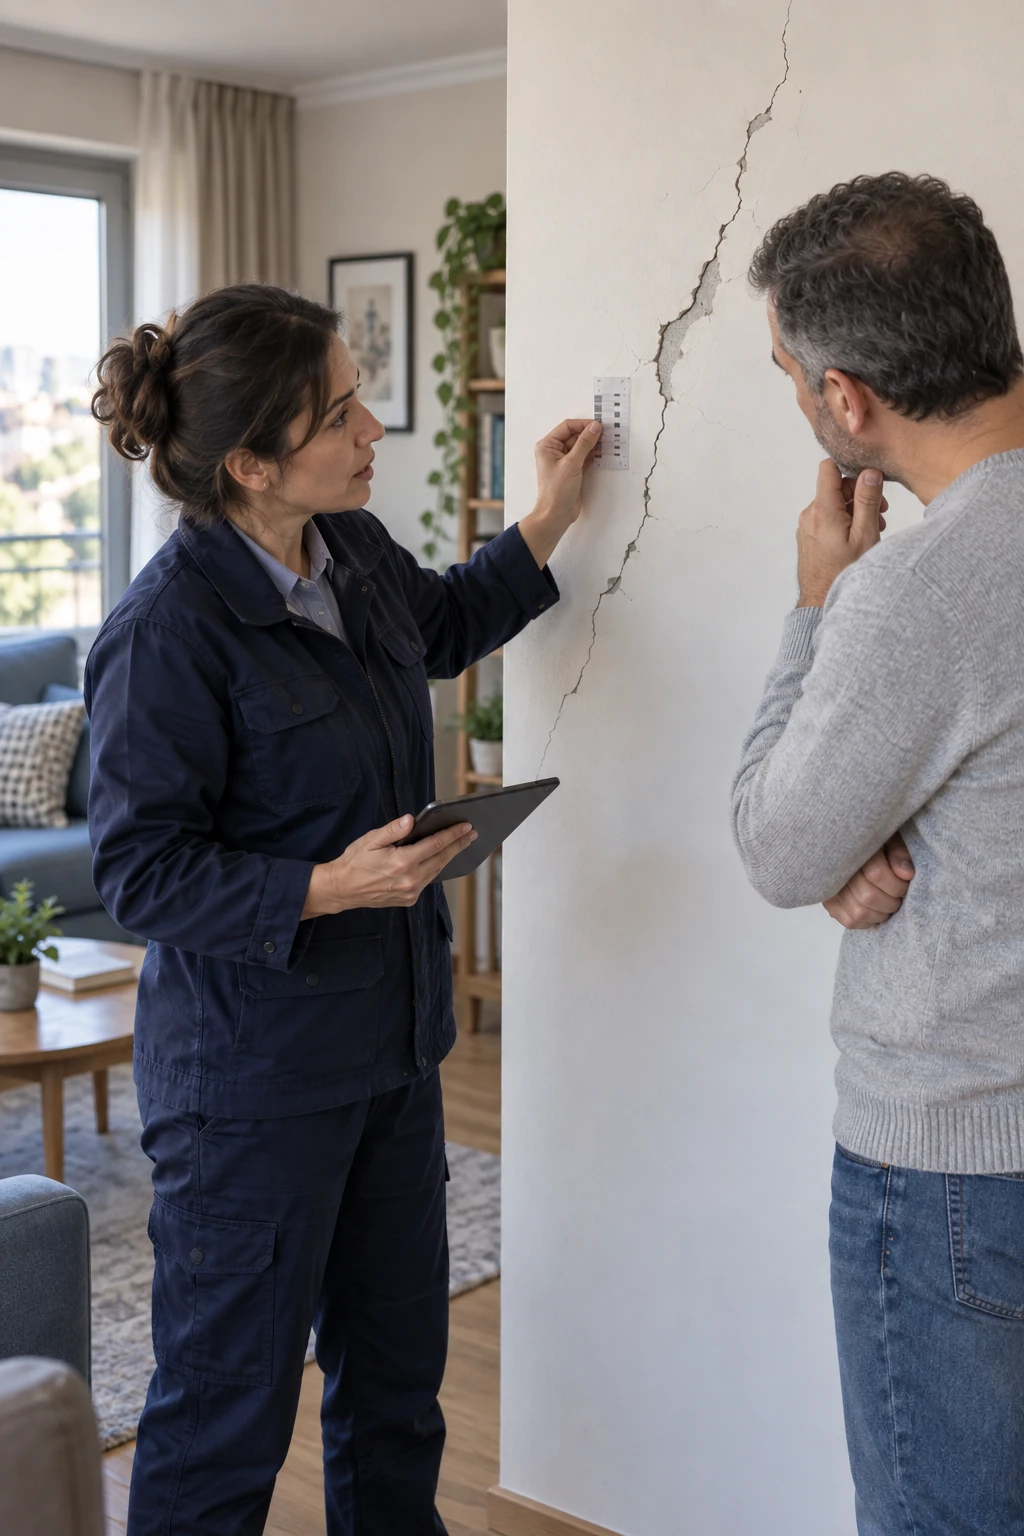
Tam yıkım şart değildir. Deprem nedeniyle oluşan duvar çatlakları gibi kısmi konut hasarları da poliçe limitleri ve muafiyet koşullarıyla karşılanır.
Ödeme, tespit edilen hasara ve sigorta bedeline bağlıdır. Her hasarda sigorta bedelinin %2’si kadar tutar size kalır. Buna muafiyet denir. Hasar bu tutarı aşmazsa ödeme yapılmaz.
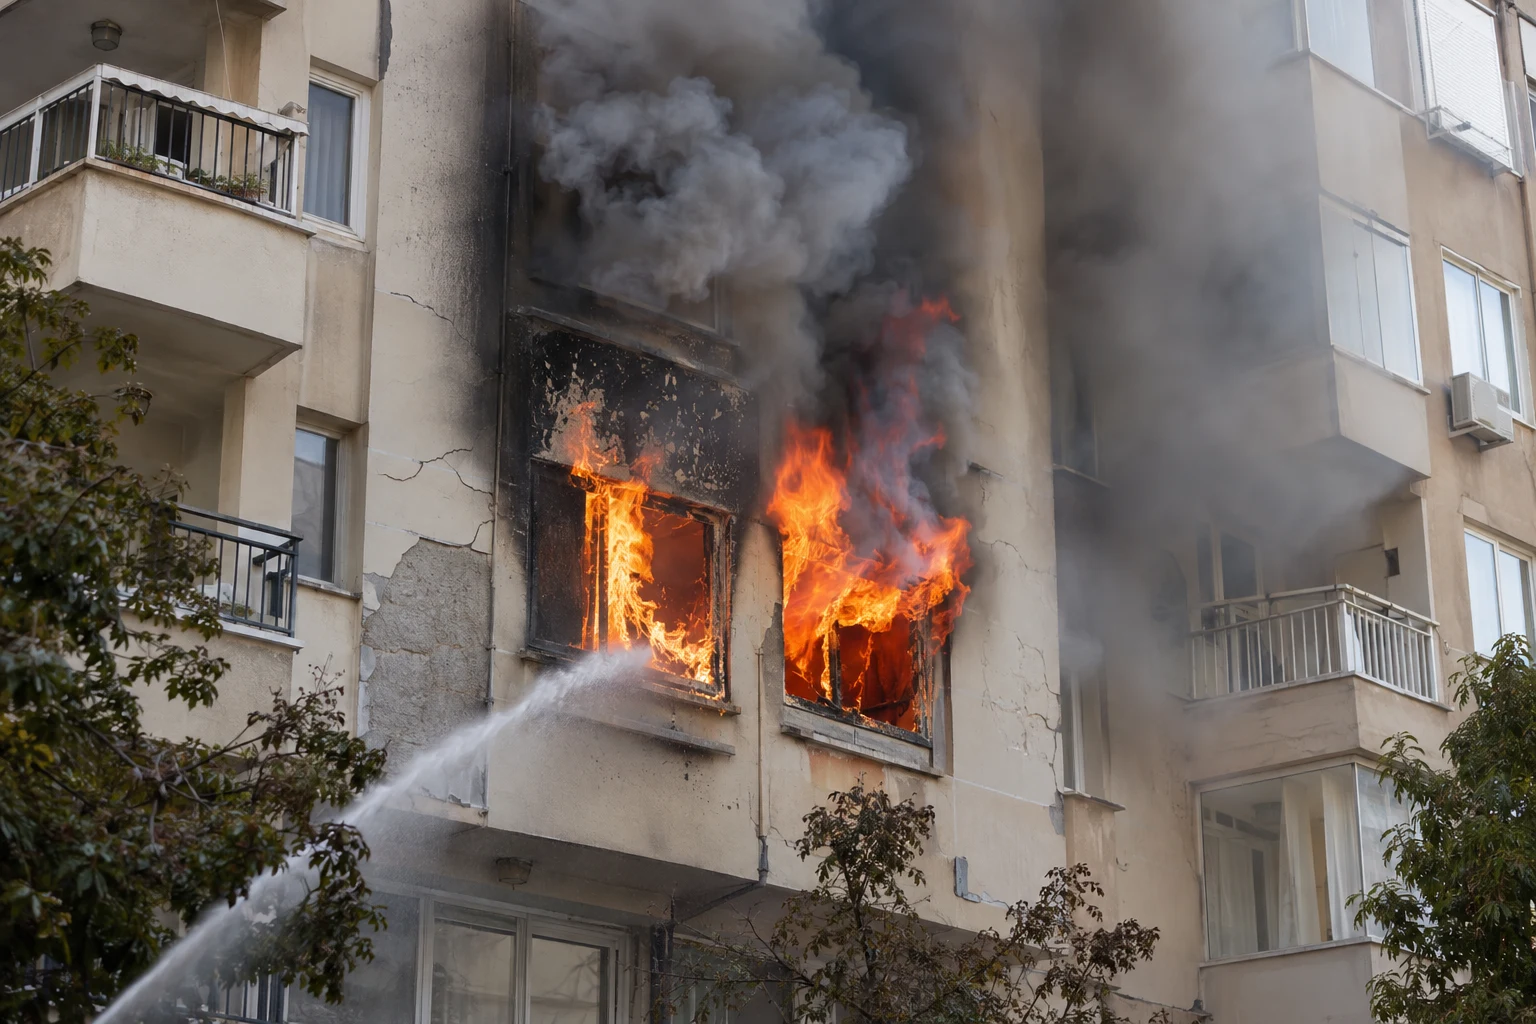
Deprem sonucu yangın
Depremin yol açtığı yangının sigortalı konutta oluşturduğu tam veya kısmi maddi hasarları kapsar.
Neleri kapsar?
Konutun bulunduğu yapının taşıyıcı sistemi, ortak alanları ve tamamlayıcı bölümlerindeki yangın hasarları.
Karşılanmaz
Depremden bağımsız yangınlar karşılanmaz. Eşya, bedensel ve manevi zararlar da kapsam dışındadır. Kira kaybı, konaklama giderleri ve diğer dolaylı zararlar ödenmez.
Yangının depremden sonra çıkması yeterli değildir. Depremden kaynaklanması gerekir. Ödeme, poliçe limiti ve muafiyete bağlıdır.
Deprem sonucu infilak
İnfilak, patlama demektir. Depremin yol açtığı patlamanın sigortalı konutta oluşturduğu tam veya kısmi maddi hasarları kapsar.
Neleri kapsar?
Konutun bulunduğu yapının taşıyıcı sistemi, ortak alanları ve tamamlayıcı bölümlerindeki patlama hasarları.
Karşılanmaz
Depremden bağımsız patlamalar karşılanmaz. Eşya, bedensel ve manevi zararlar da kapsam dışındadır. Kira kaybı, konaklama giderleri ve diğer dolaylı zararlar ödenmez.
Patlamanın depremden sonra olması yeterli değildir. Depremden kaynaklanması gerekir. Ödeme, poliçe limiti ve muafiyete bağlıdır.
Deprem sonucu tsunami
Depremin oluşturduğu tsunaminin (dev dalga) sigortalı konutta neden olduğu tam veya kısmi maddi hasarları kapsar.
Neleri kapsar?
Konutun bulunduğu yapının taşıyıcı sistemi, ortak alanları ve tamamlayıcı bölümlerinde deprem kaynaklı dev dalganın oluşturduğu hasarlar.
Karşılanmaz
Tsunami dışındaki su baskınları, eşya kayıpları, bedensel ve manevi zararlar ile kira kaybı, konaklama giderleri ve diğer dolaylı zararlar karşılanmaz.
Her su baskını tsunami değildir. Hasarın deprem kaynaklı dev dalgadan doğması gerekir. Ödeme, poliçe limiti ve muafiyete bağlıdır.
Deprem sonucu yer kayması
Depremin tetiklediği yer kaymasının sigortalı konutta oluşturduğu tam veya kısmi maddi hasarları kapsar.
Neleri kapsar?
Konutun bulunduğu yapının taşıyıcı sistemi, ortak alanları ve tamamlayıcı bölümlerinde deprem kaynaklı zemin kaymasının oluşturduğu hasarlar.
Karşılanmaz
Depremden bağımsız yer kaymaları, arsa değer kaybı, eşya, bedensel ve manevi zararlar ile konaklama ve diğer dolaylı gider ve kayıplar karşılanmaz.
Yer kaymasının depremden kaynaklanması gerekir. Güvence konut hasarı içindir. Ödeme, poliçe limiti ve muafiyete bağlıdır.
DASK
DASK sigorta bedelinizi hesaplayın
DASK, depremin neden olduğu hasarlarda konutunuz için güvence sağlar. Ödeme, tespit edilen zarara göre hesaplanır ve sigorta bedelini aşamaz.
Konutunuzun sigorta bedelini görün
Brüt alanınızı ve yapı türünü seçerek konutunuzun sigorta bedelini hesaplayın.
m²
50 m²300 m²
Örnek sigorta bedeli
Betonarme konut için
1.173.700 TL
100 m² × 11.737 TL/m²
Bu bedel için %2 muafiyet:
Hasar ödemesi nasıl belirlenir?
DASK kapsamında yapılacak ödeme, üç temel unsura göre hesaplanır.
Tespit edilen zarar
Hasarın gerçekleştiği yer ve tarihte, benzer yapı özellikleriyle yeniden yapım maliyeti esas alınır.
%2 muafiyet
Her hasarda sigorta bedelinin %2’si muafiyet olarak uygulanır. DASK, hasarın bu tutarı aşan kısmından sorumludur.
Sigorta bedeli sınırı
Ödeme, konutunuzun sigorta bedelini aşamaz.
Zorunluluk ve uygunluk
Hangi konutlar kapsama girer?
7 başlığı aşağıda inceleyebilirsiniz.
Daire ve müstakil konut
Tapulu özel arazideki konutlar ve Kat Mülkiyeti Kanununa tabi bağımsız bölümler için DASK zorunludur. Kapsam dışı konut koşulları da dikkate alınır.
Konut olarak yapılmış binadaki dükkân ve ofis gibi bağımsız bölümlerde DASK zorunludur. Tamamı ikamet dışı kullanılan binalar bu zorunluluğun dışındadır.
Özel mülkiyetteki arsa/tarla tapulu uygun konut, ayrı tapusu olmadan da arsa tapusu ve doğru beyanla sigortalanabilir. Boş arsa ve hazine arazisindeki yapılar kapsam dışıdır.
Kat mülkiyetine geçilmeden de kat irtifaklı konut, diğer koşulları sağlıyorsa kapsamdadır. İnşaat bitmemişse kat irtifakı tapusu yeterli olmaz. Konut kapsam dışıdır.
Üyelere tapu dağıtılmasa da kooperatifin tapu bilgileriyle poliçe yapılabilir. Poliçe, kooperatif veya bağımsız bölüm tahsis edilen üye adına düzenlenir.
Betonarme dışındaki ahşap, kerpiç ve benzeri konutlar da tapu, kullanım ve yapısal uygunluk koşulları sağlanırsa “diğer yapılar” grubunda sigortalanabilir.
Tamamı ikamet dışı kullanılan iş hanı, fabrika gibi ticari veya sınai yapılarda DASK zorunlu değildir. Konut olarak yapılmış binadaki dükkân ve ofisler ise kapsamdadır.
Yalnız köyde olmak yetmez: Köy nüfusuna kayıtlı ve köyde sürekli yaşayanların köy yerleşik alanı, çevresi veya mezralarda yaptığı konutlar zorunluluk dışındadır.
Tapu ve özel mülkiyet şartını sağlamayan, örneğin hazine arazisindeki yapılar kapsam dışıdır. Özel mülkiyetteki tapulu arsada konutun ayrı tapusunun olmaması tek başına engel değildir.
Projesi olmayan ve mühendislik hizmeti almamış konutlar kapsam dışındadır. Taşıyıcı sistemi zayıflatan tadilatlar da konutu kapsam dışında bırakır. Mevzuata ve projeye aykırı olup taşıyıcı sisteme zarar verecek şekilde yapılan yapılar da sigortalanmaz.
Ağır hasarlı konutun yeniden yapılması gerekir. Orta hasarlı konutta ise onarım veya güçlendirmenin tamamlandığını gösteren belge aranır. Hafif hasar tek başına engel değildir. Diğer uygunluk koşulları sağlanmalı ve hasar bilgisi doğru verilmelidir.
Tapu, kullanım ve mevcut durum birlikte incelenir. Arsa tapusu yapısal kapsam dışı koşulları kaldırmaz.
Zorunluluk ve uygunluk
Ev sahibi ve kiracının rolü ne?
8 başlığı aşağıda inceleyebilirsiniz.
Yaptırma ve yenileme sorumluluğu
Malik (mülk sahibi) veya intifa hakkı sahibi (taşınmazı kullanma ve ondan yararlanma hakkı olan kişi), kapsamdaki yer için DASK yaptırmalı ve her yıl yenilemelidir.
Malik aynı olsa da kapsamdaki her bölüm ayrı sigortalanır. Poliçe diğer daireleri kapsamaz. Diğer maliklerin DASK yaptırmaması sizin poliçenizin değerlendirilmesini engellemez.
Kiracı, ev sahibi adına “sigorta ettiren” olabilir. Ev sahibi kendi kimlik bilgileriyle “sigortalı” yazılır. Kiracı olmak, kendini sigortalı malik olarak gösterme hakkı vermez.
Primi ödeyen kiracı, konut hasarı tazminatına hak kazanmaz. Ödeme, tapu veya veraset belgesindeki hak sahiplerine hisselerine göre yapılır. Aşağıdaki ipotek koşulu da geçerlidir.
Kapsamdaki konutun elektrik ve su aboneliğinde geçerli DASK aranır. Kiracı adına olması gerekmez. Ev sahibinin poliçesindeki adres ve bağımsız bölümün konutla eşleştiğini kontrol edin.
DASK konut hasarını kapsar. Kiracının eşyası, geçici konaklama gideri ve ev sahibinin kira kaybını karşılamaz. Bunlar için ayrı konut sigortasının ilgili teminatlarını inceleyin.
Tapu, kullanım ve mevcut durum birlikte incelenir. Arsa tapusu yapısal kapsam dışı koşulları kaldırmaz.
Konutunuzu tanıyın ana menüsü gösteriliyor.
Hasar sonrası yol haritası
Hasar başvurusu ve bildirim süresi
6 başlığı aşağıda inceleyebilirsiniz.
1. Güvenli alanda kalın
Artçı sarsıntılara karşı hasarlı konuttan uzak durun. Fotoğraf, eşya veya belge için içeri girmeyin. Yetkililerin talimatlarını izleyin. Acil yardım için 112’yi arayın.
DASK sitesi veya e-Devlet’teki DASK “Hasar İhbarı” hizmetinden bildirin. Çevrim içi işlem yapamıyorsanız ALO DASK 125’e veya poliçeyi düzenleyen şirket ya da acenteye başvurun.
T.C. kimlik veya poliçe no, hasarlı konutun açık adresi ve ulaşılabilir telefonla dosya açılır. Tapu ve diğer belgeleri beklemeyin. Poliçe no yoksa kimlik ve adresinizle 125’ten destek alın.
Hasarı öğrenince en geç 15 iş gününde bildirin. Gecikme tazminat talep hakkını bitirmez, hemen başvurun. Ayrı zamanaşımı süresi, Genel Şartlar C.7’ye göre sözleşme bitiminden itibaren 2 yıldır.
Hasar anında konutun DASK teminatı yürürlükte olmalıdır. Depremden sonra yaptırılan veya yenilenen poliçe, önceden oluşmuş hasarı geriye dönük karşılamaz.
Bildirim, inceleme ve ödeme ayrı aşamalardır. Başvuru, otomatik ödeme anlamına gelmez.
Hasar sonrası yol haritası
Hasar dosyası için gerekli belgeler
8 başlığı aşağıda inceleyebilirsiniz.
1Bildirim ve ödeme takvimi
İlk ihbar için gerekenler
Dosya açmak için T.C. kimlik veya poliçe numarası, hasarlı konutun açık adresi ve ulaşılabilir telefon yeterlidir. Güncel tapu ve diğer belgeler değerlendirme aşamasında istenir.
İnceleme için Tapu Müdürlüğü veya Web Tapu’dan güncel tapu kaydını alıp maliklerin kimlik bilgileriyle iletin. DASK veya eksper, dosyanın durumuna göre ek belge isteyebilir.
Güncel tapu gerekir. Malik vefat etmişse mirasçıları gösteren veraset ilamı (mirasçılık belgesi) sunulur. Tazminat, bu belgelerdeki hak sahiplerinin hisselerine göre değerlendirilir.
Tapu veya poliçede banka lehine ipotek/rehin varsa hak sahibine ödeme için banka onayı değerlendirilir. İlk ihbarda bu belge gerekmez. Ödemede dosya yetkilisinin yönlendirmesini izleyin.
Hasar fotoğrafları ve onarım kayıtlarını saklayın. DASK’ın istediği, sağlayabildiğiniz bilgi ve belgeleri iletin. Fotoğraf veya belge için hasarlı konuta girmeyin. Bunlar için ilk ihbarı geciktirmeyin.
DASK incelemesi, konuta girme veya oturma izni değildir. Kullanım, tahliye ve yıkım için yetkili kamu kurumlarının hasar tespitini ve talimatlarını esas alın.
Her hasarda sigorta bedelinin %2’si kadar tutar size kalır. Hasar bu tutarı aşmazsa ödeme yapılmaz. Muafiyet hesabında 72 saat içindeki hasarlar tek hasar sayılır.
DASK, belgeler ulaşınca en kısa sürede inceleyip sonucu bildirmelidir. Ödeme, ilk ihbardan değil tazminatın kesinleşmesinden sonra en geç bir ayda yapılır. Dosyayı ve eksik evrakı takip edin.
Nihai yanıt talebinizi karşılamazsa veya 15 iş gününde yazılı yanıt gelmezse, diğer başvuru koşullarını da sağlayarak Sigorta Tahkim Komisyonuna başvurabilirsiniz.
Tam hasarda tazminat ödenince teminat biter. Kısmi hasarda sigorta bedeli ödeme kadar azalır. Yapı eski hâline getirilince bedeli ek primle artırmak için acentenize başvurun.
Bildirim, inceleme ve ödeme ayrı aşamalardır. Başvuru, otomatik ödeme anlamına gelmez.
Hasar sonrası yol haritası
Deprem sonrası ne yapmalıyım?
Önce can güvenliği. Güvensiz konuta girmeyin. Hasar bildiriminizi güvenli bir yerden başlatın.
Önce: Güvenlik ve gerekirse 112Ardından: Hasar bildirimi ve dosya takibi
Deprem sonrası yol haritası ana menüsü gösteriliyor.
Kapsamın sınırları
Eşya, bedensel ve manevi zararlar
4 başlığı aşağıda inceleyebilirsiniz.
Eşyalar ve diğer taşınır mallar
Mobilya, beyaz eşya, elektronik cihaz ve diğer taşınır malların deprem hasarı DASK kapsamında değildir. Eşyaların ev sahibine veya kiracıya ait olması fark etmez.
Duvar, tavan, taban, merdiven ve asansör gibi yapısal bölümlerin deprem hasarı poliçe koşullarıyla karşılanabilir. Bu güvence mobilya ve elektronik cihazları kapsamaz.
DASK, depremde yaralanma, sakatlık veya vefat için bedensel tazminat ödemez. Tedavi giderlerini de karşılamaz. Bu kural ev sahibi, kiracı ve diğer kişiler için aynıdır.
Ek poliçede her zarar karşılanmaz. Teminat, istisna ve limitleri kontrol edin.
Kapsamın sınırları
Konaklama, kira kaybı ve diğer giderler
5 başlığı aşağıda inceleyebilirsiniz.
Geçici konut ve işyeri giderleri
Depremde konut kullanılamazsa ev sahibi veya kiracının otel ve geçici konut kirasını DASK karşılamaz. Faaliyeti başka işyerinde sürdürme giderleri de kapsam dışıdır.
Depremde konut veya işyeri kullanılamadığı için kaybedilen kira geliri DASK kapsamı dışındadır. Sigortalı yerdeki maddi hasarın ödenmesi, kira kaybının da ödenmesini sağlamaz.
İşyeri DASK kapsamında olsa da işin durmasından doğan kayıplar ve elde edilemeyen kâr karşılanmaz. Bu dolaylı kayıplar, yapısal hasar tazminatına dahil değildir.
Ek poliçede her zarar karşılanmaz. Teminat, istisna ve limitleri kontrol edin.
Kapsamın sınırları
Deprem dışı olaylar ve zamanla oluşan hasarlar
4 başlığı aşağıda inceleyebilirsiniz.
Deprem dışındaki olaylar
Deprem dışı yangın, patlama, yer kayması, sel, fırtına ve hırsızlık kapsam dışıdır. Deprem kaynaklı yangın, patlama, tsunami ve yer kaymasının doğrudan konut hasarı poliçe koşullarıyla kapsanır.
Depremden sonra olması tek başına yeterli değildir
Yangın, patlama veya yer kaymasının depremden sonra olması yetmez. Olay depremden kaynaklanmalı ve sigortalı konutta doğrudan maddi hasara yol açmalıdır.
Depremle ilgisiz, konutun kusur veya özelliklerinden zamanla doğan zararlar karşılanmaz. Çatlağın depremden sonra fark edilmesi, deprem hasarı olduğunu kanıtlamaz. Nedeni incelenir.
Depremin doğrudan yol açtığı kısmi konut hasarı poliçe koşullarıyla karşılanabilir. Tam yıkım gerekmez. DASK, hasarın eski mi, zamanla mı, depremle mi oluştuğunu inceler.
Ek poliçede her zarar karşılanmaz. Teminat, istisna ve limitleri kontrol edin.
Sınırları bilin ana menüsü gösteriliyor.
Fiyat, teminat ve yenileme
Prim, sigorta bedeli ve konut bilgileri
10 başlığı aşağıda inceleyebilirsiniz.
Prim nasıl hesaplanır?
Sigorta bedeline, risk grubu ve yapı tarzının tarife oranı uygulanır. Geçerli indirim ve artırımlar hesaba katılır. Aynı bilgi ve koşullarda şirketler DASK primini serbestçe belirleyemez.
Çelik veya betonarme taşıyıcı karkaslı yapılar “betonarme”, kalanlar “diğer yapılar” grubundadır. Seçimi konutun bulunduğu binanın taşıyıcı sistemine göre yapın.
Ruhsat tarihi 2000’den önceyse %10 artırım uygulanır. Zemin üstünde 3 veya daha az kat varsa %10 indirim yapılır. 8 veya daha fazla kat varsa %10 artırım uygulanır. Zemin ve bodrum katlar bu sayıya dahil edilmez.
Betonarme: 11.737 TL/m². Diğer yapılar: 7.825 TL/m². Azami teminat: 2.488.318 TL. Değerler aylık güncellenebilir. İşlem tarihinde resmî tarifeyi kontrol edin.
Brüt m² × yapı tarzının birim bedeli, azami sınırla değerlendirilir. Eylül 2026’da 100 m² betonarme konutun bedeli 1.173.700 TL’dir. Bu, prim veya kesin tazminat değildir.
Tarifenin m² bedeli artınca yürürlükteki poliçenin sigorta bedeli ve azami teminatı aynı oranda, ek primsiz artar. İlk düzenleme tarihindeki bedel sabit kalmaz.
Sigortalının adını, kimlik veya vergi numarasını ve iletişim bilgilerini kontrol edin. Adres kodunun, açık adresin ve tapudaki bağımsız bölümün aynı konutu gösterdiğinden emin olun.
İnşa yılı, yapı tarzı, binanın toplam kat sayısı, hasar durumu, kullanım şekli ve konutun brüt alanını kontrol edin. Brüt alan yerine net alan yazmayın.
Bilgi kontrolü: 14 Eylül 2026. Sayısal bilgiler ilgili dönemin tarifesiyle birlikte okunmalıdır.
Fiyat, teminat ve yenileme
Tazminat hesabı, limit ve muafiyet
6 başlığı aşağıda inceleyebilirsiniz.
Hasar hesabı satış fiyatına dayanmaz
Hasar yeri ve tarihindeki benzer yapının yeniden yapım maliyeti esas alınır. Arsa ve konumun satışa kattığı değer hariçtir. Tam yıkım gerekmez. Kapsamdaki kısmi hasarlar da değerlendirilir.
Bedel brüt alan, yapı tarzı, geçerli artışlar ve azami sınıra göre belirlenir. Azami tutar otomatik ödenmez. Ödeme saptanan kapsam içi hasara bağlıdır, geçerli sigorta bedelini aşmaz.
Hasar muafiyeti aşmazsa ödeme yapılmaz. Muafiyet hesabında 72 saat içindeki hasarlar tek hasar sayılır. Bu sürede her artçı için ayrı muafiyet uygulanmaz.
Konutun DASK bedelini aşan değeri için isteğe bağlı deprem teminatı değerlendirilebilir. Aynı konut veya bağımsız bölüme ikinci DASK yaptırarak teminat artırılamaz.
Kısmi hasar ödemesi sigorta bedelini aynı tutarda azaltır. Sonraki hasarda ilk bedelin tamamı kalmaz. Onarım sonrası bedeli yeniden yükseltmek için acentenizle işlem yapın.
Bilgi kontrolü: 14 Eylül 2026. Sayısal bilgiler ilgili dönemin tarifesiyle birlikte okunmalıdır.
Fiyat, teminat ve yenileme
Yenileme, satış ve poliçe değişiklikleri
10 başlığı aşağıda inceleyebilirsiniz.
Her yıl yenileyin
Kesintisiz güvence için bitmeden yenileyin. Bitişten sonra 30 gün içinde yenilemede tarife %20 indirimlidir. Asgari prim sınırı geçerlidir. Sigortasız geçen günler kapsanmaz.
DASK’a yetkili başka şirket, acente veya banka şubesinde yenileyebilirsiniz. Eski poliçe bilgilerini paylaşın. Yeni poliçenin başlangıcını eskisinin bitişiyle eşleştirin.
Bu tarihten itibaren tapuya işlenen satışlarda satıcının poliçesi tescille sona erer. Alıcı, tapu işleminden önce kendi adına geçerli DASK yaptırmalıdır.
Satış ve muadili işlemler dışında poliçe yeni hak sahibiyle sürer. Yeni hak sahibi, sözleşmeyi öğrendikten sonra 15 gün içinde sigorta şirketine yazılı bildirim yapar.
Şirket veya acente, bildirimden sonraki 24 saat içinde hak sahibi değişikliğini kaydeden ek belgeyi (menfaat değişikliği zeyli) içeren poliçeyi vermelidir.
DASK, konutun yapısal hasarlarına yönelik zorunlu deprem güvencesidir. Konut sigortası seçilen teminatlarla konut ve eşyalar için farklı risklere karşı daha geniş koruma sağlayabilir. DASK’ın yerine geçmez.
2Konut tamamen yıkılmadan ödeme alınır mı?
Evet, kapsama giren kısmi hasarlar da değerlendirilir. Ödeme tutarı, hasar tespitine, limite ve size kalan muafiyet tutarına bağlıdır.
3Kiracı DASK yaptırabilir mi?
Kiracı, malik adına sigorta ettiren olabilir. Malik poliçede sigortalı olarak yer alır. Kiracının kendi eşyası bu poliçeyle korunmaz.
4Poliçem biterse ne olur?
Bitişle güvence sona erer. Yenilemeyi zamanında yapın. Yenileme indirimi teminatsız dönemi geriye dönük kapsamaz.
5Hasar bildirimini nasıl yaparım?
ALO DASK 125, DASK sitesi veya e-Devlet üzerinden bildirim başlatabilirsiniz. Poliçeyi düzenleyen acentenizden de destek alabilirsiniz.
Son içerik kontrolü:
·
BES Dijital
WhatsApp iletişim hattı
Merhaba 👋
Size nasıl yardımcı olabiliriz? Bir konu seçerek sohbete başlayın.