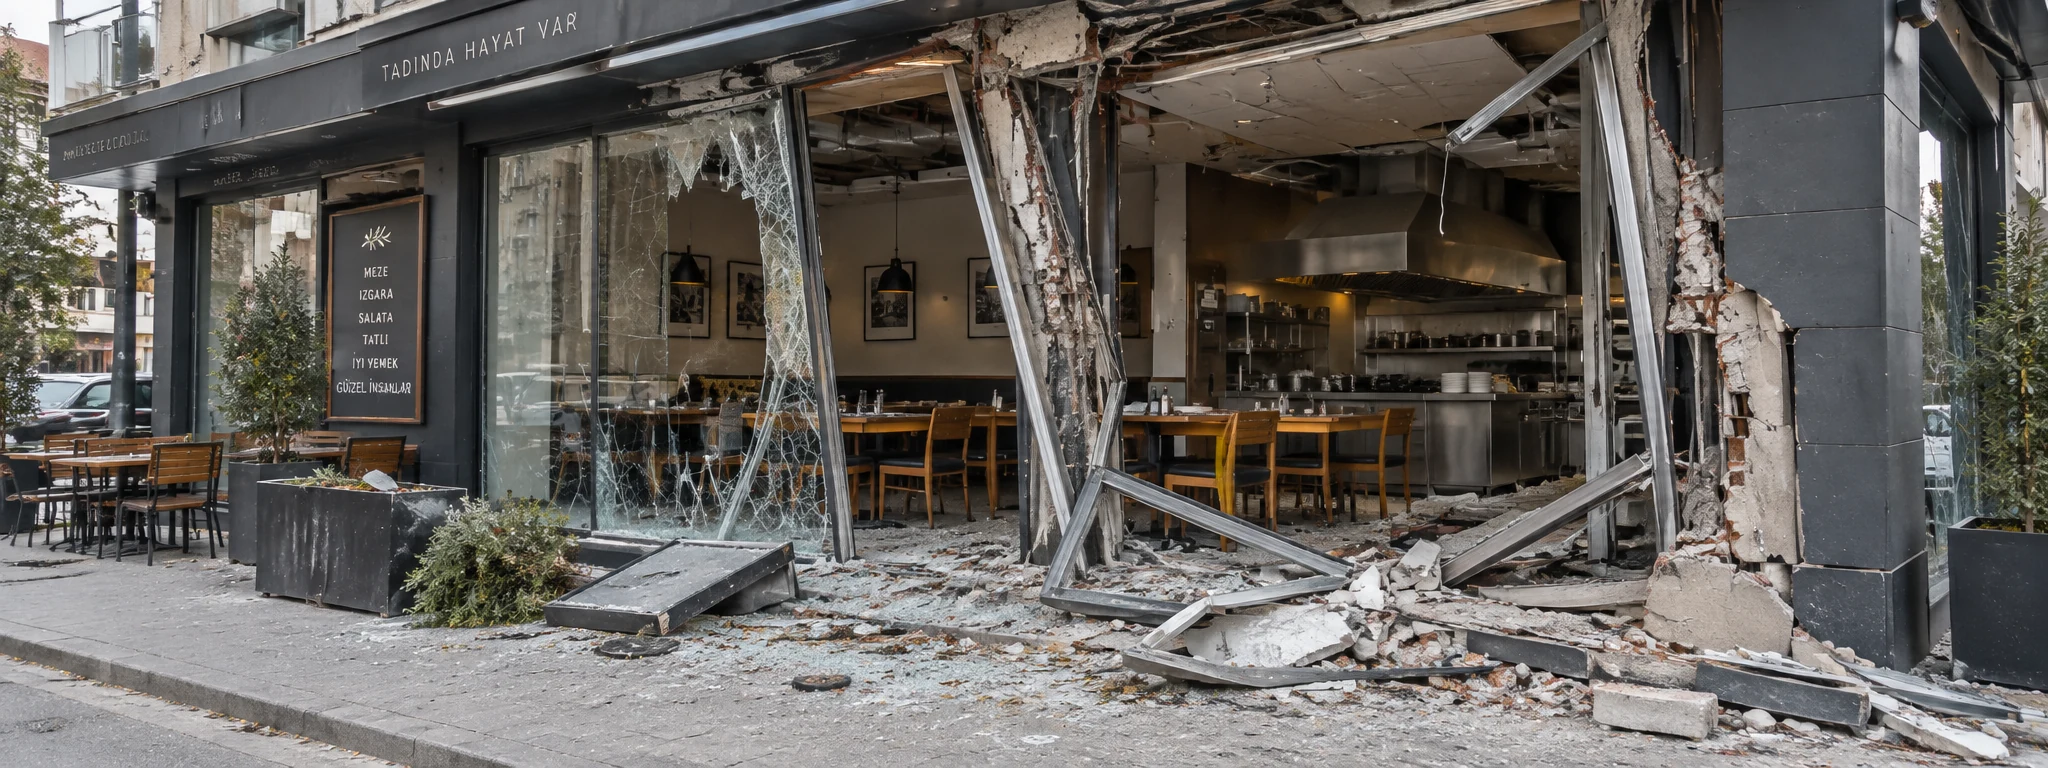
Poliçede belirtilen bina, demirbaş, makine ve ticari malları korur. Temel teminatın kapsadığı yangın, yıldırım ve patlamayı aşağıdaki üç kartta inceleyin.
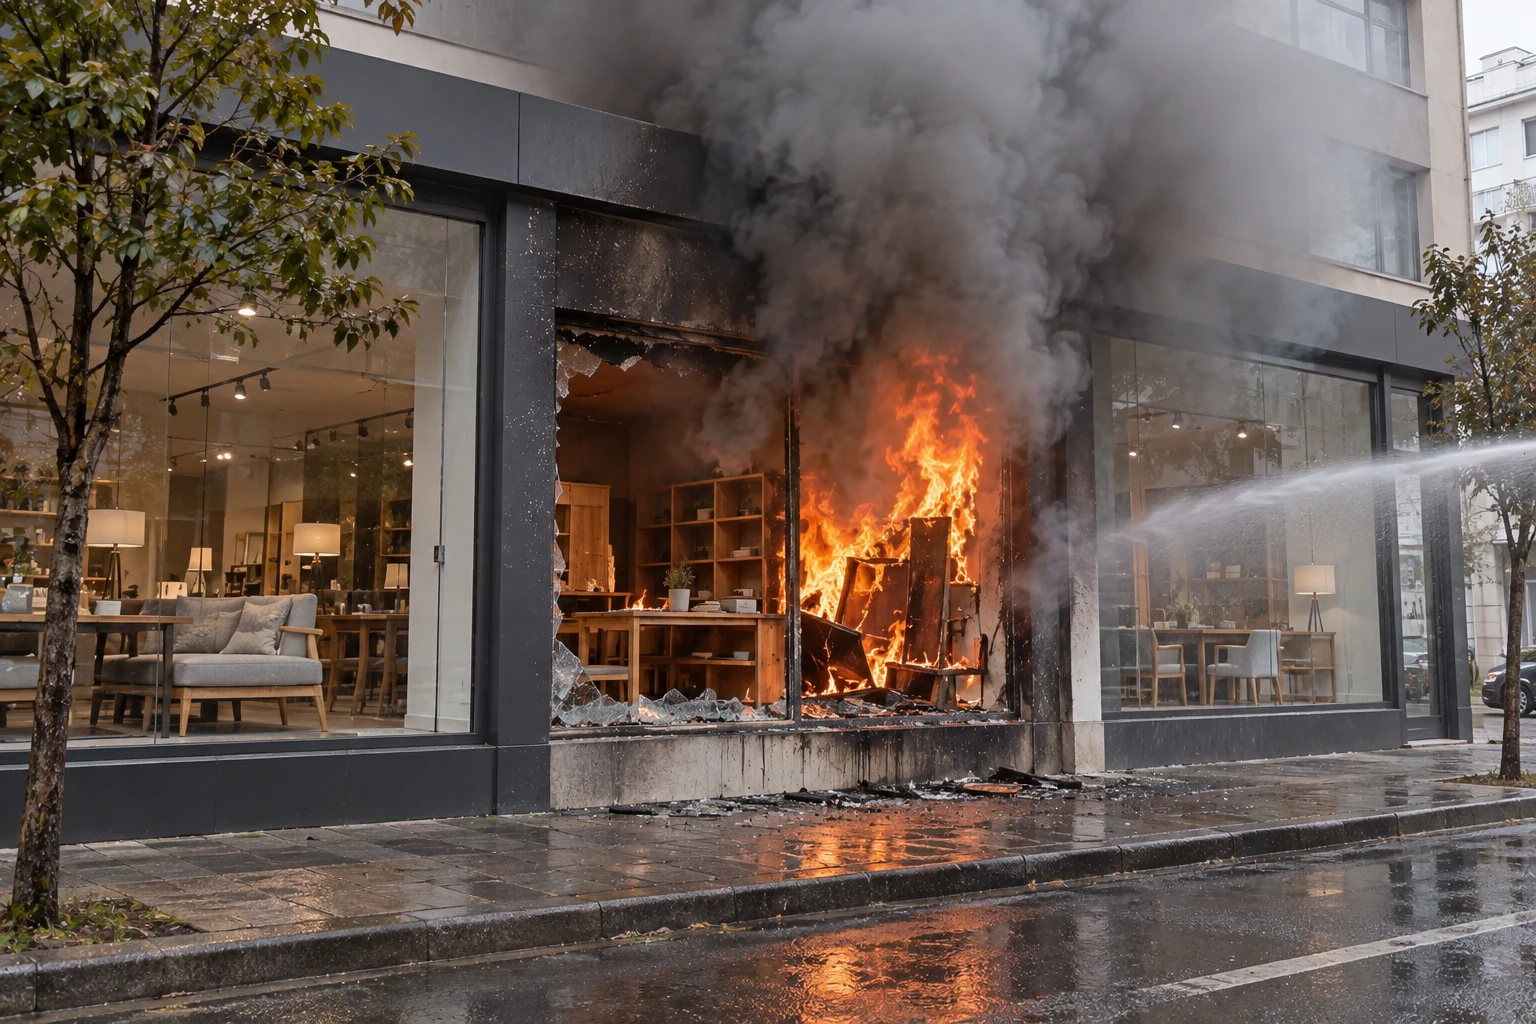
Yangın
Yangının poliçede belirtilen bina, demirbaş, makine ve ticari mallarda doğrudan oluşturduğu maddi zararları kapsar.
Neleri kapsar?
Alevlerin verdiği zararlar ile yangından kaynaklanan duman, buhar ve ısı hasarları kapsamda değerlendirilir.
Neyi kontrol etmeliyim?
Yangın çıkmadan oluşan ütü veya sigara yanığı, kavrulma ve aşırı ısınma bu teminata otomatik girmez.
Deprem veya terör gibi nedenlerden doğan yangınlar için ilgili ek teminat gerekir. Enkaz kaldırma, kira kaybı ve komşuya karşı sorumluluk ayrıca değerlendirilir.
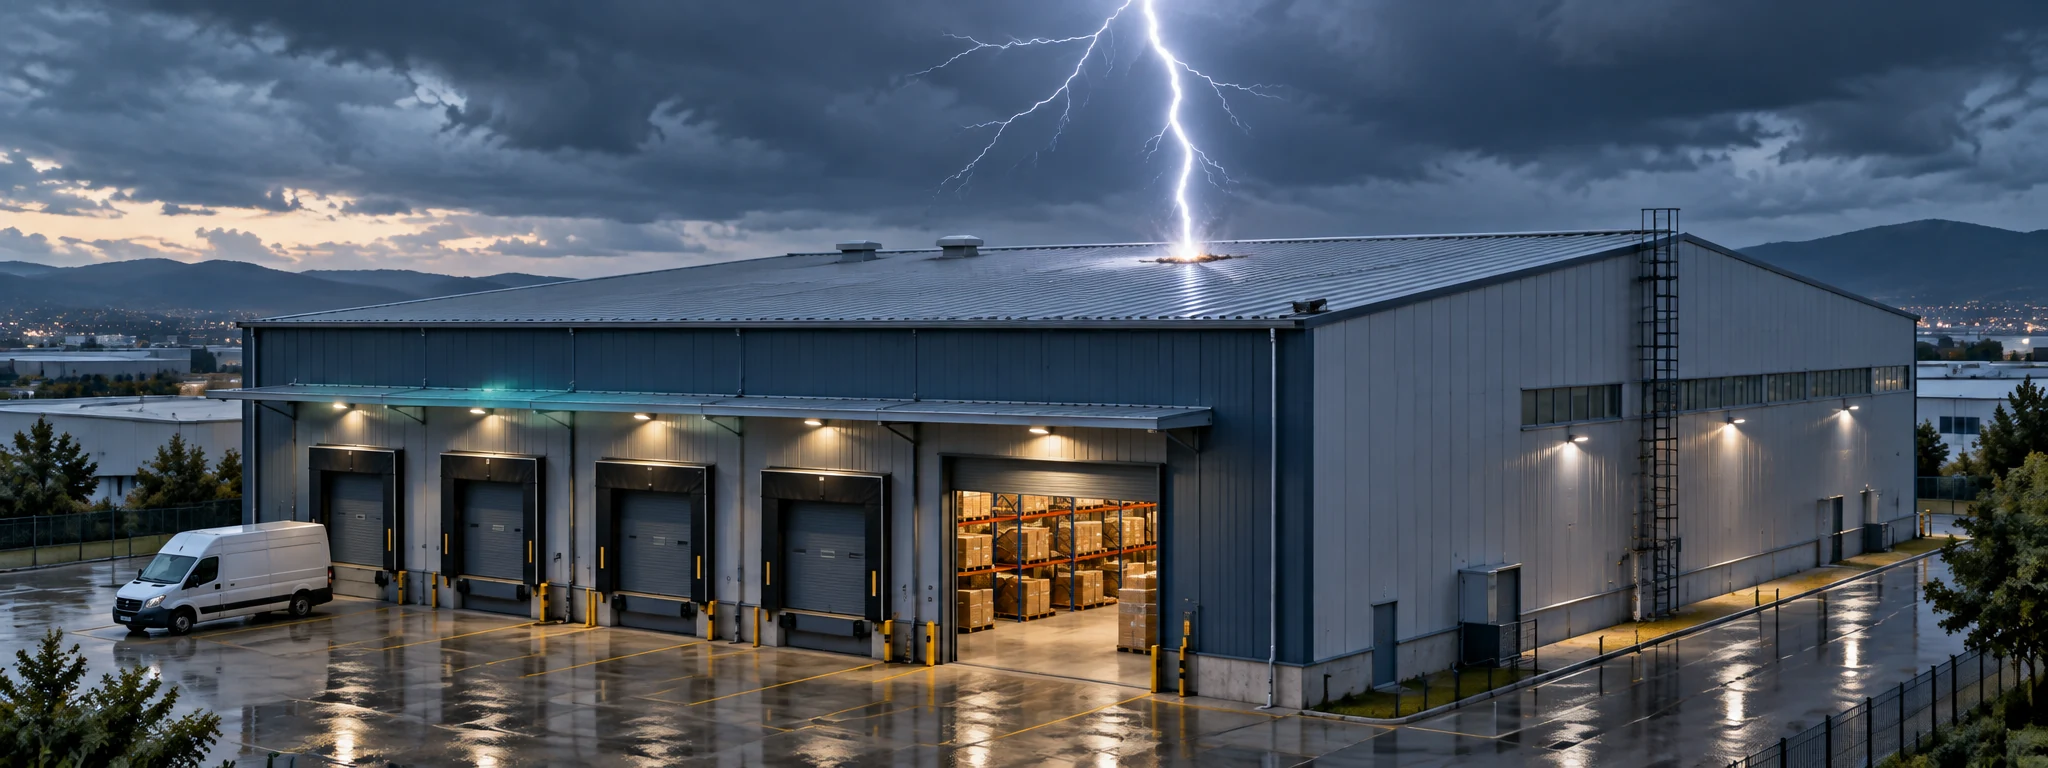
Yıldırım
Yıldırımın poliçede belirtilen bina, demirbaş, makine ve ticari mallara doğrudan verdiği maddi zararları kapsar. Yangın çıkması şart değildir.
Neleri kapsar?
Örneğin yıldırımın doğrudan isabetiyle çatıda veya yapının sigortalı bölümlerinde oluşan zararlar değerlendirilir.
Neyi kontrol etmeliyim?
Her elektrik arızası yıldırım hasarı değildir. Yangın çıkmadan oluşan kısa devre ve voltaj dalgalanması zararları temel teminat kapsamında değildir.
Cihaz hasarında olayın nedeni önemlidir. Elektriksel hasarlar için ayrıca sunulan güvenceleri kontrol edin.
Patlama
Patlamanın (infilakın) poliçede belirtilen bina, demirbaş, makine ve ticari mallarda doğrudan oluşturduğu maddi zararları kapsar.
Neleri kapsar?
Patlamanın etkisiyle oluşan hasarlar ile patlamadan kaynaklanan duman, buhar ve ısı zararları değerlendirilir.
Neyi kontrol etmeliyim?
Her cihaz arızası patlama değildir. Mekanik olayların cihazda oluşturduğu zararlar ve alçak basınçla içe çökme kapsam dışındadır.
Patlamanın nedeni ve poliçe istisnaları kontrol edilir. Hasarlı cihazın onarımı her durumda karşılanmaz.
Ek teminatlar
İş yerimi hangi ek risklere karşı koruyabilirim?
Bina, stok ve ekipmanın seçilmesi her riski kapsamaz. İş kolunuzu, yapı özelliklerini ve depolama biçiminizi dikkate alarak ekleri belirleyin.
Deprem ve yanardağ püskürmesi
Deprem için bina, makine, demirbaş ve stok bedellerini ayrı belirleyin. Bina DASK’a tabi ise DASK bedelini aşan kısım için ek güvenceyi değerlendirin. Stok ve ekipmanlar DASK kapsamına girmez. Tsunaminin dahil olup olmadığını da sorun.
Sel ve su baskını
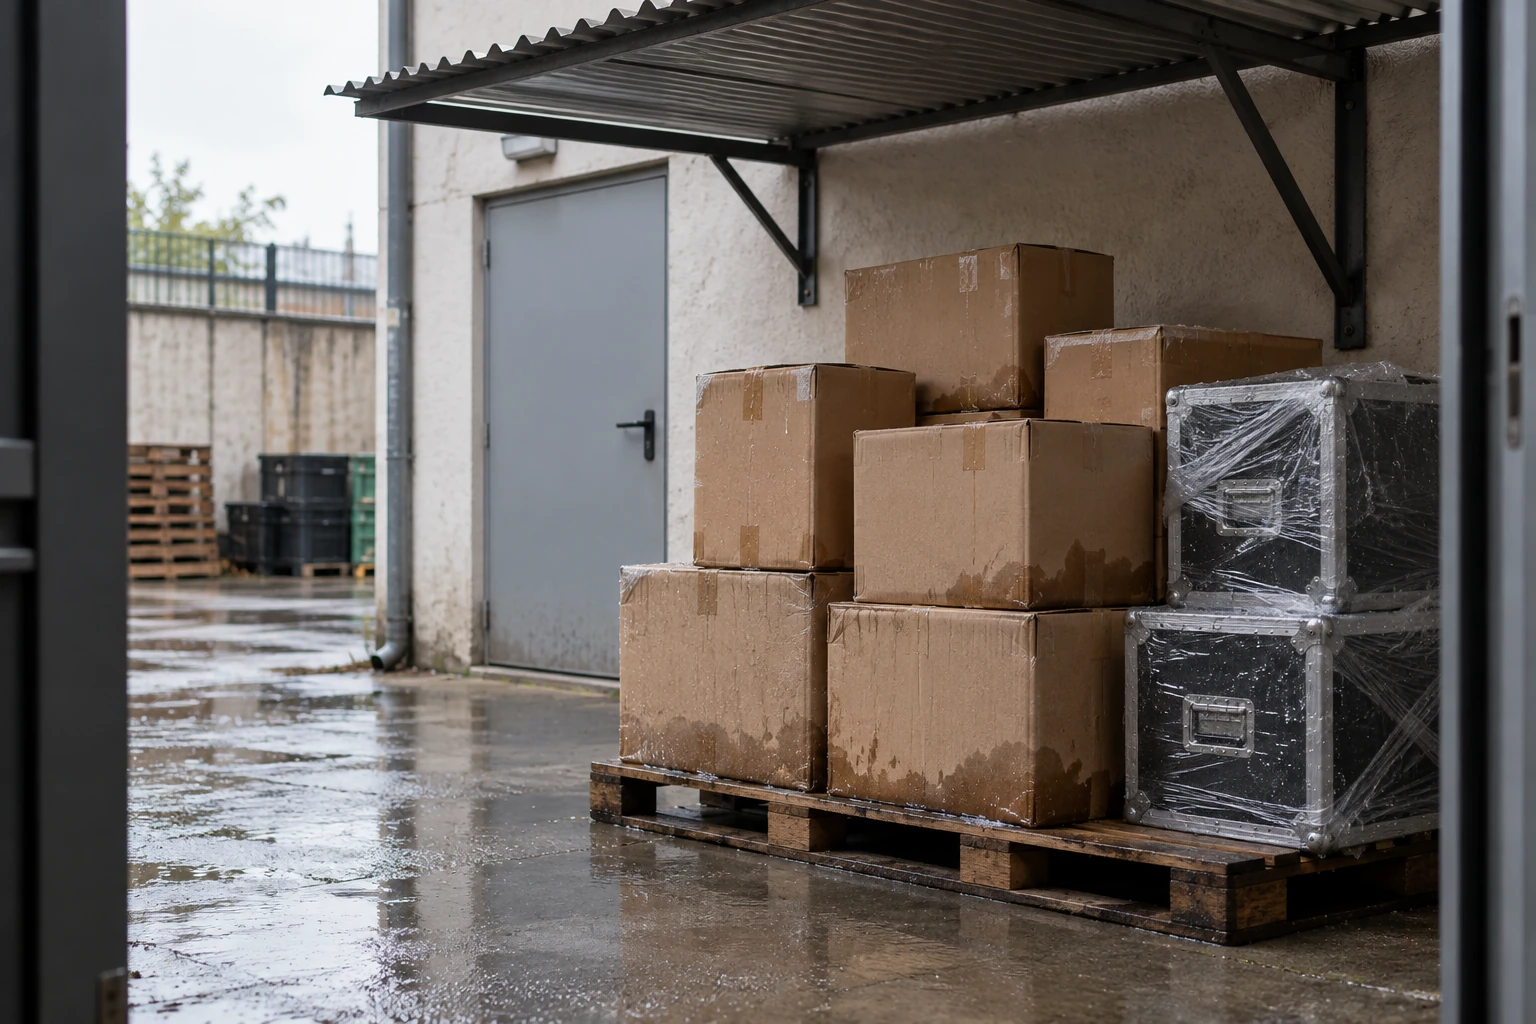
Taşkın ve yağış zararları ek teminatla kapsanabilir. Bodrumdaki stoklar ve açıkta tutulan mallar için saklama koşullarını inceleyin. Tesisat hasarı dahili su teminatıyla değerlendirilir. Sel kaynaklı yer kayması için ayrı teminat gerekir.
Tesisat patlaması, sızıntı ve taşmanın sigortalı mallara zararı kapsanabilir. Eski boruyu yenilemek dahil değildir. Stokların yerden yüksekliği gibi özel şartları inceleyin.
Yalıtımdan sızan suyun verdiği zarar bazı paketlerde sınırlı olarak karşılanır. Bu, yalıtımın yenilenme masrafının da ödeneceği anlamına gelmez. Bina yaşı, bakım ve limit koşullarını kontrol edin.
Fırtına
Şiddetli rüzgârın çatı, cephe ve sigortalı mallara zararı için sunulur. Hız şartını, açıkta stok ve ekipman istisnalarını inceleyin. Su baskını ayrı teminattır.
Çatı, cam ve diğer sigortalı bölümlerin dolu hasarı ürüne göre eklenebilir. Açıkta stok, tabela ve ekipmanı ayrıca bildirin.
Kar ağırlığı
Çatıdaki kar ve buz yükü hasarı eklenebilir. Hasarlı çatıdan giren su ile çatı hasarı olmadan sızıntı farklıdır. Açıkta malların kapsamını kontrol edin.
Yer kayması ve çökme eklenebilir. Olağan bina oturması dahil değildir. Çevredeki kazılar için ek anlaşmayı, deprem kaynaklı hareketlerde deprem kapsamını kontrol edin.
Bacaya bağlı ısıtma veya pişirme cihazının olağan dışı çalışmasından çıkan dumanın iş yerine zararı için sunulur. Sürekli islenme ve her duman olayı kapsanmaz.
Kara, hava ve deniz taşıtlarının sigortalı iş yerine zararı ilgili klozlara bağlıdır. Taşıt türünü, sigortalı veya çalışanların kullandığı araçların istisnalarını inceleyin.
Üçüncü kişilerin bina ve mallara kasıtlı zararı için sunulur. Sigortalı ve ilgili kişi istisnalarını inceleyin. Çalışanın para veya malı kötüye kullanması ayrı güvencedir.
Terör, buna bağlı sabotaj ve müdahale zararları ek kapsamla değerlendirilir. Her sabotaj terör değildir. Biyolojik ve kimyasal kirlenme gibi istisnalar sürer.
Ek güvenceler poliçeye göre değişir. Kapsam, limit ve muafiyetleri kontrol edin.
Ek teminatlar
Stok, makine ve ticari kıymetleri nasıl korurum?
Stoklarınızı, demirbaşlarınızı ve makinelerinizi ayrı bedellerle değerlendirin. Nakit, emanet mal ve adres dışındaki kıymetler için özel şartları kontrol edin.
Hırsızlık ve teşebbüs
Hırsızlık ve giriş sırasında oluşan hasarın karşılanması, poliçede belirtilen giriş veya zor kullanma koşullarına bağlıdır. Stok sayımında eksik çıkması veya malın kaybolması tek başına yeterli değildir. Alarm, kilit ve afet sonrası yağma koşullarını inceleyin.
Para ve kıymetli evrak için ayrı beyan, bedel ve saklama şartları gerekir. Kasa içi/dışı limitleri, kasanın niteliğini ve anahtar koşullarını inceleyin.
İşletmenin para taşımasına özel güvence sunulabilir. Görevli, güzergâh, olay türü ve sefer başı limiti kontrol edin. Her kayıp veya taşıma otomatik dahil değildir.
Çalışanın emniyeti suistimali
Çalışanın kendisine emanet edilen para veya malı kötüye kullanmasından doğan kayıplar için sunulur. Kazayla kırılan bir mal bu güvenceyle aynı şekilde değerlendirilmez. Hangi çalışanların kapsandığını ve hangi eylemlerin karşılandığını inceleyin. Tespit ve bildirim sürelerini kontrol edin.
Emanet, müşteri ve çalışan malları
Tamir, işleme, saklama için alınan malları ve çalışan eşyalarını bildirin. Mülkiyet, adres, bedel ve teminatı ayırın. Kendi stok bedeliniz başkasının her malını kapsamaz.
Cam, vitrin, ayna ve tabelalar
Tanımlı cam ve ayna kırılması kapsanabilir. Vitrin yazısı, süsleme ve tabela ek kapsam gerektirebilir. Çizilme, montaj, tadilat ve doğal olay istisnalarını inceleyin.
Poliçede belirtilen bilgisayar, POS cihazı, güvenlik sistemi ve diğer elektronik sistemler için ani hasar güvencesi sunar. Yaş, bakım, garanti ve muafiyet koşullarını kontrol edin. Taşınabilir kullanım ve veri kaybı otomatik olarak dahil değildir.
Üretim makinesi, soğutucu, pompa, jeneratörün ani arızası ayrıca sigortalanabilir. Normal aşınma ve rutin bakım farklıdır. Makine listesi, bedel ve istisnaları inceleyin.
Sigortalı soğutucunun teminatlı arızasıyla bozulan ürünler eklenebilir. Elektrik kesintisi kapsamını, nedeni, bekleme süresini, sıcaklık kayıtlarını ve stok limitini inceleyin.
İş yeri dışındaki makine ve demirbaş
Açıkta veya başka adresteki ekipmana özel genişletme gerekebilir. Yerini, kullanımını ve risklerini bildirin. Adres dışı güvence nakliye sigortasıyla aynı değildir.
Nakliye ve geçici adres
Stok ve ekipmanın taşınması veya başka adreste tutulması ek ya da ayrı poliçe gerektirebilir. Taşıma, yükleme-boşaltma, depolama ve hırsızlık şartlarını ayrı belirleyin.
Ek güvenceler poliçeye göre değişir. Kapsam, limit ve muafiyetleri kontrol edin.
Ek teminatlar
Sorumluluk ve iş durması için neler seçebilirim?
İşletmenizin kendi hasarı, gelir kaybı, başkalarına karşı sorumluluğu ve yardım hizmetleri farklı kapsamlardır. İş kolunuza uygun seçenekleri birlikte değerlendirin.
Yangın mali sorumluluğu
İş yerindeki yangın/patlamanın komşu, mal sahibi veya kiracıya verdiği zararın sorumluluğu için sunulur. Dahili su gibi ek kapsamları ve sigortalı sıfatını inceleyin.
Üçüncü kişilere karşı sorumluluk
Müşteri veya ziyaretçinin yaralanması ya da başkasının malının zarar görmesi nedeniyle işletmenizden istenen tazminatı kapsayabilir. Hukuki sorumluluğunuz ile poliçedeki faaliyet, yer, olay ve limit koşulları değerlendirilir. Çalışanların iş kazaları için ayrı güvence gerekir.
İş kazası nedeniyle işletmenizden istenen belirli tazminatları ve SGK’nın geri ödeme taleplerini kapsayabilir. SGK’nın yerine geçmez. Meslek hastalığı, manevi tazminat ve iş yeri dışındaki görevlerin kapsamını ayrıca inceleyin.
Üretilen/satılan ürün veya mesleki hizmetin zararları için faaliyete uygun ek ya da ayrı sigorta gerekir. Genel üçüncü kişi teminatına otomatik dahil değildir.
İş durması
Teminatlı hasarla iş durursa paketin yöntemine göre sınırlı ödeme yapılabilir. Tüm gelir kaybı ödenmeyebilir. Tam durma şartını, bekleme süresini ve ödeme hesabını inceleyin.
Hasara bağlı kâr kaybı
Kapsamdaki maddi hasar yüzünden işiniz aksarsa brüt kâr kaybı ve uygun ek çalışma giderleri karşılanabilir. Maddi hasar için ödeme yapılmış veya ödeme kabul edilmiş olmalıdır. Tazminat süresini, mali kayıtları ve sigorta bedelini kontrol edin.
Hasar sonrası geçici iş yerinin belirli giderleri karşılanabilir. Geçici kira, nakliye ve depolamayı ayrı inceleyin. Her gider veya deprem hasarı otomatik dahil değildir.
Kira kaybı
Kapsamdaki hasar nedeniyle kullanılamayan iş yerinin kira kaybı için sunulur. Kiracının kira borcunu ödememesi bu teminata girmez. Mülk sahibi veya kiracı olarak hangi koşullarla korunduğunuzu inceleyin. Kira sözleşmesi, süre ve limit koşullarını kontrol edin.
Enkaz kaldırma
Sigortalı hasar sonrası enkaz kaldırma giderine ek limit verilebilir. Kapsanan olayları, özellikle depremi ve bina/mal hasarı limitiyle ilişkisini kontrol edin.
Tanımlı iş yeri uyuşmazlıklarında avukatlık ve yargılama gideri için sunulur. Her ticari dava, ceza veya tazminat borcu ödenmez. Uyuşmazlık, ücret ve başlangıç şartlarını inceleyin.
İşletme sahibi veya belirtilen çalışanlara ferdi kaza güvencesi sunulabilir. Sigortalıları ve limitleri belirleyin. Asansör ve diğer faaliyet sorumluluklarını ayrıca değerlendirin.
İş yeri yardım hizmetleri
Pakete göre çilingir, tesisatçı, elektrikçi veya camcı yönlendirilebilir. Önce yardım hattını arayın. Usta yönlendirilmesi, tüm onarım, parça veya bakım giderlerinin ödeneceği anlamına gelmez.
Bedeller ve faaliyet bilgileri
Bina, demirbaş, makine, stok bedellerini ayırın. Sezonluk artışı, açıkta depolamayı ve faaliyet değişimini bildirin. Enflasyon, yeni değer ve eksik sigorta şartları sınırsız ödeme sağlamaz.
Ek güvenceler poliçeye göre değişir. Kapsam, limit ve muafiyetleri kontrol edin.
İş yeri sigortası ek teminatları ana menüsü gösteriliyor.
Hasar rehberi
İlk anda ve bildirimde ne yapmalıyım?
7 başlığı aşağıda inceleyebilirsiniz.
Önce can güvenliği
Çalışanları ve müşterileri güvenli bir yere alın. Acil tehlikede 112’yi arayın. Elektrik, gaz ve suya yalnızca güvenliyse müdahale edin. Tehlikeli işleri yetkili ekiplere bırakın.
Güvenliyse zararın büyümesini önleyecek acil önlemleri alın. Yaptığınız işlemleri ve giderleri belgeleyin. Zorunlu müdahaleler dışında hasarlı alanı ve parçaları koruyun. Onarım yapmadan veya parçaları atmadan önce sigortacıyla görüşün. İncelemenin nasıl yapılacağını ve sonraki adımları öğrenin.
Gecikmeden bildirin. Yangında süre en geç 5 iş günüdür.
Hasarı öğrenince belgelerin tamamlanmasını beklemeden sigortacının resmî kanalından bildirin. Poliçe numarasını, olay zamanını, adresi ve hasar açıklamasını iletin. Dosya numarası ile bildirim kaydını saklayın. Diğer teminatların bildirim sürelerini de kontrol edin.
Güvenliyse hasarlı alanın, stokların ve cihazların fotoğrafını çekin. Hasarı ne zaman fark ettiğinizi ve biliyorsanız nedenini yazın. Bilmediğiniz bir nedeni kesinmiş gibi belirtmeyin. Kayıt tutmak için acil müdahaleyi geciktirmeyin.
Hırsızlıkta kolluğa da bildirin
Hırsızlığı polis veya jandarmaya hemen bildirin. Sigortacıya ayrıca hasar bildirimi yapmanız gerekir. Giriş yerinin fotoğrafını, varsa kamera kaydını, tutanağı ve çalınan malların listesini saklayın. Zorunlu güvenlik müdahaleleri dışında izleri koruyun.
Müşteri, çalışan veya komşuya verilen zararı, tazminat talebi gelmesini beklemeden bildirin. Talep ve resmî yazıları sigortacınıza hemen iletin. Yanıt sürelerini kaçırmayın. Sorumluluğu kabul etmeden, ödeme yapmadan veya uzlaşmadan önce sigortacıyla görüşün.
Aynı zararı kapsayan diğer sigortaları sigortacılara bildirin. DASK ve iş yeri hasar ihbarlarını ayrı yapın. Bir dosyanın açılması diğer poliçeye otomatik bildirim değildir.
Acil tehlikede 112’yi arayın. Güvenli olmayan iş yerine mal veya belge almak için girmeyin.
Hasar rehberi
Hangi belgeler gerekebilir?
6 başlığı aşağıda inceleyebilirsiniz.
1Örnek liste: Her belge her dosyada istenmez
Ortak belgeler
Poliçe, olay beyanı, fotoğraf ve zarar listesini hazırlayın. Fatura, muhasebe kaydı, vergi levhası, tapu veya kira sözleşmesi de istenebilir. Dosyanıza özel listeyi sigortacıdan alın.
Yangın, su ve hırsızlık
Yangında itfaiye raporu, hırsızlıkta polis veya jandarma tutanağı istenebilir. Su hasarında, hasarın nedenini ve onarımı gösteren servis belgesi gerekebilir. Hasarlı veya çalınan malları adet ve bedelleriyle listeleyin. Varsa alış faturalarını ve envanter kayıtlarını da ekleyin.
Makine ve elektronik cihaz
Marka, model, seri numarası, fotoğraf, servis tespiti ve onarım teklifini saklayın. Servis belgesinde arızanın nedeni ve gereken işlem açıkça yazmalıdır. İnceleme bitmeden hasarlı parçaları atmayın.
İşin durduğu, aksadığı ve yeniden açıldığı tarihleri kaydedin. Hasar öncesi ve sonrası ciro, gider, stok ve muhasebe kayıtlarını hazırlayın. Hasar belgelerini ve ek gider faturalarını da ekleyin. İstenen belgeler ve kapsayacakları dönem, teminata ve hesaplama yöntemine göre değişir.
Tazminat talebini, olay tutanağını ve varsa resmî yazıları hazırlayın. Zararın türüne göre sağlık raporu, tedavi faturası veya mal hasarı belgesi istenebilir. İş kazasında ayrıca SGK kaydı ve iş kazası tutanağı gerekebilir.
Eksik belge varsa
Mevcut kayıtlarla ihbarı başlatın. Eksik belgenin nedenini belirtip alternatif kanıtları sorun. Evrakı dosya numarasıyla resmî kanaldan gönderin ve teslim kayıtlarını saklayın.
Acil tehlikede 112’yi arayın. Güvenli olmayan iş yerine mal veya belge almak için girmeyin.
Hasar rehberi
İnceleme, ödeme ve itiraz nasıl ilerler?
8 başlığı aşağıda inceleyebilirsiniz.
Hasarın nedeni ve kapsam
Sigortacı, hasarın nedenini, kapsamını ve tutarını inceler. Gerekirse eksper atar. İstenen bilgileri verin ve inceleme için gerekli erişimi sağlayın. Dosya açılması, ödeme yapılacağı anlamına gelmez. Sitemizdeki teklif formu da hasar bildirimi için kullanılmaz.
Zarar tutarı ile ödenecek tutar farklı olabilir. Malın nasıl değerlendiğini, uygulanan limitleri ve size kalan tutarı yazılı isteyin. Eksik sigorta kesintisi veya ret varsa gerekçesini öğrenin. Yalnızca toplam ödemeyi değil, hesabın her kalemini inceleyin.
Ödeme süresi: Eksik belge ve gecikme gerekçesini yazılı isteyin
TTK’ya göre gerekli belgeler verilip inceleme tamamlandığında tazminat ödenmelidir. Bu süre, her hâlde hasar bildiriminden itibaren 45 günü geçmemelidir. Sigortacıya yüklenemeyen bir nedenle inceleme gecikirse süre işlemez.
İhbardan üç ay sonra inceleme bitmediyse avans hakkını sorun
Tarafların anlaşması veya mahkemenin ön ekspertiziyle belirlenen hasarın en az yarısı avans olarak ödenir. Bu tutar nihai tazminattan düşülür. Avans, talep ettiğiniz tutarın otomatik olarak yarısı değildir.
Kısmi ödeme, poliçeye göre kalan bedel veya limiti azaltabilir. Kalan güvenceyi ve bedeli tamamlamak için ek prim ya da poliçe değişikliği gerekip gerekmediğini sigortacıdan öğrenin.
Nihai yazılı yanıt yetersizse veya yazılı başvuruya 15 iş gününde yanıt yoksa Sigorta Tahkim Komisyonuna başvuruyu değerlendirin. Başvuru, teslim, varsa yanıt ve talebinizin kanıtlarını hazırlayın.
Tahkim üyeliğini kontrol edin. Zorunlu sigortalarda istisna vardır.
İsteğe bağlı iş yeri sigortasında hasar, sigortacının tahkim üyeliğinden sonra olmalıdır. Mahkeme, başka tahkim veya Tüketici Hakem Heyetine taşınan aynı uyuşmazlık incelenmez. Güncel koşulları inceleyin.
Acil tehlikede 112’yi arayın. Güvenli olmayan iş yerine mal veya belge almak için girmeyin.
Hasar rehberi
Hasar sonrası ne yapmalıyım?
Önce güvenliği sağlayın. Hasarı kaydedin, sigortacınıza bildirin ve işletmenize ait belgeleri hazırlayın.
Önce: Güvenlik ve bildirimSonra: Belgeler ve dosya takibi
İş yeri hasarı ana menüsü gösteriliyor.
Kapsamın sınırları
Bakım, aşınma ve arızalar?
5 başlığı aşağıda inceleyebilirsiniz.
Aşınma ve rutin bakım
Normal aşınma ve rutin bakım, makine kırılması kapsamı dışındadır. Ani arızanın nedeni de kapsamda olmalıdır. Diğer parçalardaki hasarlar kendi neden ve teminat şartlarıyla değerlendirilir.
Nem, pas ve yalıtım: Özel kapsam, limit ve bekleme süresini kontrol edin
Zamanla oluşan nem, terleme, küf ve yalıtım eksikliğinden cephe/terastan sızan yağmur-kar suyu zararı standart dahili su dışındadır. Makinede kademeli paslanma ani arızadan farklıdır.
Sigorta döneminde hasarlanan makineyi onarmadan kullanmaya devam etmek yeni zararlara yol açabilir. Bu yeni zararlar makine kırılması teminatının dışındadır. Kullanımı durdurun. Yeniden çalıştırmadan önce servis ve sigortacıyla yapılacak işlemleri netleştirin.
Yangına yol açmayan kısa devre ve voltaj değişimi, yangın teminatına girmez. Bu riskler için makine veya elektronik cihaz güvencesini inceleyin. Kısa devre yangına yol açarsa yangının verdiği zarar, yangın teminatının koşullarıyla değerlendirilir.
Soğutucu onarımı, ürün bozulmasını otomatik kapsamaz. Bozulma güvencesinde makine arızası ve elektrik kesintisini ayrı kontrol edin. Saklama, süre, limit ve muafiyet şartları poliçeye bağlıdır.
Ek teminat her istisnayı kaldırmaz. Ret veya kesintinin gerekçesini ve ilgili poliçe hükmünü yazılı isteyin.
Kapsamın sınırları
Her mal ve her adres korunur mu?
6 başlığı aşağıda inceleyebilirsiniz.
Adreste bulunması tek başına yeterli değildir
Bina, demirbaş, makine ve stok tanımı, listesi ve bedelini kontrol edin. Biri diğerini otomatik kapsamaz. Yeni malların tanıma uygunluğunu ve bedelin yeterliğini teyit edin.
Açıkta veya sundurmadaki stok ve ekipmanı bildirin. Fırtına, sel, hırsızlık gibi riskler kapsam dışı kalabilir. Poliçedeki risk, limit ve saklama koşullarını kontrol edin.
Başka depo ve şubeler
Poliçedeki adresleri kontrol edin. Başka depo, şube ve geçici iş yerleri otomatik olarak kapsanmaz. Her adresteki malları, sigorta bedellerini ve faaliyeti bildirin. O adresteki güvencenin ne zaman başlayacağını yazılı doğrulayın.
Taşıma ve servis
Ekipmanın serviste başka adreste beklemesi ve gidiş-dönüş nakliyesi ayrı risklerdir. Adres dışı kapsamda olay, süre ve limiti kontrol edin. Taşıma için ek güvence gerekip gerekmediğini sorun.
Para ve kıymetli mallar
Kasadaki veya taşınan para, kıymetli evrak ve değerli mallar için ayrı teminat ve limit gerekebilir. Poliçedeki bedelleri kontrol edin. Kasa, saklama ve taşıma koşullarını inceleyin. Stoklarınızın sigortalı olması, bunların da korunduğu anlamına gelmez.
Müşteri mallarını, kiralık ve finansal kiralama ekipmanını bildirin. Malik, bedel, kapsanan risk ve gerekli ek sözleşmeyi poliçede kontrol edin. Adreste bulunmak tek başına güvence sağlamaz.
Ek teminat her istisnayı kaldırmaz. Ret veya kesintinin gerekçesini ve ilgili poliçe hükmünü yazılı isteyin.
Kapsamın sınırları
Faaliyetim veya koşullarım değişirse?
7 başlığı aşağıda inceleyebilirsiniz.
Eksik veya yanlış beyan
Faaliyet, mal ve riskleri doğru bildirin. Önemli eksik/yanlış bilgi sözleşme ve ödemeyi etkileyebilir. Her hata otomatik ret değildir. Kusur, hasarla bağlantı ve kanuni şartlar değerlendirilir.
Faaliyet ve adres değişikliği: Bildirim kapsamı otomatik genişletmez
Ofisi atölye yapmadan, taşınmadan veya depo açmadan sigortacıyla görüşün. Değişikliği hemen bildirin. Poliçe değişikliği, ek prim ve yeni koşulların başlangıcını yazılı teyit edin.
Güvenlik koşulları: Alarm, kilit, yangın önlemleri ve depolama düzeni
Poliçede istenen güvenlik önlemlerini sürdürün. Sistem arızasını veya devre dışı kalma durumunu bildirin ve önlem alın. Bir eksikliğin ödemeyi nasıl etkileyeceği değerlendirilirken kusura ve olayla bağlantısına bakılır. Poliçe koşulları ve kanuni şartlar da dikkate alınır.
Uzun süreli kapanma ve tadilat: Kapsamın aynen sürdüğünü varsaymayın
Kapanma/tadilat süresini, işleri ve yanıcı mal depolama değişikliğini önceden bildirin. Çalışma ve boş kalma döneminin güvencesini, güvenlik şartlarını ve ek teminat ihtiyacını yazılı netleştirin.
Başka pakette sunulan risk, sizin poliçenizde bulunmayabilir. Seçilmeyen teminatları, genel istisnaları ve özel şartları teklif aşamasında okuyun.
Teminat ve prim: Başlangıç-bitiş tarihlerini ve saatlerini kontrol edin
Aksi kararlaştırılmadıkça sorumluluk, prim veya ilk taksit ödenince başlar. Sonraki taksit gecikmelerinin sonuçları kanuni bildirim ve süre şartlarına bağlıdır. Ödemeleri kontrol edin.
Hasarı hemen bildirin, belgeleri sağlayın ve güvenliyse zararın büyümesini önleyin. Geç bildirim otomatik ret değildir. Ödeme tutarını artırmışsa kusurun ağırlığına göre indirim yapılabilir.
Ek teminat her istisnayı kaldırmaz. Ret veya kesintinin gerekçesini ve ilgili poliçe hükmünü yazılı isteyin.
Kapsamın sınırları
Hangi durumlarda ödeme yapılmayabilir?
Hasarın nedeni, sigortalanan mal, adres ve poliçe koşulları birlikte değerlendirilir. Kapsam dışı zararlarla ödemeyi azaltan limit ve muafiyetleri ayırın.
Ek teminat her istisnayı kaldırmaz. Ret veya kesintinin gerekçesini ve ilgili poliçe hükmünü yazılı isteyin.
İş yeri sigortasında kapsam sınırları ana menüsü gösteriliyor.
Poliçe kontrolü
Sigorta bedellerini nasıl belirlerim?
6 başlığı aşağıda inceleyebilirsiniz.
Bina ve sabit değerler
Bina bedelini belirlerken arsa değerini hariç tutun. Satış fiyatı yerine yeniden yapım maliyetini ve poliçenin değerleme esasını kullanın. Sabit tesisatın ve dekorasyonun hangi grupta sigortalandığını netleştirin. Aynı değeri iki kez saymayın.
Makinelerin ve cihazların marka, model, seri numarası, yaş ve adetlerini listeleyin. Genel şartlara göre yenisini alma bedeline nakliye, montaj ve gümrük giderlerini de ekleyin. Hasar ödemesinde değer kaybının nasıl dikkate alınacağını ayrıca inceleyin.
Demirbaşlar: Makine ve bina bedelleriyle çift sayımdan kaçının
Masa, raf ve mobilyaları adet ve nitelikleriyle listeleyin. Eski fatura/muhasebe değeri bugünkü sigorta değerine eşit olmayabilir. Poliçedeki yeni değer veya rayiç esasını inceleyin.
Stoklar: Sezonluk artış, yeni ürün ve depo değişikliklerini bildirin
Hammadde, yarı mamul ve hazır ürün miktarlarını listeleyin. Sigorta bedellerini poliçenin esaslarına göre güncelleyin. Eski fatura veya fiyat etiketi tek başına yeterli olmayabilir. Stoklarınız sık değişiyorsa dönemsel bildirim veya abonman poliçesi seçeneklerini sorun.
Kâr kaybı sigorta bedeli, doğrudan cironuz, net kârınız veya stok değeriniz değildir. Poliçede tanımlanan brüt kârı mali kayıtlarınız üzerinden hesaplatın. Beklenen ciroyu ve tazminat süresini hesaba katın. Büyümeyi ve mevsimsel değişimleri de dikkate alın.
Enflasyon, kur ve yeni alımlarla değişen bedelleri dönem içinde izleyin
Varsa otomatik artışın yeterliğini kontrol edin. Yenilemeyi beklemeden güncelleme isteyin. Düşük bedel eksik sigortaya yol açabilir. Yüksek bedel zarardan fazla ödeme sağlamaz.
Sigorta bedeli ile prim farklıdır. Bedeli düşürerek ucuzlayan teklif hasarda daha az koruma sağlayabilir.
Poliçe kontrolü
Hasarda cebimden ne çıkar?
6 başlığı aşağıda inceleyebilirsiniz.
Muafiyet nedir?
Hasarın sizin karşılayacağınız kısmına muafiyet denir. Bu, sabit tutar veya yüzde olabilir. Hasar muafiyetin altında kalırsa ödeme yapılmayabilir. Yüzdenin hasara mı, sigorta bedeline mi uygulandığını kontrol edin. Asgari bir tutar olup olmadığını ve her olayda yeniden kesilip kesilmediğini öğrenin.
Özellikle depremde muafiyete ek olarak riskin bir yüzdesi size kalabilir. Poliçede bu pay varsa oranını ve muafiyetle birlikte uygulanışını örnek hasar hesabıyla öğrenin.
Alt limit ve yıllık toplam
Cam, para ve ek gider limiti toplam bedelden düşük olabilir. Olay başı, yıllık ve önceki ödemelerden kalan limitleri inceleyin. Limit üstü ve kapsam dışı zararlar ödenmez.
Örnek: Hasar anında değer 2 milyon TL, poliçe bedeli 1 milyon TL
Oransal hesapta 400 bin TL kısmi hasarın 200 bini ödenir, 200 bini size kalır. Muafiyet ve diğer koşullar ödemeyi etkileyebilir. Farklı sözleşme hükümleri olabilir.
Yeni malın alım bedeliyle ödeme tutarı farklı olabilir. Poliçedeki yeni değer/rayiç esasını, varsa yaş ve yıpranma şartlarını inceleyin. Her hasarda aynı kesintiyi varsaymayın.
İş durması: Toparlanma sürenize uygun güvence seçin
İş durması teminatında ödeme yöntemini, limiti ve ödeme hesabına alınmayan süreyi kontrol edin. Kâr kaybında ise kapsanan hasar nedenlerini ve en fazla ne kadar süre ödeme yapılacağını inceleyin. Kapsam dışında kalan veya bu süreyi aşan kayıplar size kalabilir.
Sigorta bedeli ile prim farklıdır. Bedeli düşürerek ucuzlayan teklif hasarda daha az koruma sağlayabilir.
Poliçe kontrolü
Teklif ve yenilemede neyi karşılaştırırım?
7 başlığı aşağıda inceleyebilirsiniz.
Fiyatı neler etkiler?
Faaliyet, konum, yapı, mal değeri ve riskler fiyatı etkiler. Aynı bedel, teminat, limit, muafiyet ve varsa müşterek payla karşılaştırın. Düşük primin kapsamı daraltıp daraltmadığını inceleyin.
Maliyet ve kapsam: Teklifin geçerlilik süresini ve kabul şartlarını yazılı alın
Yalnızca aylık ödemeye bakmayın. Vergiler dahil toplam primi, taksit sayısını ve ödeme tarihlerini karşılaştırın. Aynı adlı teminatların istisnaları, bekleme süreleri ve ödeme koşulları farklı olabilir.
Teklife hazırlık
Faaliyet, açık adres, yapı, kullanım alanı, mal listesi, güvenlik önlemleri ve hasar geçmişini hazırlayın. İlk talepte bilmediğiniz bedelleri tahmin etmeyin. Uzmanla belirleyin.
Başlangıç ve ödeme: Teklif talebi güvenceyi başlatmaz
Başlangıç-bitiş tarih ve saatlerini, prim vadelerini kontrol edin. Aksi kararlaştırılmadıkça sigortacının sorumluluğu prim/ilk taksit ödenince başlar. Ödeme belgelerini saklayın.
Yenileme: Değişiklikleri bildirmek için yenilemeyi beklemeyin
Bedelleri güncel maliyetle inceleyin. Kapsam, limit, muafiyet ve özel şartları eski poliçeyle karşılaştırın. Yenileme otomatik sayılmaz. Yeni poliçeyi ve tarihlerde boşluk olmadığını doğrulayın.
Yardım hizmetlerini ayrı okuyun
Çilingir, tesisatçı, danışmanlık gibi yardımlarda başvuru kanalı, kullanım adedi ve parça/işçilik sınırlarını inceleyin. Hizmet sunulması tüm hasarın ödeneceği anlamına gelmez.
Sigorta bedeli ile prim farklıdır. Bedeli düşürerek ucuzlayan teklif hasarda daha az koruma sağlayabilir.
Poliçe kontrolü
Poliçemde neye bakmalıyım?
Aynı faaliyet, bedel ve teminatlarla karşılaştırın. Fiyatın yanında hasarda size kalan payı ve işinizin devamını düşünün.
İşletmenin binası, ekipmanı ve ticari malları için seçilen risklere karşı güvence sağlayabilen bir sigortadır. Sorumluluk ve iş durması gibi ihtiyaçlar ayrıca değerlendirilir. Kapsam her üründe aynı değildir.
2İş yeri paket sigortası zorunlu mu?
İş yeri paket sigortası genel olarak isteğe bağlıdır. DASK kapsamındaki binalara ilişkin yükümlülükler, faaliyete özgü zorunlu sigortalar veya sözleşmeyle istenen güvenceler ayrıca değerlendirilir. Paket poliçe bunların yerine otomatik geçmez.
3Kiracı olarak sigorta yaptırabilir miyim?
Kendi demirbaş, makine ve stoklarınız için güvence isteyebilirsiniz. Yaptırdığınız sabit dekorasyonu ve mülk sahibine karşı sorumluluk ihtiyacını ayrıca belirtin.
4İş yeri sigortası depremi kapsar mı?
Deprem güvencesinin poliçede bulunması gerekir. Bina ile muhteviyat bedellerini ve koşullarını ayrı kontrol edin. Diğer ek teminatların depremde de geçerli olduğunu ayrıca teyit edin.
5İş yeri sigortası fiyatı nasıl belirlenir?
Faaliyet, konum, yapı, sigortalanacak değerler ve seçilen teminatlar gibi etkenler değerlendirilir. Teklifleri aynı bedel, kapsam ve muafiyetlerle karşılaştırın.
Son içerik kontrolü:
·
BES Dijital
WhatsApp iletişim hattı
Merhaba 👋
Size nasıl yardımcı olabiliriz? Bir konu seçerek sohbete başlayın.