Kasko, poliçedeki kendi aracınızın teminatlı maddi zararlarını karşılar. İsteğe bağlıdır. Zorunlu trafik sigortasının yerine geçmez. Kapsamı kasko türüne göre değişir.
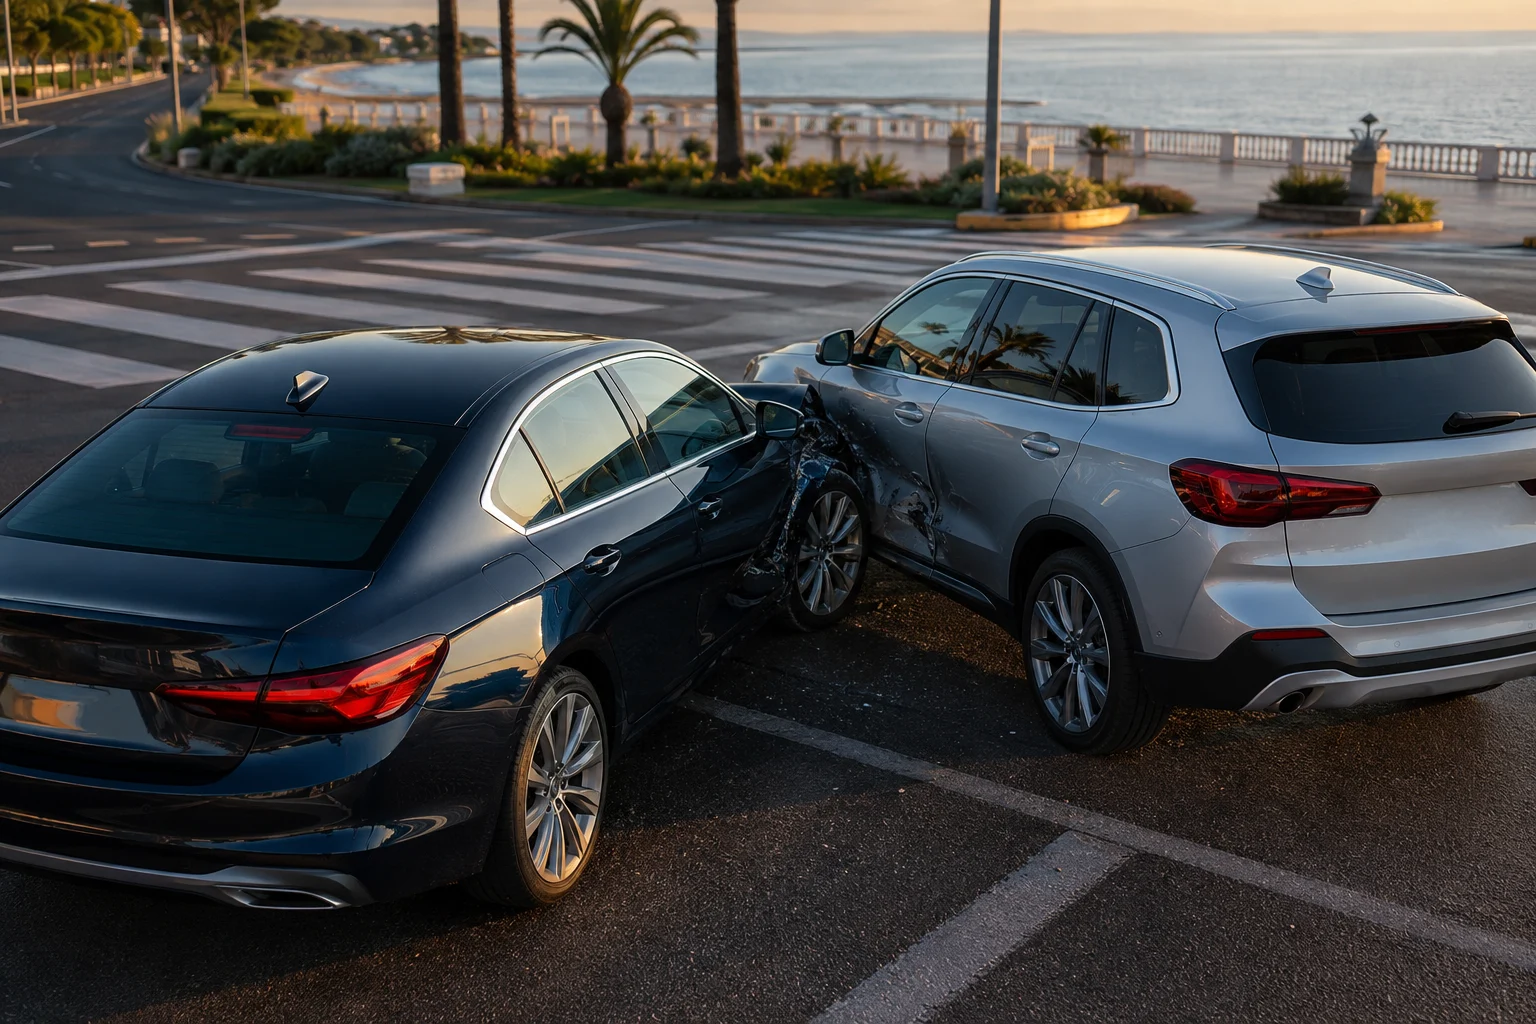
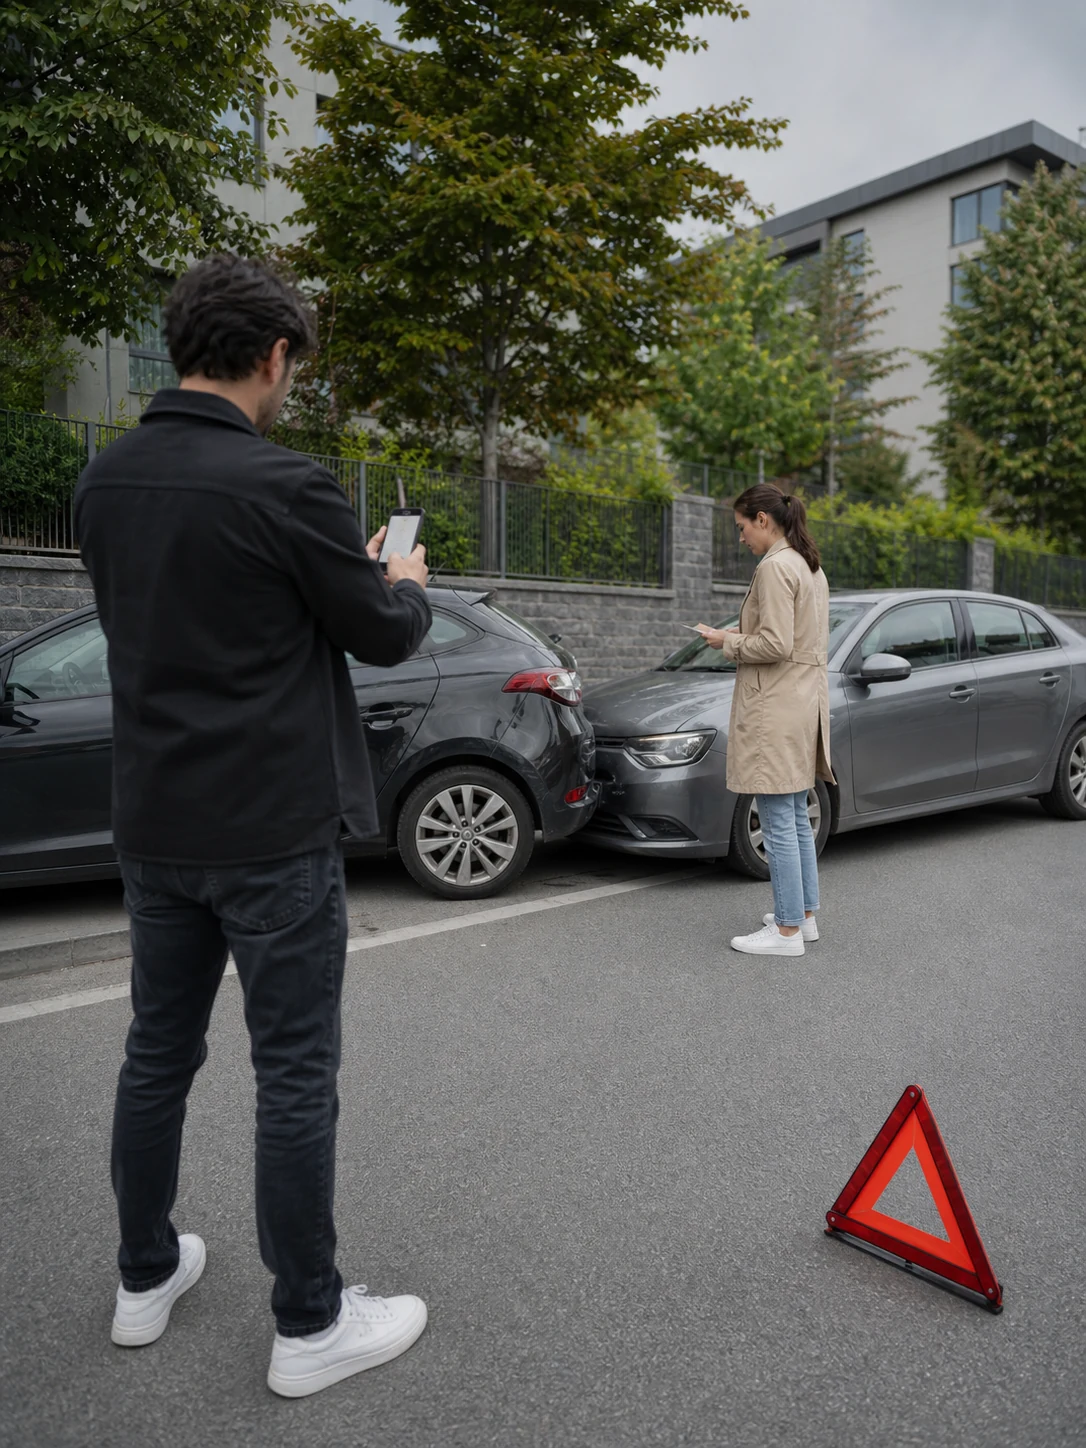
Çarpışma
Aracınızın, karayolunda veya demiryolunda kullanılan motorlu ya da motorsuz başka bir araçla çarpışması sonucu oluşan doğrudan maddi zararları kapsar.
Ne korunur?
Poliçede belirtilen aracınız. Karşı araçtaki hasar bu teminat kapsamında ödenmez.
Hangi zarar?
Çarpışmanın doğrudan neden olduğu kaporta, mekanik aksam ve diğer araç parçalarındaki hasarlar.
Hasar ödemesinde poliçedeki muafiyetler, servis ve parça koşulları ile genel ve özel şartlar esas alınır.
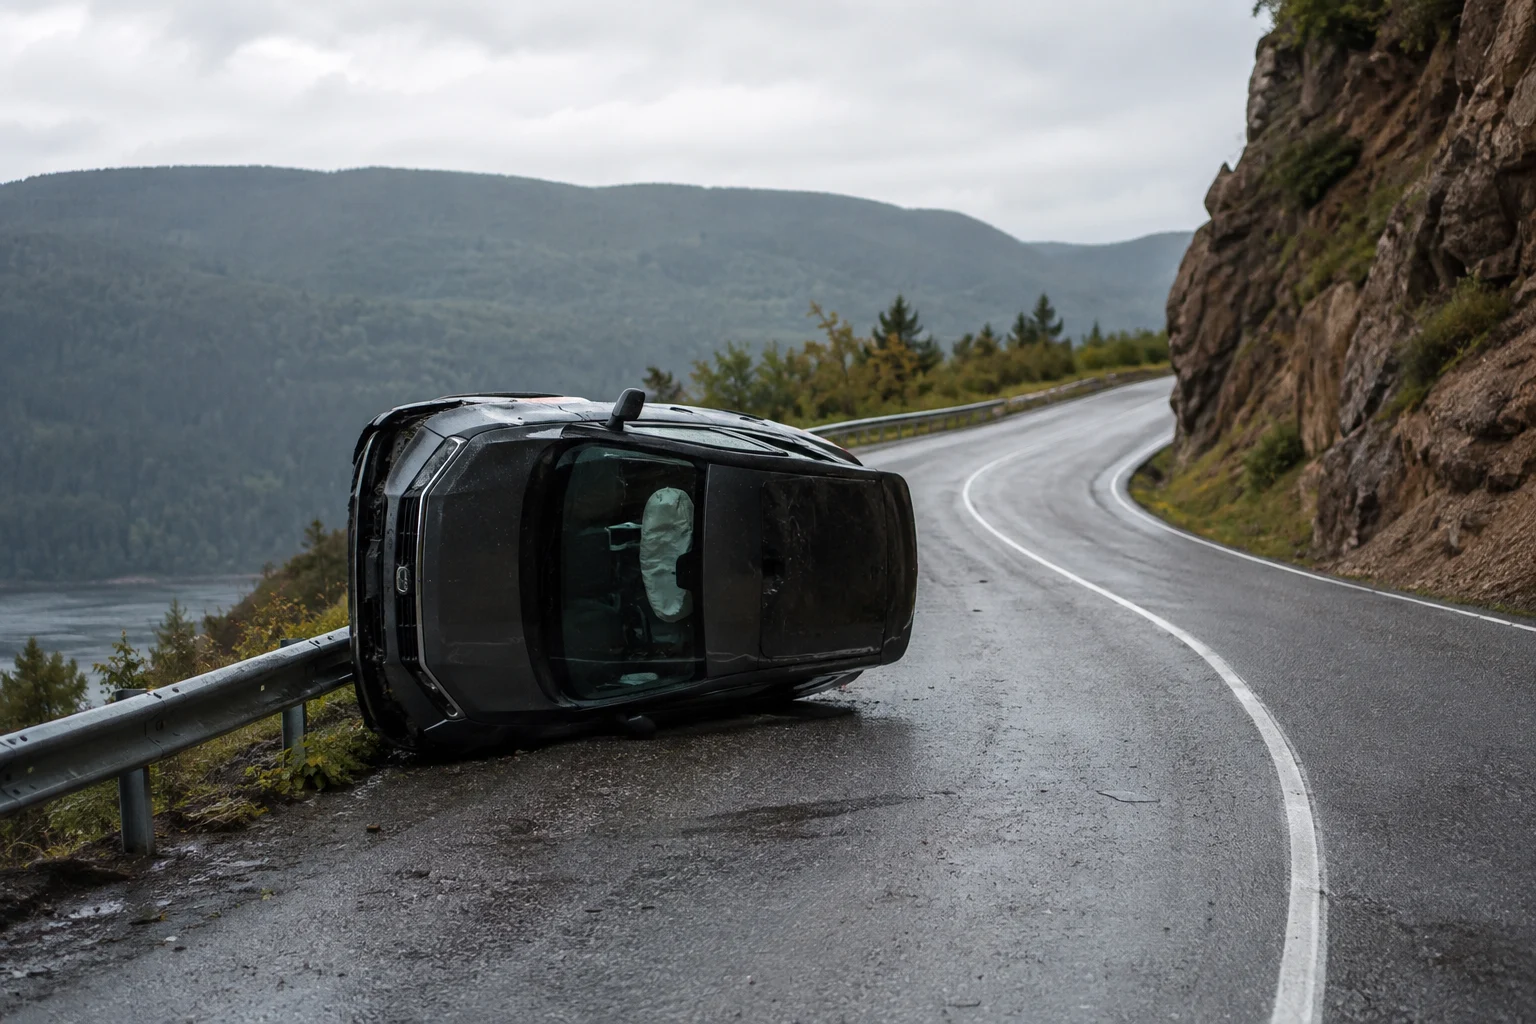
Çarpma, devrilme ve düşme
Aracınızın bir cisme çarpması, araca cisim çarpması, devrilmesi, düşmesi veya yuvarlanması sonucu oluşan doğrudan maddi zararları kapsar.
Ne korunur?
Poliçede belirtilen aracınız korunur. Araç hareket hâlindeyken veya dururken, sizin ya da sürücünün isteği dışında ani ve dış etkilerle oluşan kazalar değerlendirilir.
Hangi zarar?
Direğe veya duvara çarpma, aracın üzerine cisim düşmesi, devrilme ya da yuvarlanma gibi tek taraflı kazaların araçta yol açtığı hasarlar.
Deprem, dolu, fırtına ve sel kaynaklı zararlar için ilgili ek teminat gerekir. Hasar ödemesinde poliçedeki muafiyetler ile genel ve özel şartlar esas alınır.
Kötü niyetli hareketler
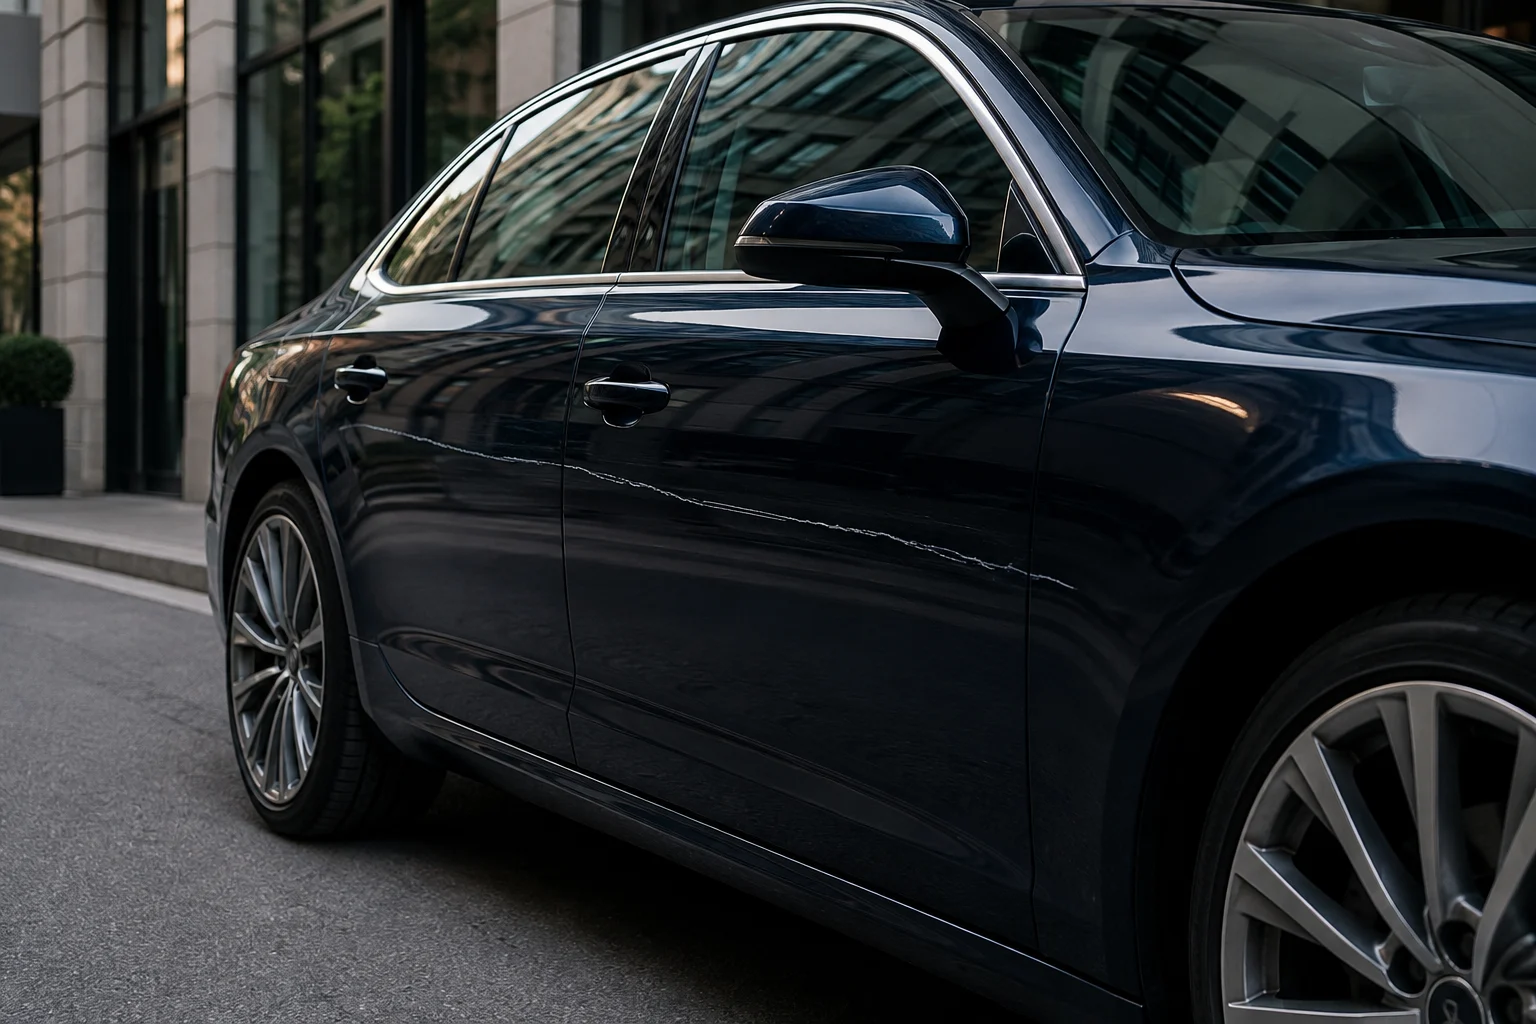
Üçüncü kişilerin kötü niyetle veya muziplikle gerçekleştirdiği hareketler ile fiil ehliyetine sahip olmayan kişilerin yol açtığı doğrudan maddi zararları kapsar.
Ne korunur?
Poliçedeki aracınız ve teminat kapsamındaki donanımı. Sigortalının araca kasten verdiği zararlar kapsam dışıdır.
Hangi zarar?
Üçüncü kişilerin aracınızı kasıtlı çizmesi, aynasını kırması veya kaportasına zarar vermesi gibi olayların neden olduğu doğrudan maddi hasarlar.
Sigortalının fiillerinden sorumlu olduğu veya birlikte yaşadığı kişilerin kasıtlı zararları kapsam dışıdır. Grev, lokavt, kargaşalık, halk hareketleri ve terörde ek teminatlar ve istisnalar geçerlidir.
Yanma
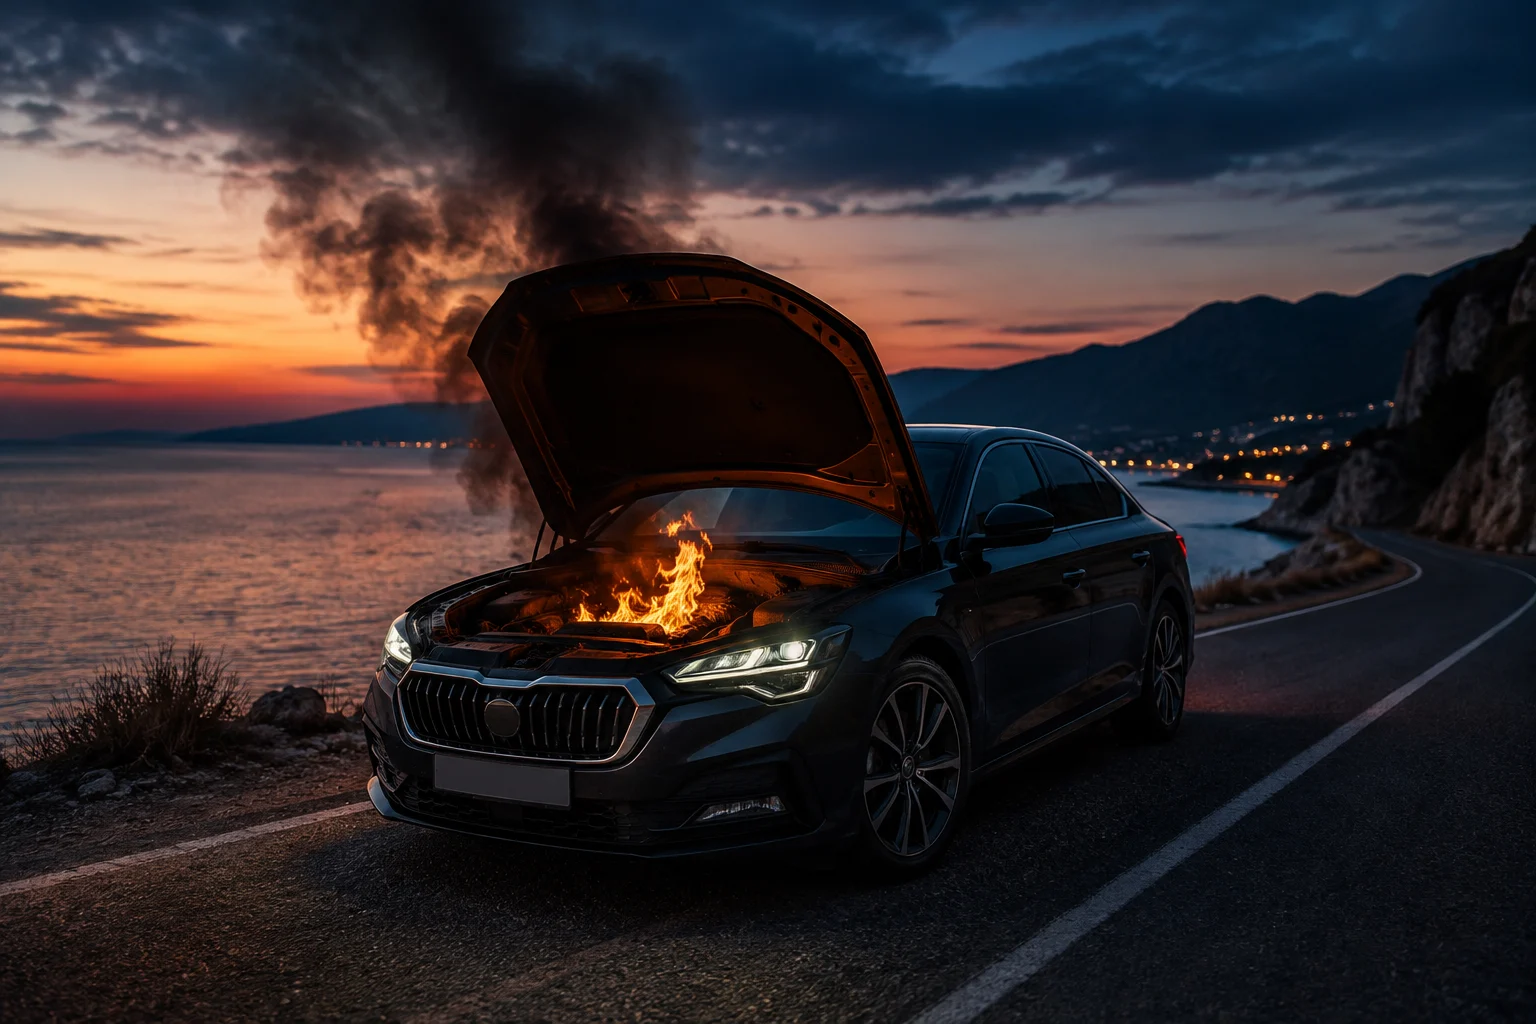
Aracınızın yanması sonucu oluşan doğrudan maddi zararları, poliçedeki teminat ve koşullar çerçevesinde kapsar.
Ne korunur?
Poliçede belirtilen aracınız ve teminat kapsamındaki donanımı.
Hangi zarar?
Yangının aracın gövdesinde, iç döşemesinde, motor bölümünde ve diğer parçalarında neden olduğu doğrudan maddi hasarlar.
Hasar ödemesinde yangının nedeni, poliçedeki muafiyetler ile genel ve özel şartlar esas alınır. Sigara ve benzeri maddelerin temasıyla yangın çıkmadan oluşan yanıklar, ek sözleşmeyle teminata dahil edilebilir.
Çalınma ve çalınmaya teşebbüs
Aracınızın veya parçalarının çalınması ya da çalınmaya teşebbüs edilmesi sonucu oluşan doğrudan maddi kayıp ve hasarları, poliçe koşulları çerçevesinde kapsar.
Ne korunur?
Poliçede belirtilen aracınız, parçaları ve fabrika çıkışı standart donanımı. Standart dışı aksesuarların poliçede belirtilmesi gerekir.
Hangi zarar?
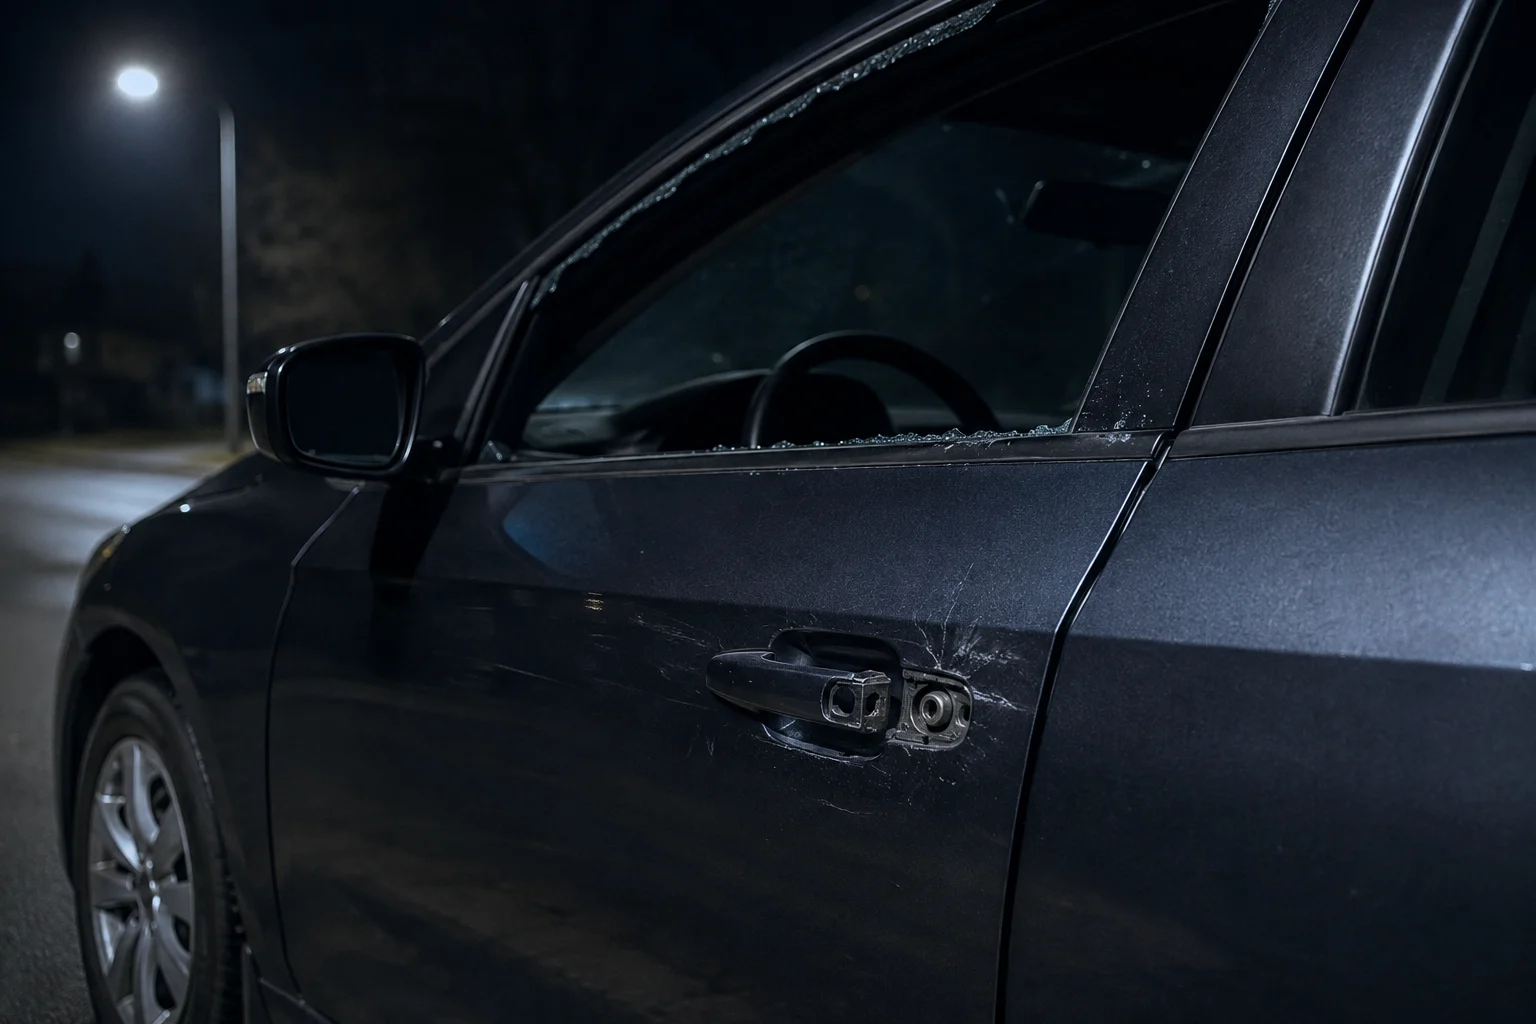
Aracın veya parçalarının çalınmasıyla oluşan kayıplar karşılanır. Çalma girişimi sırasında kapı, kilit, cam ve diğer parçalarda oluşan hasarlar da değerlendirilir.
Sigortalının fiillerinden sorumlu olduğu veya birlikte yaşadığı kişilerin aracı kaçırması ya da çalması kapsam dışıdır. Anahtarla hırsızlık ve teşebbüsü ile anahtar kaybı veya çalınmasına bağlı kilit değişimi ek sözleşme koşullarına tabidir.
Kasko türleri
Hangi kasko türü neyi kapsar?
Dört kasko türü vardır: dar kasko, kasko, genişletilmiş kasko ve tam kasko. Bu türler, içerdikleri ana ve ek teminatlara göre ayrılır.
Tam kasko, sınırsız koruma demek değildir. Genel istisnalar, muafiyetler ve poliçe koşulları sürer.
Ana teminatlar
Beş ana teminat
Ek teminatlar
Ek sözleşmeyle alınan koruma
İkame araç, servis ve parça seçenekleri ile İMM teminatının kapsam ve limitleri poliçeye göre farklılık gösterebilir.
Dört kasko türünün ana teminat, ek teminat ve hizmet karşılaştırması
Kasko türü
Beş ana teminat
Ek teminatlar
Hizmetler ve limitler
Dar kasko
Beş ana teminatın bir kısmı
Varsa poliçede belirtilir
Poliçede belirlenir
Kasko
Tamamı
Dahil değil
Poliçede belirlenir
Genişletilmiş kasko
Tamamı
Ek teminatların bir kısmı
Poliçede belirlenir
Tam kasko
Tamamı
Ek teminatların tamamı
Poliçede belirlenir
Poliçedeki türü okuyun. Pazarlama adı yerine kapsamı tarif eden ürün türüne ve teminat tablosuna bakın.
Tek bir ortak limit yoktur. Teminat kapsamındaki araç hasarlarında, hasar tarihindeki rayiç değer esas alınır. Rayiç yöntemi, ek teminat limitleri, muafiyet ve hizmet koşulları poliçede belirtilir.
Ek teminatlar
Doğa, anahtar ve yurt dışı için neler eklenebilir?
14 başlığı aşağıda inceleyebilirsiniz.
Deprem ve diğer afetler
Deprem, toprak kayması, fırtına, dolu, yıldırım ve yanardağ püskürmesi ek sözleşmeyle kapsanabilir. Ürün koşulları, dahil riskler ve varsa muafiyetler poliçede belirtilir.
Sel ve su baskını
Sel ve su baskını zararları ek sözleşmeyle kapsanabilir. Poliçede bu teminatın varlığını ve varsa muafiyeti kontrol edin.
Suya giren araçta ilk adım
Suya giren aracı yeniden çalıştırmak zararı artırabilir. Güvenli yere geçip sigortacının yardım hattına danışın.
Kemirgen ve diğer hayvanlar
Kemirgen ve sözleşmedeki diğer hayvan zararları ek teminatla kapsanabilir. Hayvana çarpma, çarpma teminatıyla değerlendirilir. Hasar nedeni ve poliçe koşulları esastır.
Anahtarla aracın çalınması
Anahtarın ek sözleşmede belirtilen yolla ele geçirilmesi sonucu aracın çalınması veya çalınma girişiminin yol açtığı zararlar kapsanabilir.
Anahtarın ele geçirilme koşulları
Anahtarın nasıl ele geçirildiği ve poliçe koşulları önemlidir. Her anahtarlı çalınma karşılanmaz.
Birlikte yaşanan kişilerin aracı çalması
Genel istisnalar sürer. Örneğin sigortalının birlikte yaşadığı kişilerin aracı çalması kapsam dışıdır.
Anahtar kaybı ve kilit değişimi
Anahtar kaybolur veya çalınırsa kilit değişimi ek teminatla karşılanabilir. Yeni anahtar ve kodlama masraflarının ödenmesi için bunların da poliçede yer alması gerekir. Geçerli olayları, olay başı limitleri ve yıllık limitleri kontrol edin.
Yurt dışındaki zararlar
Kasko Türkiye'de geçerlidir. Yurt dışı kapsamı ek sözleşmeyle genişletilir. Yeşil Kart kaskonun yerine geçmez.
Yurt dışına çıkmadan kontrol edilecekler
Yola çıkmadan geçerli ülkeleri, teminat süresini, muafiyetleri ve yardım hizmetlerinin coğrafi sınırını kontrol edin.
Grev, lokavt ve halk hareketleri
Grev, lokavt, kargaşalık, halk hareketleri ve bunları önlemek veya etkilerini azaltmak için yetkili organların müdahalesinden doğan zararlar ek sözleşmeyle kapsanabilir.
Terör ve sabotaj
3713 sayılı Kanundaki terör ve bundan doğan sabotaj zararları ek sözleşmeyle kapsanabilir. Her sabotaj bu terör tanımına girmez.
Terör olaylarında yetkili organların müdahalesi
Yetkili organların bu olayları önlemek veya etkilerini azaltmak için müdahalesinden doğan zararlar da bu ek teminatla kapsanabilir.
Terörde biyolojik ve kimyasal zarar istisnası
Bu olayların yol açtığı biyolojik/kimyasal kirlenme, bulaşma veya zehirlenme zararları kapsam dışıdır (A.5.9). Terör ek teminatı bu istisnayı kaldırmaz.
Güvenceler pakete göre değişir. Kapsam ve koşullar poliçenizde belirtilir.
Ek teminatlar
Kullanım, yanık ve arızada hangi ek riskler var?
16 başlığı aşağıda inceleyebilirsiniz.
Çekme ve çektirme sırasında zarar
Aracın yetkisiz kişilere çektirilmesi veya kurallara aykırı çekilmesi/çektirilmesi sırasında oluşan araç zararları ek sözleşmeyle kapsanabilir.
Çekme riski ile çekici hizmetinin farkı
Başka bir aracı çekmek tek başına bu ek riskin tanımı değildir. Bu güvence, çekici hizmetinden farklıdır.
Kullanım ve gelir kaybı
Teminatlı hasar nedeniyle araç kullanılamadığında oluşan kullanım veya gelir kaybı ek teminatla karşılanabilir. İkame araç hizmetinden farklıdır.
Kullanım ve gelir kaybında süre ve limit
Koruma, tam hasarda tazminat ödenene kadar sürer. Kısmi hasarda ise onarım bitene kadar devam eder. Poliçedeki süre ve tutar limitleri geçerlidir.
Tehlikeli madde taşıma
Yasal izinle ve kurallara uygun taşınan patlayıcı, parlayıcı veya yakıcı maddelerin yol açtığı araç zararları ek sözleşmeyle kapsanabilir.
Tehlikeli madde teminatının ürün koşulları
Kapsam, sigortacının sunduğu ürüne ve koşullarına bağlıdır.
Yarışlar ve hazırlık denemeleri
Aracın iddia veya yarışlara katılması ve bunlara hazırlık denemeleri sırasında oluşan araç zararları ek sözleşmeyle kapsanabilir.
Yarış öncesi kapsam kontrolü
Faaliyet öncesi sigortacıdan yazılı bilgi alın: Güvence günlük kullanım poliçesine dahil mi, hangi etkinliklerde ve koşullarda geçerli?
Sigara ve benzeri maddelerin yangın dışı zararları
Sigara ve benzeri maddelerin temasıyla oluşan yangın dışı araç zararları ek sözleşmeyle kapsanabilir. Döşemedeki sigara yanığı buna örnektir.
Yanık zararı ile yangın teminatının farkı
Bu ek risk, aracın yanmasına ilişkin ana teminattan farklıdır. Her ısı veya yanık hasarını otomatik kapsamda kabul etmeyin.
Eskime ve bakım kaynaklı zararlar
Yağsızlık, susuzluk, donma, bozukluk, eskime, çürüme, paslanma ve bakımsızlık zararları otomatik kapsanmaz.
Eskime teminatı ve periyodik bakım giderleri
Sigortacının ürün ve kabul koşullarına göre ek sözleşmeyle kapsanabilir. Güvencenin sunulması ve periyodik bakım giderleri ayrıca değerlendirilir.
Olaydan bağımsız arıza, kırılma ve lastik zararları
Teminatlı bir olaydan doğmayan ve böyle bir olayla sonuçlanmayan mekanik, elektrik veya elektronik arıza/kırılmalar ile lastik zararları ek sözleşme gerektirir.
Teminatlı olayla bağlantılı arıza ve zararlar
Teminatlı bir olaydan doğan veya böyle bir olayla sonuçlanan zararlar, ilgili teminat ve poliçe koşullarıyla değerlendirilir. Her arıza kapsam dışı değildir.
Ek arıza güvencesinin koşulları
Ek arıza güvencesi her üründe yoktur. Yaş, kilometre, bakım, parça, limit ve muafiyet koşullarını kontrol edin. Üretici garantisi ve bakım hizmeti ayrıdır.
Diğer ek riskler
Genel şartlarda dışlanmayan diğer riskler de ek sözleşmeyle alınabilir. Üründe sunulan ek teminatlar ve özel koşulları poliçede belirlenir.
Güvenceler pakete göre değişir. Kapsam ve koşullar poliçenizde belirtilir.
Ek teminatlar
İlave güvenceler ve araç bilgileri neler?
İlave güvenceler ve araç türüne özel koşullar aşağıda özetlenmiştir. Her başlık ayrı bir ek teminat değildir. Kapsam şirket ve pakete göre değişir.
İlave güvence
İhtiyari mali sorumluluk (İMM)
Türkiye’de üçüncü kişilerin maddi ve bedensel zararında trafik limitini aşan kısmı İMM limitiyle karşılar. Kendi araç hasarı kapsam dışıdır. Manevi tazminat ek sözleşmeyle alınır.
İlave güvence
Ferdi kaza
Poliçedeki sürücü/yolculara teminatlı kazada ölüm ve sürekli sakatlık güvencesi verir. Ödeme kişi başı tutara ve sakatlık oranına bağlıdır. Tedavi ve geçici çalışamama ayrıca eklenir.
İlave güvence
Hukuksal koruma
Araç veya sürücüyle ilgili hukuki giderleri poliçe limitleriyle karşılar. Bazı sözleşme uyuşmazlıkları ek teminat ister. Para cezaları, tazminat borçları ve bu sigortacıyla uyuşmazlıklar kapsam dışıdır.
İlave güvence
Aracınızın değer kaybı
Onarım sonrası değer kaybı, poliçeye eklenirse koşul ve limitlerle karşılanabilir. Onarım bedelinden ayrıdır. Kusurluya veya sigortacısına talep ayrıdır. Aynı zarar iki kez ödenmez.
İlave güvence
Kişisel eşya ve ticari yük
Eşya, bagaj ve yük için ek teminat veya ayrı sigorta gerekebilir. Korunan eşya, hasar türü, limit, muafiyet, belgeler ile nakit, ziynet ve elektronik cihaz sınırlarını kontrol edin.
Araç ve poliçe bilgisi
LPG ve ek aksesuarlar
LPG ve araçtaki önemli değişiklikleri bildirin. Standart donanım, seçilen teminatlarla korunur. Ek aksesuarlar ise poliçede yazılı olmalıdır. Bedel, limit ve ek primi kontrol edin. Sonraki değişiklikler için poliçeye bir değişiklik belgesi (zeyilname) ekletin.
Araç ve poliçe bilgisi
Elektrikli araç ve şarj ekipmanı
Batarya hasarı, kapasite kaybı ve arıza farklıdır. Mülkiyet, yaş ve muafiyet önemlidir. Şarj ekipmanı ve siber risk kapsamı poliçeye bağlıdır. Mobil şarj ve çekici ayrı hizmetlerdir.
Araç ve poliçe bilgisi
ÖTV istisnalı araçlar
ÖTV istisnası ve tertibat bildirilmelidir. Prim indirimi poliçede gösterilir. Tam veya ağır hasar oranında rayiçten ÖTV düşülmez. Net ödeme için vergi, devir ve tescil koşulları ayrıca incelenir.
Araç ve poliçe bilgisi
Vale, otopark ve yanlış yakıt
Aracı teslim ettiğinizi gösteren belgeyi saklayın. Anahtarla çalınma koşullarını kontrol edin. Yanlış yakıt ve kurtarma güvencesi ürüne, olayın nedenine, limite ve muafiyete bağlıdır. Hizmeti verenin sorumluluğu ise kendi sözleşmesi ve mevzuata göre değerlendirilir.
Güvenceler pakete göre değişir. Kapsam ve koşullar poliçenizde belirtilir.
Ek teminatlar
Kapsamı nasıl genişletirim?
Sel, deprem, dolu, anahtar kaybı ve yurt dışı teminatları pakette olabilir. Trafik limitini aşan sorumlulukta İMM, sürücü ve yolcular için ferdi kaza kapsamına bakın.
Temel riskler: Türüne göreEk koruma: Poliçede seçilir
Güvenceler pakete göre değişir. Kapsam ve koşullar poliçenizde belirtilir.
Ek teminatlar ana menüsü gösteriliyor.
Hasar sonrası yol haritası
Hasar bildirimi ve ödeme nasıl ilerler?
5 başlığı aşağıda inceleyebilirsiniz.
1. Güvenliği sağlayın, zararı büyütmeyin
Güvene geçin. Yaralanma/yangın/acil tehlikede 112’yi arayın. Hasar artacaksa durup çekici alın. Teminatlı riski önleme/azaltmada makul giderler, önlem sonuçsuz kalsa da genel şartlarla karşılanır.
2. Olayı belgeleyin
Güvenliyse fotoğraf çekin. Olay, taraf ve tanık bilgilerini kaydedip kamera kayıtlarını koruyun. Karşılıklı tutanak yalnızca koşulları uygun maddi hasarlı kazalarda kullanılır. Yaralanma, alkol veya ehliyet şüphesi ve diğer istisnalarda polis ya da jandarmaya başvurun. Hırsızlığı yetkili makamlara hemen bildirin.
3. Sigortacınıza bildirin
Hasarı öğrenince 5 iş gününde sigortacıya, poliçe acentesine veya ALO 193’e bildirin. OHİM’de kasko dosyasını doğrulayın. İhbarı, dosya numarasını ve yazışmaları saklayın.
Belgeleri iletin. Ek belge listesini yazılı alın ve teslim kayıtlarını saklayın. Zorunlu olmadıkça olay yerinde veya araçta değişiklik yapmayın. Yapılan müdahaleyi belgeleyin. Onarımdan önce servis, parça, size kalan tutar ve diğer giderleri sigortacınızla netleştirin.
5. Hesabı ve sonucu kontrol edin
Eksper raporu, ödeme yöntemi, araç değeri ve kesintileri inceleyin. İkame aracın iade koşullarını izleyin. Uyuşmazlıkta yazılı gerekçe isteyin. Ödeme ve itiraz için süreler başlığına bakın.
Bildirim, belge ve ödeme süreleri farklıdır. Genel şartlardaki koşullar ve dosyanın durumu birlikte değerlendirilir.
Hasar sonrası yol haritası
Süreler, haklar ve başvuru yolları neler?
10 başlığı aşağıda inceleyebilirsiniz.
1Bildirim, ödeme ve avans
Hasar bildirimi5 iş günü
Hasarı öğrendikten sonra 5 iş günü içinde sigortacınıza bildirin. Çalınmayı yetkili makamlara hemen bildirin. Süre geçse de başvurun. Gecikme otomatik hak kaybı değildir. Ödenecek tutarı artırmışsa kusurunuza göre indirim yapılabilir. Sigortacı olayı zaten biliyorsa bu indirim uygulanmaz.
Ek belge bildirimi3 iş günü
Sigortacı, ihbardan itibaren 3 iş gününde poliçede sayılmayan ek belgeleri bildirir. Belge listesini ve teslim kayıtlarını saklayın.
Ödeme süresi, talep hakkı ve gecikme faizi
Belge ve rapor tesliminden 10 iş gününde inceleme biter. Ödeme en geç ihbardan 45 gün sonra talep edilebilir. Sigortacıya yüklenemeyen gecikmede süre durur. Gecikme faizi koşulları saklıdır.
İhbarın üzerinden üç ay geçtiyse avans
İhbardan üç ayda inceleme bitmezse, mutabakatla veya anlaşmazlıkta mahkemenin ön ekspertiziyle belirlenen hasarın en az %50’si avans ödenir. Son tazminattan düşülür.
2Tahkim ve başvuru koşulları
Şirkete başvuru ve tahkim koşulları
Şirkete yazılı başvurudan sonra nihai yanıt yetersizse veya 15 iş gününde yanıt yoksa tahkime başvurulabilir. Şirket üyeliği, hasar tarihi, belgeler ve güncel başvuru koşulları kontrol edilmelidir.
2026/02’ye göre şirket, zamanında eksper atadığını ve raporun kusuru dışında geciktiğini SBM kaydıyla kanıtlarsa, talebin reddi veya karşılanmaması yönünden tahkim uyuşmazlığı oluşmuş sayılmaz.
Aynı uyuşmazlık başka mercideyse
Mahkeme, HMK tahkimi veya Tüketici Hakem Heyetine taşınan aynı uyuşmazlık Sigorta Tahkiminde incelenmez. Mahkeme ve tüketici başvuru yollarının koşulları ayrıca değerlendirilir.
Hasar bildirim süresi 5 iş günüdür. Zamanaşımı ise ödemenin istenebildiği tarihten itibaren 2 yıldır. Tazminat için olay tarihinden itibaren en fazla 6 yıllık üst süre de bulunur. Bu, başvurmak için 6 yıl bekleyebileceğiniz anlamına gelmez. Özel hükümler ve süreyi durduran veya kesen durumlar ayrıca değerlendirilir. Yalnızca dosya açılması süreyi korumaz.
Hasardan sonra poliçe devam eder mi?
Tam hasarda teminat biter, tüm prim sigortacıya aittir. Kısmi hasarda aksi yoksa bedel ödeme kadar azalır. Fesih poliçe koşullarına bağlıdır. Sigortacı ancak kısmi ödeme sonrasında feshedebilir.
ALO 193 / OHİM başvurusu ve takibi
Geçerli OHİM başvurusu SBM’ye ulaşınca ihbar yapılmış sayılır. Kayıt ödeme kararı değildir. Kuruluş izleyen iş günü iletişime geçer. Kasko dosyasının açıldığı doğrulanmalı, ihbar kaydı saklanmalıdır.
Bildirim, belge ve ödeme süreleri farklıdır. Genel şartlardaki koşullar ve dosyanın durumu birlikte değerlendirilir.
Hasar sonrası yol haritası
Tutanak, eksper ve çalınmada ne yapmalıyım?
11 başlığı aşağıda inceleyebilirsiniz.
Karşılıklı tutanak ve kolluk gereken hâller
Karşılıklı tutanak, en az iki araçlı ve yalnız maddi hasarlı kazada tüm sürücülerin anlaşması ve imzasıyla düzenlenir. Yaralanma, tek araç veya diğer istisnalarda kolluk gerekir. Acil yardım: 112.
Şirketlerin uzlaştığı kusur oranına bildirimden 5 iş gününde, bir kez ek bilgi/belgeyle şirkete itiraz edin. İki aracın trafik sigortacısı aynıysa SBM KTT Sorgulama ve İtiraz da kullanılabilir.
Ruhsat, ehliyet, poliçe, olay kaydı ve fotoğrafları hazırlayın. Kimlik, banka, ekspertiz ve onarım belgeleri dosyaya bağlıdır. Kesin listeyi şirketten alın. Güvenle iletip teslim kaydını saklayın.
Eksper ataması ve seçim usulü
Belgeler tamamlanınca şirket 1 iş gününde eksper atar. Atamazsa hak sahibi usulünce atayabilir. Tam ve ağır hasarda EKSİST’ten sıralı atama yapılır. Mevcut rapora itiraz ayrı işlemdir.
Raporun tamamlanması ve erişim
Rapor, ihbardan değil dosya rapora hazır olunca 5 iş gününde tamamlanır. Kimlik/hak sahipliği doğrulamasıyla SBM’den erişilir. İlk rapor ücretini şirket öder.
Eksper raporuna itiraz ve hakem eksper
Rapor giriş bildiriminden 3 iş gününde itiraz, itiraz raporu bildiriminden 3 iş gününde hakem eksper istenir. Eksperler atamadan 3 iş gününde rapor verir. Bu süreç Sigorta Tahkiminden ayrıdır.
İtiraz eksperinin ücretini kim öder?
Fark yoksa atamayı isteyen, önemli farkta raporu aleyhine değişen taraf itiraz/hakem eksper ücretini taban tarifeyle öder. Ulaşım, konaklama ve ek giderleri itirazdan önce öğrenin.
Çalınmada bildirim ve araştırma süreci
Çalınma, makamlara derhâl, sigortacıya 5 iş gününde bildirilir. Araç 30 günde bulunamazsa başvuru, çalınma şerhi ve devir engeli bulunmadığı belgelenerek şirket bilgilendirilir. Ödeme otomatik değildir.
Cezai soruşturma ödemeyi ne zaman etkiler?
B.3.3.3’e göre ilgili kişilerin kasıtla olaya yol açması veya zararı artırması için açılan ceza soruşturması bitene dek ödeme bekletilebilir. Her hırsızlık soruşturması bu kapsama girmez.
Çalınan araç bulunursa
Ödeme öncesi aracı geri alın. Teminatlı çalınma hasarı ayrıca incelenir. Ödeme sonrası derhâl sigortacıya bildirin. Anlaşmaya göre tazminatı iade veya aracın mülkiyetini devir gerekebilir.
Ödeme veya ret kararına itiraz
Rapor, araç değeri dayanakları ve kesintileri alıp belgelerle şirkete yazın. Eksper itirazı ve ödeme tahkimi ayrıdır. Süre/koşullar için “Süreler, haklar ve başvuru yolları neler?” kartına bakın.
Bildirim, belge ve ödeme süreleri farklıdır. Genel şartlardaki koşullar ve dosyanın durumu birlikte değerlendirilir.
Hasar sonrası yol haritası
Hasar sonrası ne yapmalıyım?
Önce can güvenliği. Güvenliyse olayı belgeleyin. Hasarı öğrendiğinizden itibaren en geç beş iş gününde sigortacınıza bildirin.
Önce: Can güvenliği ve gerekirse 112Ardından: Belgeleme ve hasar bildirimi
Kaza sonrası yol haritası ana menüsü gösteriliyor.
Kapsam dışı durumlar
Sürücü ve kullanımda hangi istisnalar var?
6 başlığı aşağıda inceleyebilirsiniz.
Gerekli ehliyetin bulunmaması
Araca uygun, geçerli sınıfta ehliyeti olmayan kişinin kullanımı sırasındaki zararlar kapsam dışıdır.
Alkol, kazayla bağlantı ve ispat
Yasal sınırı aşan veya yasakken alınan alkol genel istisnadır. Ölçüm tek başına yeterli değildir. Kazanın yalnız alkolden doğduğu delillerle incelenir. İspat kural olarak sigortacıdadır.
Uyuşturucu madde almış kişinin araç kullanımı sırasındaki zararlar genel şartlarda kapsam dışıdır.
Araca kasten zarar verilmesi
Sigortalının kendisi ya da fiillerinden sorumlu olduğu veya birlikte yaşadığı kişilerce araca kasten verilen zararlar dışlanır.
Belirli kişilerin aracı çalması
Sigortalının fiillerinden sorumlu olduğu veya birlikte yaşadığı kişilerin aracı kaçırması/çalmasından doğan zararlar dışlanır.
Kaza yerinden ayrılma ve zorunlu hâller
Ehliyet, alkol veya uyuşturucu ihlalinde sürücü tespitini engellemek amacıyla olay yerinden ayrılma kapsam dışıdır. Tedavi, yardım veya can güvenliği nedeniyle zorunlu ayrılmalar istisnadır.
Olay, hasarın nedeni, genel/özel şartlar ve yürürlükteki mevzuat birlikte değerlendirilir.
Kapsam dışı durumlar
Taşıma ve özel risklerde neler kapsam dışı?
6 başlığı aşağıda inceleyebilirsiniz.
Taşıma sırasında zararlar ve istisnaları
Taşıma zararları dışlanır. Aracın kendi gücüyle girip çıktığı, ruhsatlı sefer yapan gemi ve trenler hariçtir. Hasar veya arızada zorunlu taşıma ve çekilme zararları teminat koşullarına bağlıdır.
Fazla yük veya yolcu
Yalnızca ruhsattaki taşıma haddinin aşılmasından doğan zararlar dışlanır. Fazla yük veya yolcu tek başına her hasarı dışlamaz.
Savaş ve ayaklanmalar
İlan edilmiş olsun olmasın savaş, istila, yabancı düşman hareketleri, iç savaş, ihtilal, isyan ve ayaklanma zararları dışlanır. İlgili askerî ve düzeni sağlayan kolluk hareketleri de kapsam dışıdır.
Nükleer riskler ve ilgili tedbirler
Nükleer yakıt, atık ve ayrışım kaynaklı radyasyon ve radyoaktif bulaşma zararları kapsam dışıdır. Bunlara karşı alınan askerî ve kolluk tedbirlerinden doğan zararlar da karşılanmaz.
Kamu otoritesinin araç üzerindeki işlemleri
Kamu tasarruflarından doğan araç zararları dışlanır. Çektirme istisnadır. Ödeme, hasarın nedeni ve poliçe koşullarına bağlıdır.
Terör kaynaklı kirlenme ve teminat sınırı
Terör, bağlantılı sabotaj ve bunlara müdahaleden doğan biyolojik veya kimyasal kirlenme, bulaşma ve zehirlenme kapsam dışıdır. Terör ek teminatı bunu kaldırmaz. Her sabotaj bu istisnaya girmez.
Olay, hasarın nedeni, genel/özel şartlar ve yürürlükteki mevzuat birlikte değerlendirilir.
Kapsam dışı durumlar
Ek teminat yoksa veya hasar eskiyse ne olur?
9 başlığı aşağıda inceleyebilirsiniz.
Ek teminatı kontrol edin
Sel, deprem ve belirli anahtar riskleri ek sözleşme ister. Ürün ve koşulları poliçede kontrol edin. Eksik ek güvence genel istisna değildir.
Poliçeden önceki hasar
Yeni poliçe başlamadan oluşmuş hasarı geriye dönük karşılamaz.
Başlangıçta doğru beyan ve şirketin hakları
Araç ve kullanım bilgileri doğru bildirilmelidir. Her hata ret nedeni değildir. Şirket, ihlali öğrenince 15 günde cayabilir veya prim farkı isteyebilir. Fark 10 günde kabul edilmezse cayılmış sayılır.
Hasar bildirimi ve gecikmenin etkisi
Hasarı öğrendikten sonra 5 iş günü içinde bildirin. Süre geçmiş olsa da hemen başvurun. Gecikme otomatik hak kaybı değildir. Ödemeyi artıran bir gecikmede, kusurunuza göre indirim yapılabilir. Şirket olayı zaten biliyorsa bu indirim uygulanmaz.
Beyan ihlalinin hasar ödemesine etkisi
İhlal hasara veya tutara etki ederse ihmal derecesiyle indirim yapılır. Kasıtlı ihlal olayla bağlantılıysa ödeme kalkabilir. Bağlantısızsa ödenen/gereken prim oranıyla ödeme yapılır.
Poliçe sırasında risk artışı ve sonuçları
İzinli risk artışı hemen, izinsiz artış öğrenilince 10 günde bildirilmelidir. Şirket 1 ayda prim farkı veya fesih isteyebilir. Fark 10 günde kabul edilmezse fesih olur. İhlal ödemeyi etkileyebilir.
Arızanın teminatlı olayla bağlantısı
Teminatlı olaydan doğan veya bu olaya yol açan arıza ve lastik zararı poliçeye göre değerlendirilir. Diğer mekanik, elektrik ve elektronik arızalar ile lastik zararları, varsa ek teminat gerektirir.
Yıpranma, bakım ve garanti
Belirli yıpranma zararları ürün koşullarıyla ek sözleşmeye alınabilir. Periyodik bakım, üretici garantisi ve kasko ayrıdır. Bakım giderlerinin karşılanması ürünün özel koşullarında belirtilir.
Başka sürücü ve kullanım koşulları
Uygun ehliyet ve genel şartlar aranır. Sürücü, yaş, gün, mesafe ve kullanım sınırları poliçeye göre değişir. A.7 koşulları açıkça en az 14 punto yazılır.
Olay, hasarın nedeni, genel/özel şartlar ve yürürlükteki mevzuat birlikte değerlendirilir.
Kapsam dışı durumlar
Neler kapsam dışı?
Kasko her zararı karşılamaz. Kasıt, ehliyetsiz kullanım ve diğer genel şart istisnaları tam kaskoda da geçerlidir.
Tam kasko: İstisnalar sürerGeçmiş hasar: Geriye dönük korunmaz
Olay, hasarın nedeni, genel/özel şartlar ve yürürlükteki mevzuat birlikte değerlendirilir.
Kasko kapsam dışı durumlar ana menüsü gösteriliyor.
Poliçe seçimi
Servis, parça ve yardım hizmetleri nasıl seçilir?
5 başlığı aşağıda inceleyebilirsiniz.
Servis, parça ve tazmin tercihi
Servis seçimi, ağ dışı kesinti, parça türü ve tedarik koşulları poliçede belirtilir. Tazmin yöntemi, servis veya parça belirtilmemişse genel şartlar uyarınca sigortalının tercihi esastır.
Kıymet artışı kesintisi ve rücunun etkisi
Onarım, aracın değerini belirgin şekilde artırırsa ödemeden kesinti yapılabilir. Her parça değişimi kesinti gerektirmez. Kesinti uygulanacak parça ve oran poliçede yazmalıdır. Kesinti, sorumlu taraftan geri alınabilen tutarın oranına göre azaltılır. Ödeme hesabını kontrol edin.
İkame araç: kapsam, süre ve kullanım
İkame aracın kapsamı, sınıfı, bekleme süresi ve kullanım limitleri poliçeye bağlıdır. Gelir kaybı karşılanmaz. Hizmet onayı, teslim, depozito, sürücü koşulları ve ek ücretler kontrol edilmelidir.
Cam ve mini onarım: kapsam ve başvuru
Cam türü, hasar, servis, muafiyet ve işlem sınırları poliçeye bağlıdır. Tüm cam ve çizikler kapsanmaz. Yıllık adet, hasarsızlığa etkisi, randevu ve hizmet onayı işlem öncesi doğrulanmalıdır.
Yol yardım, çekici ve size kalan giderler
Yardım hattından bölge, nakil limitleri ve sigortalıya ait giderler öğrenilmelidir. Teminatlı kısmi hasarda en yakın uygun servise gerekli nakil karşılanır. Bu hak asistans hizmetinden ayrıdır.
Seçtiğiniz teminat, servis, parça ve muafiyet koşullarının poliçede açıkça belirtildiğini kontrol edin.
Poliçe seçimi
Hasarda bana ne kalır, ödeme nasıl hesaplanır?
18 başlığı aşağıda inceleyebilirsiniz.
Muafiyetin hesabı ve uygulama koşulları
Muafiyet sabit tutar veya hasar/araç bedeli yüzdesidir. Taban, asgari tutar, olay başı ve servis/sürücü kesintilerine bakın. Hasarı aşan muafiyette ödeme sıfır olabilir. Negatif olmaz.
Aynı hasar, farklı muafiyet hesabı
100.000 TL hasarda, hasarın %5’i muafiyet ise sigortalı 5.000 TL, sigortacı 95.000 TL karşılar. Muafiyet 1 milyon TL araç bedelinin %5’i ise paylar 50.000’er TL’dir. Ek kesinti ve limit yoktur.
Limit ve muafiyet farklıdır
Limit, sigortanın ödeyeceği tutarın veya sunacağı hizmetin üst sınırıdır. Tutar, gün veya kullanım sayısı olarak belirlenebilir. Olay başı ve yıllık limitler farklı olabilir. Muafiyet olmaması, ödemenin sınırsız olduğu anlamına gelmez.
Rayiç değer nasıl belirlenir?
Hasar günündeki araç değeri esastır. Model, km, donanım ve durum etkilidir. TSB listesi ödeme garantisi değildir. Poliçede yöntem yoksa eksper rayici alınır. Yazılı dayanak isteyin.
Eksik/aşkın sigorta, anlaşmayla kapsanan ek aksesuar dâhil uygulanmaz. Seçilmemiş risk/bildirilmemiş aksesuar kapsanmaz. Muafiyet ve ayrı ek teminat limitleri sürer.
Yeni değer güvencesi
Varsa yeni değer klozunda sıfır araç değerinin hangi süre ve koşullarla esas alınacağını kontrol edin.
Rehin alacaklısı kaydı ödemenin alıcısını ve onayını etkileyebilir. Ödemenin kime, hangi koşullarla yapılacağını öğrenin.
Tam hasarın iki şartı
Tam hasar için KDV dahil onarım masrafının, aracın hasar tarihindeki piyasa değerini aşması gerekir. Eksperin de aracın onarılamayacağını belirlemesi gerekir.
Ağır hasar: oran ve kritik parça ölçütü
Onarılabilir araçta KDV dâhil onarımın hasar tarihindeki rayicin %60’ını aşması ağır hasar ölçütüdür. 2025/12 Ek-1 parça hasarında da eksper karar verebilir. Karar otomatik değildir.
Ağır hasarda kritik parçalar
Şasi, taban, tavan, direkler, batarya, hava yastıkları ve diğer kritik sistemlerdeki hasarlar ağır hasar değerlendirmesine girebilir. Ek-1 kapsamına göre kararı eksper verir.
Özel araçlarda hasar sınıflandırması
Özel amaçlı, sınırlı sayıdaki, klasik/antika araçlarda eksper, oranları dikkate almadan tam veya ağır hasar tespiti yapabilir.
Hasar sınıflandırması, eksper ve itiraz
Tam/ağır hasarı EKSİST’ten sıralı atanan eksper belirler. Tarafların tercihi değiştirmez, rapora itiraz edilebilir. “Pert” hukuki sınıf değildir. Sınıflandırma ve net ödeme ayrıdır.
Hurda/çekme belgesi ve sicil engeli
Tam hasarda hurda, ağır hasarda çekme belgesi şirkete verilmeden kural olarak ödeme olmaz. Sicil engelinde tutar mahkemenin belirlediği yere yatırılabilir. Giderler tazminattan düşer.
Tam/ağır hasar yoksa devir
Sigortacı, tam/ağır hasarlı olmayan aracın hasar ödemesi için kendisine veya araç sahibi dışındakilere devrini isteyemez.
Sovtaj ve aracın kimde kalacağı
Sovtaj, hasarlı aracın kalan değeridir. Başka kesinti yoksa 1 milyon TL rayiçten 300.000 TL sovtaj düşülür: size 700.000 TL ödenir, araç sizde kalır. Araç devredilirse hesap değişir.
Rücu: hakların sigortacıya geçmesi
Sigortacı ödediğini sorumludan/sigortacısından geri ister. Belgeleri koruyun. Aynı zarar iki kez alınmaz.
Prim borcu ve net ödeme
Aksi kararlaştırılmadıkça, tazminata ilişkin kalan prim taksitlerinin ödemesi hasar anında istenebilir. Prim borcu tazminattan düşülebilir. Kesintilerin dökümünü kontrol edin.
Seçtiğiniz teminat, servis, parça ve muafiyet koşullarının poliçede açıkça belirtildiğini kontrol edin.
Poliçe seçimi
Fiyat, başlangıç ve yenilemede neyi kontrol etmeliyim?
14 başlığı aşağıda inceleyebilirsiniz.
Fiyatı aynı koşullarla karşılaştırın
Aynı araç, sürücü ve kapsamla karşılaştırın. Teklif süresi, vergiler dahil prim, taksitler, indirimler, servis ve muafiyet koşullarını kontrol edin.
Güvencenin başlangıcı, süresi ve bitişi
Teklif güvence başlatmaz. Poliçenin tarih ve saatini, süresini ve ilk ödemeyi doğrulayın. Aksi kararlaştırılmadıkça ödeme yapılmadan güvence başlamaz.
Prim taksitini geciktirirsem ne olur?
İlk prim ödenmezse güvence başlamayabilir. Sonraki taksitlerde 10 günlük ödeme ihtarı sonrası fesih olabilir. Gecikmenin sonuçlarını şirketten yazılı öğrenin.
Hasarsızlık indirimi ve yenileme
Hasarsızlık indirimi ve istisnaları ürüne bağlıdır. İndirim sürse de prim artabilir. Yenilemede kapsamı ve tarihleri kontrol edin, güvencede boşluk bırakmayın.
Araç satılınca poliçe yeni sahibine geçer mi?
Aksi kararlaştırılmadıkça satışla poliçe biter. Kullanılmayan günlerin primi iade edilir. Satışı şirkete bildirin, iade hesabını saklayın. Yeni sahip poliçe yaptırır.
Poliçeyi iptal edersem ne kadar prim iadesi alırım?
İade tutarı, poliçenin sona erme nedenine, tarihine ve hasar durumuna göre değişir. Tam hasarda primin tamamı şirkete aittir. İptal yöntemini ve iade veya borç hesabını yazılı isteyin. Bildiriminizi saklayın.
İnternetten veya telefondan aldığım kaskodan cayabilir miyim?
Uzaktan alınan kaskoda kural olarak 14 günlük cayma hakkı vardır. İstisna ve hizmet bedeli uygulanabilir. Bildirimi yazılı yapın, 30 günlük iade koşullarını kontrol edin.
Aynı araç için iki kasko poliçesi yaptırabilir miyim?
Aynı risk için ikinci poliçenin geçerliliği yasal koşullara bağlıdır. Mevcut poliçeyi bildirin. Aynı zarar iki kez ödenmez, şirketler payları oranında sorumludur.
Kullanım şekli, plaka veya araç bilgisi değişirse ne yapmalıyım?
Araç ve kullanım değişikliğini şirkete bildirin. Ruhsat poliçeyi güncellemez. Risk değişirse prim ve kapsam değişebilir. Gerekli poliçe ekini ve yazılı koşulları isteyin.
Araç miras kalırsa kasko devam eder mi?
Ölümde poliçenin hak ve borçları mirasçılara geçer. Sigortayı öğrenince 15 günde bildirin. Fesih hakkı, süreleri ve kullanılmayan prim iadesini şirketten öğrenin.
Hasardan sonra teminatın devamı
Kısmi hasarda aksi yoksa bedel ödeme kadar azalır. Tamamlama ve ek prim koşullarına bakın. Sigortacı ödeme sonrası feshedebilir. Tam hasarda güvence biter, tüm prim şirkete aittir.
Sigorta şirketinin tahkim üyeliği
Şirketin tahkim üyeliğini ve Komisyon iletişimini kontrol edin. Kaskoda olay üyelikten sonra olmalı. Önce şirkete başvurulmalı ve diğer başvuru koşulları sağlanmalıdır.
Bilgilendirme, genel/özel şartlar ve poliçe eklerini okuyun. Muafiyet ve kullanım kısıtları en az 14 punto olmalı. Anlaşmaya aykırı hükümler için yazılı düzeltme isteyin.
Satın almadan önce kontrol listesi
Araç/sürücü bilgileri, kapsam, limit, muafiyet, servis ve yardım koşullarını doğrulayın. Rehin, ödeme, tarihler, hasar ve tahkim bilgilerini inceleyip belirsizlikleri yazılı sorun.
Seçtiğiniz teminat, servis, parça ve muafiyet koşullarının poliçede açıkça belirtildiğini kontrol edin.
Poliçe seçimi
Poliçede neye bakmalıyım?
Aynı kasko türünde servis, parça, muafiyet ve yardım hizmetleri değişebilir. Fiyatları bu koşulları eşitleyerek karşılaştırın.
Aynı tür: Koşullar değişebilirKarşılaştırma: Aynı kapsamla
Kasko, aracınızın poliçede seçilen risklerden doğan zararlarını karşılar. Çarpışma, yanma ve çalınma gibi teminatların kapsamı pakete göre değişir. Zorunlu trafik sigortasının yerine geçmez.
2Kasko tekliflerini nasıl karşılaştırmalıyım?
Fiyatla birlikte teminatları, servis ve parça koşullarını, muafiyeti ve ikame araç süresini karşılaştırın. Muafiyet, hasarda sizin karşılayacağınız paydır.
3Kasko güvencesi ne zaman başlar?
Teklif almak veya form doldurmak güvenceyi başlatmaz. Teminat, gerekli prim koşulları sağlandığında poliçede belirtilen tarih ve saatte başlar.
4Hasar sonrası ne yapmalıyım?
Önce güvenliği sağlayın. Acil durumda 112’yi arayın. Güvenliyse olayı belgeleyin ve hasarı öğrendiğinizden itibaren en geç beş iş günü içinde sigortacınıza bildirin.
5Aracımı satarsam kasko devredilir mi?
Genel kural olarak kasko alıcıya devredilmez ve araç satışıyla sona erer. Poliçenizdeki özel düzenlemeleri ve kullanılmayan süreye ilişkin prim iadesini sigorta şirketinizden öğrenebilirsiniz.
Son içerik kontrolü:
·
BES Dijital
WhatsApp iletişim hattı
Merhaba 👋
Size nasıl yardımcı olabiliriz? Bir konu seçerek sohbete başlayın.