Konut sigortasının kapsamını öğrenin, ihtiyacınıza uygun güvenceler için teklif alın.
Konutunuz için teklif isteyin
Kısa bilgilerle hızlıca başlayın.
1Konut
2İletişim
3Onay
Bilgileriniz KVKK kapsamında korunur.
Ücretsizdir, bağlayıcı değildir.
Temel teminatlar
Konut sigortası neleri karşılar?
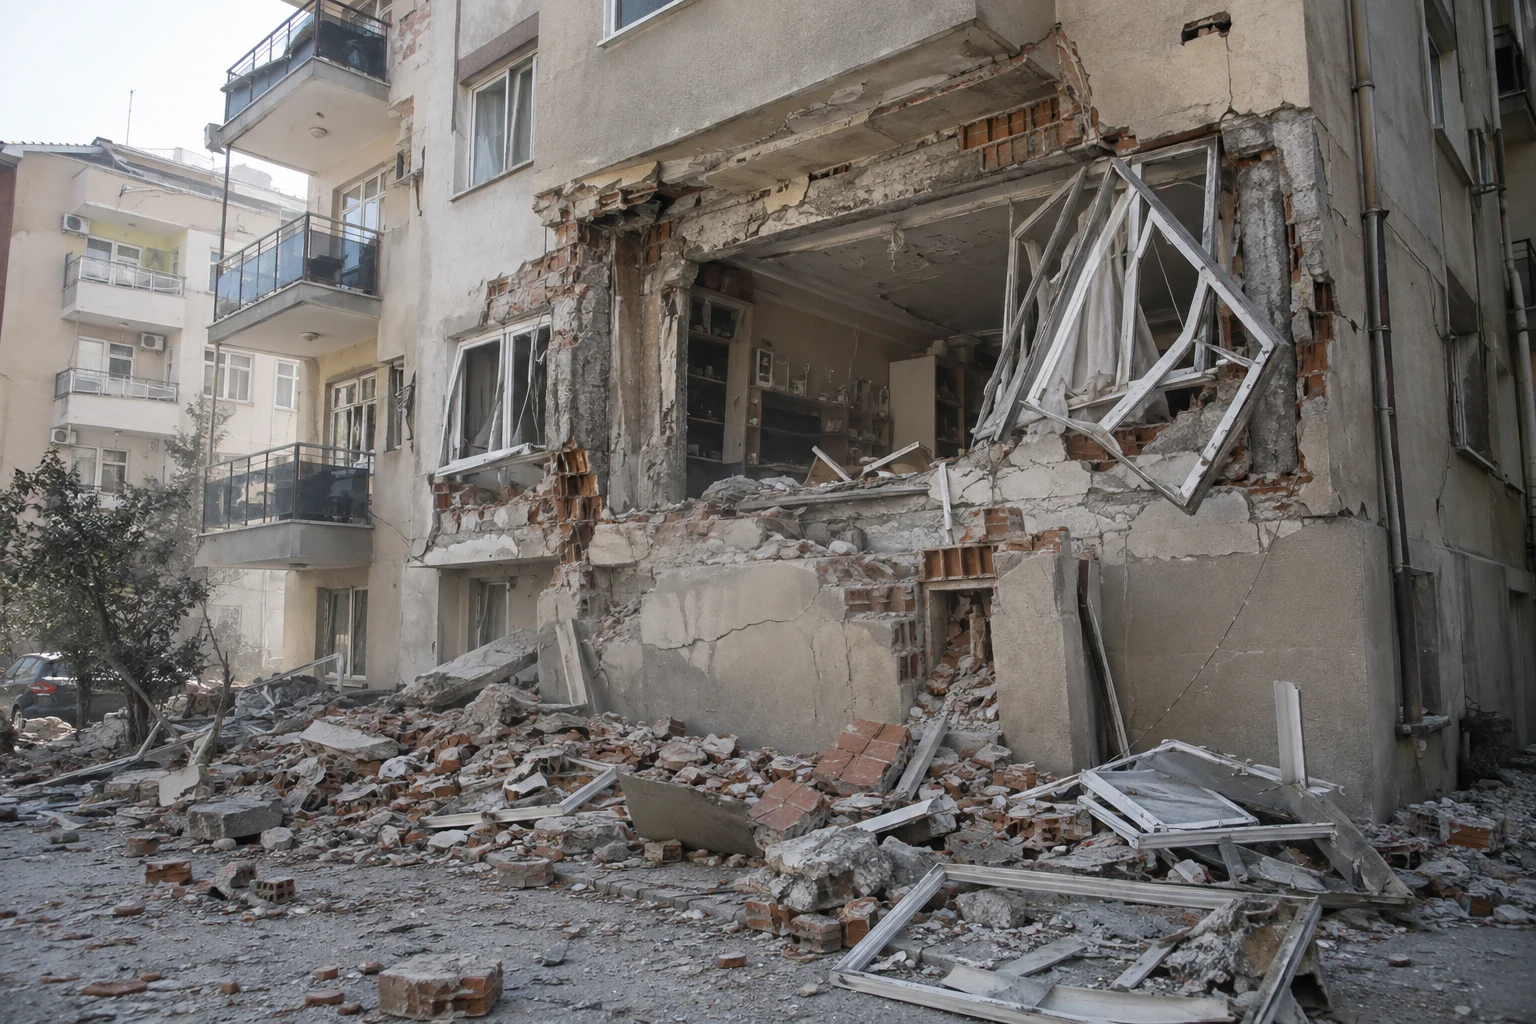
İsteğe bağlı konut sigortası bina, eşya veya ikisini korur. Temel teminatın kapsadığı yangın, yıldırım ve patlamayı aşağıdaki üç kartta inceleyin.
Yangın
Yangının sigortalı bina ve eşyalarda doğrudan oluşturduğu maddi zararları kapsar.
Neleri kapsar?
Alevlerin verdiği zararlar ile yangından kaynaklanan duman, buhar ve ısı hasarları kapsamda değerlendirilir.
Neyi kontrol etmeliyim?
Yangın çıkmadan oluşan ütü veya sigara yanığı, kavrulma ve aşırı ısınma bu teminata otomatik girmez.
Deprem veya terör gibi nedenlerden doğan yangınlar için ilgili ek teminat gerekir. Enkaz kaldırma, kira kaybı ve komşuya karşı sorumluluk ayrıca değerlendirilir.
Yıldırım
Yıldırımın sigortalı bina ve eşyalara doğrudan verdiği maddi zararları kapsar. Yangın çıkması şart değildir.
Neleri kapsar?
Örneğin yıldırımın doğrudan isabetiyle çatıda veya yapının sigortalı bölümlerinde oluşan zararlar değerlendirilir.
Neyi kontrol etmeliyim?
Her elektrik arızası yıldırım hasarı değildir. Yangın çıkmadan oluşan kısa devre ve voltaj dalgalanması zararları temel teminat kapsamında değildir.
Cihaz hasarında olayın nedeni önemlidir. Elektriksel hasarlar için ayrıca sunulan güvenceleri kontrol edin.
Patlama
Patlamanın (infilakın) sigortalı bina ve eşyalarda doğrudan oluşturduğu maddi zararları kapsar.
Neleri kapsar?
Patlamanın etkisiyle oluşan hasarlar ile patlamadan kaynaklanan duman, buhar ve ısı zararları değerlendirilir.
Neyi kontrol etmeliyim?
Her cihaz arızası patlama değildir. Mekanik olayların cihazda oluşturduğu zararlar ve alçak basınçla içe çökme kapsam dışındadır.
Patlamanın nedeni ve poliçe istisnaları kontrol edilir. Hasarlı cihazın onarımı her durumda karşılanmaz.
Ek teminatlar
Bina ve doğal riskler için neler eklenebilir?
Bina veya eşya seçmek, aşağıdaki riskleri kendiliğinden kapsamaz. İlgili teminatın hangi kıymetler için verildiğini poliçede kontrol edin.
Deprem, tsunami ve yanardağ püskürmesi
Bu risklerde bina ve eşya ayrı sigortalanır. DASK’a tabi binada ek deprem, DASK bedelini aşan kısım içindir. Her kesintiyi tamamlamaz. DASK dışı binalarda kabul şartları değişir.
Sel ve su baskını
Taşkın, yoğun yağış, deniz kabarması, yağışla kanalizasyon geri tepmesi ve yeraltı suyu zararları kapsanır. Gelgit/tsunami hariçtir. Tesisat ve sel kaynaklı yer kayması ayrı teminattır.
Tesisat, taşma, çatı/oluk, şebeke ve yağış dışı kanalizasyon zararları kapsanabilir. Donma ve gerekli duvar onarımı dahildir. Eskime, küf, açık kapı/pencereden su ve rutin boru yenileme hariçtir.
Yalıtım eksikliği nedeniyle sızan suyun verdiği zarara ek koruma sunulabilir. Hasarın onarılması yalıtım yenilemenin de ödenmesi değildir. Nem, küf ve boya-badana şartları ürüne bağlıdır.
Fırtına
Yerden 10 metre yükseklikte hızı saniyede 17,1 metreyi aşan rüzgârın ve sürüklediği cisimlerin verdiği zararları kapsar. Su baskını zararları ayrı teminatla değerlendirilir.
Çatıdaki kar/buzun ağırlığı, kayması veya düşmesi ve hasarlanan çatıdan giren suyun zararları kapsanır. Çatı hasarı olmadan su sızması ve açıkta bulunan eşya kapsam dışıdır.
Sel kaynaklı kayma dahil yer kayması/çökme kapsanır. Olağan oturma ve önceden resmen belirli heyelan bölgeleri hariçtir. Deprem ayrı teminattır. Çevre kazısı için ek anlaşma gerekir.
Dolu tanelerinin konuta verdiği zarar ve bazı paketlerde hasarlı binadan giren su kapsanabilir. Çatı, cam ve açıkta eşya için ürün koşulları geçerlidir. Dışarıdaki eşya otomatik dahil değildir.
Ağaç devrilmesi
Devrilen ağacın sigortalı bina veya eşyaya verdiği zarara ek güvence sunulabilir. Bina türü ve özel limit koşulları vardır. Bazı ürünlerde yalnız müstakil konutlar için sunulur.
Yangın olmadan duman hasarı
Bacaya bağlı ısıtma veya pişirme cihazının olağan dışı çalışmasından çıkan dumanın verdiği zarara ek güvencedir. Yangın çıkması gerekmez. Her duman veya islenme hasarı kapsanmaz.
Taşıt çarpması ve hava taşıtından düşen cisimlerin zararları kapsanabilir. Sigortalı, üst/altsoyu, çalışanları veya fiillerinden sorumlu olduğu kişilerin kullandığı taşıtlar hariçtir.
Grev, lokavt, kargaşalık ve halk hareketleri ile bunlara müdahaleden doğan doğrudan maddi zararları ek teminatla kapsar. Olayla bağlantısız zararlar bu teminata dahil değildir.
Üçüncü kişilerin kasıtlı olarak sigortalı bina veya eşyaya verdiği zararlara güvence sağlar. Sigortalı ile anne-baba, çocuk gibi üstsoy ve altsoyunun verdiği zararlar kapsam dışıdır.
Terör eylemleri, bunlardan doğan sabotaj ve müdahale zararları ilgili ek teminatla değerlendirilir. Her sabotaj terör değildir. Biyolojik ve kimyasal kirlenme istisnası geçerlidir.
Sabit ısıtma tesisatından sızan yakıtın bina ve eşyaya verdiği doğrudan zarara ürüne özel güvence sunulabilir. Poliçedeki limit geçerlidir. Kaybolan yakıtın bedeli kapsam dışı olabilir.
Ek teminatların poliçede yazması gerekir. Sunulan seçenekler ürüne göre değişir. Teminatları, limitleri ve hasarda size kalan tutarı kontrol edin.
Ek teminatlar
Eşyalarımı ve özel kıymetlerimi nasıl korurum?
Toplam eşya bedeli, her eşyanın her riske karşı sınırsız korunduğu anlamına gelmez. Özel kıymet, cihaz ve konut dışı kullanım koşullarını ayrıca inceleyin.
Hırsızlık ve hırsızlığa teşebbüs
Poliçede belirtilen giriş şekillerine uygun hırsızlık, hırsızlık girişimi ve giriş sırasında oluşan hasar karşılanabilir. Bir eşyanın kaybolması tek başına yeterli değildir. Konutun 30 günü aşan boşluğundan veya afetten yararlanılarak yapılan hırsızlık ve yağma için ek sözleşme gerekir.
Binaya sabit tesisatın çalınması için ayrıca güvence sunulabilir. Poliçede bina veya eşya bedeli bulunması yeterli değildir. Hangi tesisatın hırsızlığa karşı korunduğu belirtilmelidir.
Ziynet, nakit, sanat eseri ve koleksiyonlar
Nakit, ziynet, sanat, antika, koleksiyon, kürk ve ipek halılarda özel koşullar vardır. Kasa/açıkta saklama, kıymet/grup limiti ve değer belgesi aranır. Eşya bedeli sınırsız koruma vermez.
Misafir, emanet ve ödünç eşya için ek güvence gerekebilir. Sahibi, adresi ve limiti belirtilir. Yangın veya su hasarının kapsanması, hırsızlık ve depremi otomatik kapsamaz.
Tanımlı cam ve aynaların kırılması kapsanır. Çizilme, sökme-takma ve nakil hariçtir. Tadilat için ek anlaşma gerekir. Deprem ve sel kaynaklı kırılmalar otomatik dahil değildir.
Tanımlı cihazlarda ani hasar, kısa devre ve voltaj için sunulabilir. Aşınma, bakım ve garanti sorumluluğu hariçtir. Taşınabilir cihaz, ekran, deprem, ev dışı ve veri kaybı otomatik dahil değildir.
Sigortalıya ait sabit şarj ünitesi bazı ürünlerde elektronik cihaz kapsamında korunabilir. Montaj, korunaklı konum, mülkiyet ve limit şartları aranır. Taşınabilir cihazlar otomatik dahil değildir.
Makine kırılması
Poliçedeki pompa, jeneratör ve sabit makinelerin ani arızaları için sunulabilir. Kombi otomatik dahil değildir. Cihaz ve bina türü, yaş, bakım ve garanti koşulları geçerlidir.
Kazayla kırılma ve fiziki hasarlar
Devrilme, düşme ve çarpma sonucu eşya hasarına ek güvence sunulabilir. Elektronik cihaz, antika, ziynet ve tamir/bakım sırasında oluşan zararlar ürün koşullarıyla kapsam dışı tutulabilir.
Gıda bozulması
Buzdolabı/dondurucudaki gıdaların arıza veya tanımlı elektrik sorunlarıyla bozulması kapsanabilir. Olay, süre ve tutar sınırları vardır. Gıda bedeli ve cihaz onarımı ayrı değerlendirilir.
Konut dışındaki eşya ve taşınma
Başka adresteki eşya ve nakliye hasarı ayrı güvencelerdir. Adres, süre, nakliyeci ve olay şartları aranır. Yükleme-boşaltma, kırılma ve şehirlerarası taşıma otomatik dahil değildir.
Gasp, kapkaç ve yankesicilik
Ev dışında kişisel eşyanın gasp, kapkaç veya yankesicilikle alınmasına ürüne özel güvence sunulabilir. Korunan olay ve kıymetler poliçede belirlenir. Sıradan kayıp otomatik dahil değildir.
Çalışanın emniyeti suistimali
Ev çalışanının emanet para/eşyayı kendi veya başkası yararına kötüye kullanmasına ek güvence sunulabilir. Kazayla kırılmadan farklıdır. Çalışma, olay, tespit ve bildirim süreleri önemlidir.
Bahçe, peyzaj, havuz ve güneş enerjisi
Bahçe kıymetleri, peyzaj, havuz ve güneş enerjisi sistemi için ürüne özel koruma sunulabilir. Korunan kıymet ve risk ayrı belirtilmelidir. Bina sigortası bunları otomatik kapsamaz.
Garajdaki araçlar
Poliçede belirtilen garajdaki araçlara yalnız belirli olaylar için sınırlı koruma sunulabilir. Araç sahipliği, bina türü ve limit şartları geçerlidir. Bu güvence kaskonun yerine geçmez.
Ek teminatların poliçede yazması gerekir. Sunulan seçenekler ürüne göre değişir. Teminatları, limitleri ve hasarda size kalan tutarı kontrol edin.
Ek teminatlar
Sorumluluk, ek gider ve yardım neleri kapsar?
Evinizdeki hasar, başkasına karşı sorumluluğunuz ve yardım hizmeti farklı kapsamlardır. Ev sahibi veya kiracı olmanıza uygun seçenekleri birlikte değerlendirin.
Komşuya, ev sahibine ve kiracıya karşı sorumluluk
Konuttaki yangın ve patlamanın başkasının bina/eşyasına verdiği zararda sorumluluğu karşılar. Ev sahibi/kiracı sıfatı, su ve bedensel zarar kapsamı poliçeye bağlıdır.
Kişisel ve üçüncü kişilere karşı sorumluluk
Sigortalı ve kapsanan aile üyelerinin başkalarına verdiği mal ve beden zararlarında hukuki sorumluluğu karşılayabilir. Kişi, faaliyet, konut bağlantısı ve limit şartları geçerlidir.
Ev çalışanları için işveren sorumluluğu
Ev çalışanının iş kazasında işverenden istediği tazminat ve SGK’nın geri ödeme talepleri kapsanabilir. Sigortalılık ve istihdam şartları geçerlidir. Her gider ve ceza ödenmez.
Asansör sorumluluğu
Asansör kullanımından doğan hukuki sorumluluğa güvence sunabilir. Asansör arızası ayrıdır. Özel/ortak asansör, bakım, sigortalı kişi ve limit koşulları poliçede belirlenir.
Hukuksal koruma
Kapsanan konut veya kişi/aile uyuşmazlıklarında avukatlık ve yargılama giderlerini karşılayabilir. Ceza ve tazminat borcu ödenmez. Konu, ücret ve bekleme süresi sınırları vardır.
Sigortalı aile üyelerine kazada vefat ve kalıcı sakatlık güvencesi, bazı ürünlerde tedavi gideri sağlar. Hastalık dahil değildir. Yaş, kişi başı bedel ve sakatlık oranı önemlidir.
Enkaz kaldırma
Kapsamdaki hasardan sonra enkazın kaldırılması için yapılan giderleri poliçedeki limite kadar karşılar. Depremin dahil olması ayrıca belirlenir. Her olay otomatik kapsanmaz.
Kapsamdaki hasarla ev oturulamazsa malikin kira kaybı veya kiracının peşin kirası karşılanabilir. Ödenmeyen kira borcu ayrıdır. Sözleşme, süre, deprem ve tutar şartları geçerlidir.
Geçici konaklama ve taşınma giderleri
Kapsamdaki hasarla ev oturulamazsa geçici konaklama giderleri karşılanabilir. Taşınma, depolama ve deprem otomatik dahil değildir. Tespit, belge, süre ve limit şartları aranır.
Kiracının boya, badana ve dekorasyonu
Kapsamdaki hasarda kiracının boya, badana ve sabit dekorasyon onarımına güvence sunabilir. Rutin yenileme ve çıkış boyası otomatik dahil değildir. Teminat ve limit şartları geçerlidir.
Çilingir, tesisatçı, elektrikçi ve camcı
Servis yönlendirme ve sınırlı müdahale sağlar. Her onarım ücretsiz değildir. Önce yardım hattını arayın. İşçilik, parça bedeli ve hizmeti kaç kez kullanabileceğinizi öğrenin.
Mini onarım ve bakım hizmetleri
Mobilya, döşeme ve yüzeylerdeki küçük hasarlar için onarım sunabilir. İşlem, boyut, kullanım adedi ve servis sınırları vardır. Eşyanın tamamen yenilenmesi ve her bakım dahil değildir.
Konutta tıbbi yardım ve danışmanlık
Doktor, hemşire veya ambulans yönlendirmesi ve sınırlı acil hizmet sunabilir. Yönlendirme tüm masrafların ödenmesi değildir. Kişi, olay ve limit şartları vardır. Sağlık sigortası değildir.
Evcil hayvan ve diğer paket hizmetleri
Pakete göre evcil hayvan kazalarında güvence, bakım veya danışmanlık sunulabilir. Sigorta ödemesi, hizmet ve indirim farklıdır. Kapsam ve kullanım hakları ürün koşullarıyla belirlenir.
Yeni değer, enflasyon ve eksik sigorta koruması
Yeni değer güvencesi, malın yenilenme bedelini etkiler. Enflasyon artışı, sigorta bedelini günceller. Eksik sigorta koruması ise bedelin düşük kaldığı belirli durumlarda tolerans sağlar. Bu güvenceler sınırsız yenileme veya tam ödeme garantisi vermez.
Teklifte bütün ekleri birlikte kontrol edin
Bina/eşya bedeli, teminat, limit, muafiyet ve başlangıç şartlarını karşılaştırın. Kullanım ve özel eşya bilgilerini bildirin. Aynı adlı paketler farklı korur. Geçmiş hasar karşılanmaz.
Ek teminatların poliçede yazması gerekir. Sunulan seçenekler ürüne göre değişir. Teminatları, limitleri ve hasarda size kalan tutarı kontrol edin.
Konut sigortası ek teminatları ana menüsü gösteriliyor.
Üç adımda ihtiyaç rehberi
Bina mı, eşya mı, her ikisi mi?
Önce korunacak bina ve eşyayı belirleyin. Ardından hangi risklerin kapsandığını kontrol edin. Bina/eşya seçimi, hırsızlık, su hasarı veya depremi kendiliğinden kapsamaz.
Kendi evimde yaşıyorum
Bina ve eşyayı birlikte değerlendirin: bina güvencesi yapı ve sabit bölümleri, eşya güvencesi mobilya, beyaz eşya ve diğer taşınırları korur. Birini seçmek diğerini otomatik kapsamaz.
Eşyanızı sigortalatabilirsiniz. Ev sahibinin bina poliçesi bunu kapsamaz. Boya, badana ve sabit dekorasyonun ayrı limitini sorun. Ev sahibi/komşu sorumluluğu için üçüncü adımı inceleyin.
Evimi kiraya veriyorum
Binayı ve eşyalı kiralamada size ait eşyayı sigortalatmayı değerlendirin. Kiracının eşyasını ayrı tutun. Kiracıya karşı hukuki sorumluluk ve hasara bağlı kira kaybı üçüncü adımdadır.
Duvar ve sabit tesisat bina kapsamında değerlendirilir. Koltuk ve buzdolabı gibi taşınırlar ise eşyadır. Gömme dolap ve sabit dekorasyonun hangi bedele dahil olduğunu kontrol edin. Aynı değeri iki kez hesaba katmayın.
Eklentiler ve ortak alanlar
Aksi kararlaştırılmadıkça garaj, temel ve sabit tesisat bina bedeline dahildir. Bahçe ve çevre duvarları ile havuz poliçede belirtilmelidir. Ortak alan payınızın hangi kapsam ve bedelle korunduğunu da doğrulayın.
Bina bedelinde arsa dahil satış fiyatını değil, yeniden yapım maliyetini esas alın. Eşyayı güncel değer ve poliçe kurallarıyla listeleyin. Düşük bedel kısmi hasar ödemesini de azaltabilir.
Ev halkı, ev sahibi, misafir ve işverene ait malları ayırın. Emanet/ödünç eşya ek sözleşme isteyebilir. Listelemek yetmez. Kimin hangi malının sigortalandığı poliçede doğrulanmalıdır.
Mücevher, nakit, sanat eseri ve koleksiyonlar ek sözleşme ve ayrı bedel gerektirebilir. Toplam eşya bedeli sınırsız koruma sağlamaz. Teminat alt limiti, belge ve saklama şartları geçerlidir.
Yazlık, uzun süre boş ev, kısa süreli kiralama, evde ticaret ve tadilatı teklif öncesi bildirin. Poliçe süresindeki kullanım değişikliğini de bildirin. Kabul ve kapsam koşulları değişebilir.
Teklifleri aynı bina ve eşya bedeliyle karşılaştırın. Teminat, limit ve muafiyetleri kontrol edin.
Üç adımda ihtiyaç rehberi
Deprem için DASK yeterli mi?
DASK tek başına tüm deprem zararlarını karşılamaz. Bina için sigorta bedelinin yeterli olup olmadığını kontrol edin. Eşya ve ek giderler için konut poliçesindeki deprem teminatını inceleyin.
DASK’ın koruduğu bölüm: bina
DASK, deprem ve depremin yol açtığı yangın, patlama, tsunami ve yer kaymasının doğrudan verdiği maddi bina zararlarını kapsar. Ödemede poliçenin limit ve koşulları geçerlidir.
DASK bedeli, yapı tarzının tarife m² bedeli ve brüt alanla, azami sınır içinde hesaplanır. Arsa hariç yeniden yapım maliyetiyle karşılaştırın. Satış fiyatı veya yapım maliyetine eşit olmayabilir.
DASK’a tabi binada geçerli DASK gerekir. Bedeli aşan bina değeri için ek deprem seçilir. Ek teminat kendi koşullarıyla işler. DASK’ın ödemediği her zararı veya kesintiyi tamamlamaz.
DASK eşyayı korumaz. Konut poliçesinde eşya teminatı olsa da depremin dahil olduğunu ayrıca teyit edin. Eşya bedelini, muafiyeti ve hasarda size kalan payı birlikte kontrol edin.
DASK muafiyeti hasarın değil, sigorta bedelinin %2’sidir. 72 saatteki hasarlar tek sayılır. Konut poliçesinin bina/eşya deprem muafiyetini ve varsa size bırakılan risk payını ayrıca kontrol edin.
DASK konaklama, kira kaybı, enkaz, ölüm, yaralanma ve mali sorumluluğu kapsamaz. Konut poliçesindeki ek gider güvencelerinin depremde geçerliliğini, tutar ve süre sınırlarını teyit edin.
DASK’ı her yıl bitmeden yenileyin. İki poliçenin tarih, adres, yapı, brüt alan ve bedel güncelleme şartlarına bakın. DASK dışı yapılarda ihtiyari deprem kabul ve kapsamını teyit edin.
Teklifleri aynı bina ve eşya bedeliyle karşılaştırın. Teminat, limit ve muafiyetleri kontrol edin.
Üç adımda ihtiyaç rehberi
Hangi ek güvencelere ihtiyacım var?
Konutun kullanımına göre başkalarına karşı sorumluluğunuzu ve hasar sonrası giderlerinizi değerlendirin. Ek güvenceler pakete göre değişir. Depremde de geçerli olduklarını ayrıca teyit edin.
Komşuya veya ev sahibine verilen zarar
Eşya teminatı başkasının zararını otomatik kapsamaz. Ev sahibi/kiracı sorumluluğunu ve dahili su kapsamını teyit edin. Ödeme hukuki sorumluluğunuza ve poliçe şartlarına bağlıdır.
Ev sahibinin kiracıya karşı sorumluluğu
Binadan kaynaklanan olaylarda kiracının eşyasına verilen zarara karşı hukuki sorumluluk teminatını, olay ve limitlerini kontrol edin. Bina güvencesi tek başına bu korumayı sağlamaz.
Ev sahibi veya kiracı için, kapsamdaki hasarla evin oturulamaz hale geldiğinin tespiti gerekir. Konaklamada karşılanan giderleri, tutar ve süre sınırlarını poliçeden kontrol edin.
Kiraya verdiğiniz evde kira kaybı
Kapsamdaki hasarla evin kullanılamadığı sürenin kira kaybı içindir. Kiracının kirayı ödememesi ayrı risktir. Kira sözleşmesi şartını, tutar limitini ve azami ödeme süresini kontrol edin.
Enkaz kaldırma giderleri
Kapsamdaki hasar sonrası enkaz kaldırma için ayrı teminatı ve limitini kontrol edin. Bina veya eşya güvencesi bu gideri otomatik olarak kapsamaz.
Nakliyat güvencesi taşıma ücretinin ödenmesi değildir. Eşyanın hangi olaylarda korunduğunu kontrol edin. Şehir sınırı, taşıyıcı, yükleme/boşaltma koşullarını ve teminat limitlerini sorun.
Kişisel sorumluluk
Başkalarının yaralanması veya mal zararı için hukuki sorumluluk güvencesidir. Sigortalı kişileri, olayları ve yer sınırını kontrol edin. Ticari faaliyet otomatik kapsanmaz.
Hukuksal koruma
Kapsamdaki uyuşmazlıkların avukatlık ve yargılama giderlerine yöneliktir. Uyuşmazlık türlerini ve limitleri inceleyin. Telefonla hukuki danışma hizmetiyle aynı güvence değildir.
Çilingir, tesisatçı ve elektrikçi yardımı
Hizmeti yardım hattından isteyin. Kullanım adedi, yol, parça ve işçilik limitlerini öğrenin. Kendi çağırdığınız ustanın faturası veya onarımın tamamı otomatik olarak ödenmez.
Teklifleri aynı bina ve eşya bedeliyle karşılaştırın. Teminat, limit ve muafiyetleri kontrol edin.
Üç adımda ihtiyaç rehberi
Evinize uygun güvenceyi nasıl seçersiniz?
Önce bina ve eşya ihtiyacınızı belirleyin. Ardından deprem korumanızı kontrol edin, sorumluluk ve ek gider güvencelerini değerlendirin.
Teklifleri aynı bina ve eşya bedeliyle karşılaştırın. Teminat, limit ve muafiyetleri kontrol edin.
Evinize uygun güvence seçimi ana menüsü gösteriliyor.
Hasar rehberi
İlk anda ve bildirimde ne yapmalıyım?
8 başlığı aşağıda inceleyebilirsiniz.
Güvenliği sağlayın
Acil tehlikede 112’yi arayın. Eşya/belge için güvensiz yere girmeyin. Gaz, elektrik ve suya yalnız güvenliyse müdahale edin. Gerekli işlemleri yetkili ekiplere bırakın.
Güvenliyse olay yeri ve eşyayı işlem öncesi/sonrası fotoğraf veya videoyla kaydedin. Olay ve fark etme saatini not edin. Nedeni tahminle kesinleştirmeyin. Acil müdahaleyi geciktirmeyin.
Belgeleri beklemeden resmi hasar kanalına veya acentenize bildirin, kaydı saklayın. Yangın genel şartlarında süre, öğrenmeden itibaren en geç 5 iş günüdür. Bekleme hakkı değildir.
Varsa poliçe no, adres, iletişim, olay zamanı, hasar ve önlemleri kısaca iletin. Aynı riskin diğer poliçelerini bildirin. Dosya numarasını, belge listesini ve sonraki adımı öğrenin.
Hırsızlık veya teşebbüsü öğrenince derhal polis/jandarmaya, 5 iş günü içinde sigortacıya bildirin. Kolluk tutanağını saklayın. Bildirimler birbirinin yerine geçmez.
Zarara neden olan kişinin iletişim bilgilerini, tutanak ve yazışmaları saklayın. Sigortacıya danışmadan sorumluluk üstlenen, haktan vazgeçiren veya dosyayı etkileyen anlaşma yapmayın.
Gecikme nedeni ve kanıtlarıyla başvurun. Geç ihbar otomatik hak kaybı değildir. Gecikme ödemeyi artırmışsa olay ve kusurun ağırlığına göre indirim uygulanabilir (TTK 1446).
Acil tehlikede 112’yi arayın. Güvenli olmayan binaya belge veya eşya almak için girmeyin.
Hasar rehberi
Hangi belgeler gerekebilir?
8 başlığı aşağıda inceleyebilirsiniz.
1Örnek liste: Her belge her dosyada istenmez
Ortak belgeler
Poliçe/dosya no, olay ve talep tutarı beyanı, fotoğraf ve zarar listesi hazırlayın. Kimlik, hak sahibinin IBAN’ı, tapu/kira sözleşmesi istenebilir. Sigortacıdan dosyanıza özel liste alın.
Yangın ve su hasarı
Varsa itfaiye/kolluk raporunu saklayın. Su hasarında kaçak, zarar ve onarımı gösteren fotoğraf, tespit ve faturalar gerekebilir. Resmi ekip gelmediyse belirtip alternatif belge sorun.
Cam kırılması
Camın yerini ve hasarı gösteren fotoğraf, olay beyanı, cam faturası veya onarım teklifi istenebilir. Değişimden önce sigortacıdan inceleme ve belge yönlendirmesi alın.
Elektronik cihaz hasarı
Marka/model, seri bilgisi, hasar fotoğrafı, servis raporu ve onarım teklifi gerekebilir. Varsa alım faturasını ekleyin. Raporda arıza nedeni ve gereken işlem açıklansın.
Hırsızlık
Kolluk başvuru/tespit tutanakları, eşya listesi, değer/sahiplik belgeleri ve giriş fotoğrafları gerekebilir. Sonradan bulunamadı yazısı istenebilir. Bunu bekleyip ihbarı geciktirmeyin.
Sorumluluk ve ek gider
Başkasına verilen zarar için yazılı talep ile olay ve onarım kayıtları gerekebilir. Konaklama için tarihli fatura, kira kaybı için sözleşme ve kayıp kaydı istenebilir. Enkaz kaldırma ve acil önlem giderlerinin belgelerini de saklayın.
Belgelerle ihbar edin. Eksikleri ve nedenlerini belirtin. Fatura yoksa değer/sahiplik için alternatif kayıt sorun. Dosya noyla resmi kanaldan iletin. Belge kopyası ve teslim kayıtlarını saklayın.
Acil tehlikede 112’yi arayın. Güvenli olmayan binaya belge veya eşya almak için girmeyin.
Hasar rehberi
İnceleme, ödeme ve itiraz nasıl ilerler?
9 başlığı aşağıda inceleyebilirsiniz.
Dosya incelemesi
Sigortacı neden, kapsam ve tutarı inceler. Gerekirse eksper atar. Eksik belge ve tespitleri yazılı isteyin. Ek belge/onarım teklifini dosya numarasıyla iletip teslim kaydını saklayın.
Muafiyet, eksik sigorta ve poliçedeki diğer kesintiler ödemeyi azaltabilir. Onarım bedeliyle tazminat aynı olmayabilir. Ödeme hesabını ve varsa ret gerekçesini yazılı isteyin.
Belgelerle inceleme bitince, en geç ihbardan 45 gün sonra ödeme gerekir. Sigortacıya yüklenemeyen kusurla inceleme gecikirse süre işlemez. Gerekçeyi yazılı sorun (TTK 1427).
Hasar bildiriminden itibaren 3 ay içinde inceleme bitmezse avans gündeme gelir. Avans, anlaşmayla veya mahkemenin ön ekspertiziyle belirlenen hasarın en az %50’sidir. Poliçe bedelinin %50’si değildir. Son tazminattan düşülür (TTK 1427).
Ödeme vadesinde sigortacı ihtarsız temerrüde düşer. TTK 1427 uyarınca gecikme faizi isteyebilirsiniz. Faizin başlangıç tarihini ve hesabını dosyanızın koşullarına göre kontrol edin.
DASK, tespit edilip kesinleşen tazminatı izleyen en geç bir ayda hak sahibine öder. Süre ihbardan başlamaz. Avans kuralları da ayrıdır. Konut poliçesindeki avansla aynı değildir.
Kısmi ödeme, aksi kararlaştırılmadıkça sorumluluk dışı sigortalarda bedelden düşer (TTK 1428). Kalan bedel/limitleri sorun. Bedeli yeniden tamamlama koşullarını poliçeden kontrol edin.
Sigortacıya gerekçe, tutar ve belgelerle yazılı itiraz edin. Teslim kanıtını saklayın. Nihai yanıt yetersizse veya başvurudan 15 iş gününde yazılı yanıt yoksa tahkim koşullarını inceleyin.
Üye sigortacıda üyelik sonrası hasar aranır. Zorunlu sigorta istisnadır. Mahkeme, HMK tahkimi veya Tüketici Hakem Heyetine giden dosya incelenmez. Belge, ücret ve zamanaşımını kontrol edin.
Acil tehlikede 112’yi arayın. Güvenli olmayan binaya belge veya eşya almak için girmeyin.
Hasar rehberi
Hasar sonrası ne yapmalıyım?
Önce güvenliğinizi sağlayın. Ardından hasarı belgeleyin, sigortacınıza bildirin ve dosyanızı takip edin.
Önce: Güvenlik ve bildirimSonra: Belge ve dosya takibi
Konut hasarı ana menüsü gösteriliyor.
Kapsamın sınırları
Bakım, rutubet ve eski hasarlar?
6 başlığı aşağıda inceleyebilirsiniz.
Yıpranma, bakım ve cihaz arızası
Aşınma, pas, bakım ve üretici/satıcının yasa veya sözleşmeyle üstlendiği hasar dışlanır. Bozuk cihazı bilerek kullanmanın yeni zararı da dışlanabilir. Her arıza sigorta hasarı değildir.
Boru yenileme ve suyun duvar/eşya zararı ayrıdır. Dahili su, kapsamdaki tesisat hasarında duvar açma-kapamayı içerir. Boru yenileme otomatik ödenmez. Donma ayrı hükme tabidir.
Dahili su teminatında nem, yoğuşma ve küf kapsam dışındadır. Cephe, teras, kapı veya pencere yalıtımından sızan yağmur ve kar suları da karşılanmaz. Açık kapı ve pencereden giren su da bu kapsama girmez. Çatı, oluk ve ek yalıtım güvencelerinin kendi koşulları geçerlidir.
Eski hasarı sonradan fark etmek yeni hasar yapmaz. Yeni poliçe otomatik karşılamaz. Bilinen hasar/arızayı teklifte bildirin. Eski kusurun yeni zararında ilgili teminatın istisnalarını kontrol edin.
Camda çizik, sökme, takma ve taşıma zararları genel şartlarda dışlanır. Tadilat kırıkları aksine sözleşme yoksa ödenmez. Bu durumlar için poliçedeki özel kapsam genişletmelerini kontrol edin.
Bakım, don ve boş evde ana musluk/tesisat önlemlerini kloza göre alın. Hasarın büyümesini önlememek kusur ve etkisine göre ödemeyi azaltabilir. Her ihmal otomatik ret değildir.
Ret veya kesintinin gerekçesini, dayanak poliçe maddesini ve ödeme hesabını yazılı isteyin.
Kapsamın sınırları
Özel eşya ve kullanım koşulları?
8 başlığı aşağıda inceleyebilirsiniz.
Evden çalışma ve ticari eşya
İşveren bilgisayarı, ticari stok ve müşteri malı kişisel eşya değildir. Evdeki faaliyeti, malın sahibini ve kullanımını bildirin. Kabul edilen teminat ve bedeli poliçede teyit edin.
Başkasına ait eşya evde diye sigortalanmaz. Emanet/ödünç ve misafir eşyasında ek sözleşme veya özel teminat gerekebilir. Kapsanan kişi, eşya ve limitleri kontrol edin.
Mücevher, nakit, sanat eseri ve koleksiyonda ek sözleşme, ayrı bedel/limit gerekebilir. Kasa, değer belgesi ve risk kapsamını kontrol edin. Eşya bedelini artırmak bu şartları kaldırmaz.
Bahçe/çevre duvarı, teras ve havuzu poliçede belirtin. Garaj aksi sözleşme yoksa bina bedeline dahildir. Bahçe düzenlemesi ve güneş panelinin tanım, bedel ve seçili risk kapsamını teyit edin.
Aynı adres yeterli değildir. Açık balkon, bahçe ve sundurmadaki eşya için hırsızlık/doğal olay istisnaları olabilir. Eşyanın yerini bildirin, teminatın açık alan şartlarını kontrol edin.
Ev dışında kullanılan eşya
Evde sigortalı telefon, bilgisayar ve diğer eşya dışarıda otomatik korunmaz. Taşınabilir eşya/nakliyatın yer, olay ve limitlerini kontrol edin. Kaybolma her zaman hırsızlık değildir.
30 günü aşan kesintisiz boşluktan yararlanılan hırsızlık ek sözleşme ister. Tüm teminatlar 30. gün bitmez. Yazlık/boş ev için kabul edilen süre ve koruma şartlarını teyit edin.
Büyük tadilat, kısa süreli kiralama ve ticari kullanımı bildirin. Kabul, ek prim ve gerekli poliçe değişikliğini yazılı teyit edin. Bildirim, yeni kullanım veya tadilat hasarını otomatik kapsamaz.
Ret veya kesintinin gerekçesini, dayanak poliçe maddesini ve ödeme hesabını yazılı isteyin.
Kapsamın sınırları
Limitler, istisnalar ve beyanlar?
8 başlığı aşağıda inceleyebilirsiniz.
Doğru adres ve varlık
Yer ve mal, poliçenin adres ve bina/eşya tanımına uymalıdır. Tanıma giren yeni eşya tek tek yazılmadan da kapsanabilir. Özel beyanı, bedel artışını ve taşınmada yeni adresi teyit edin.
Her teminat bina/eşya bedelinin tamamını kapsamayabilir. Kıymetli eşya ve konaklamada düşük alt limit olabilir. Olay başı, yıllık toplam ve önceki ödemelerden kalan limiti kontrol edin.
Muafiyet size kalan paydır. Altındaki hasar ödenmeyebilir. Yüzdenin hasara mı bedele mi uygulandığına bakın. Bedel gerçek değerden düşükse sözleşmeye göre kısmi ödeme de azalabilir.
Yangın teminatı hırsızlık, sel, deprem veya sorumluluğu otomatik kapsamaz. Teminat tablosundaki kapsamı, istisnaları ve alt limitleri birlikte kontrol edin.
Başlangıç/bitiş saat ve tarihine bakın. Aksi anlaşma yoksa teminat prim/ilk taksitle başlar. Sonraki taksitlerde TTK 1434’ün ihtar ve süre şartları geçerlidir. Her gecikme teminatı bitirmez.
Bilgi verirken yapılan bir hata, hasarı veya ödeme tutarını etkiliyorsa tazminatta indirim yapılabilir. Kasıtlı yanlış bilgiyle hasar arasında bağlantı varsa ödeme yapılmayabilir. Bağlantı yoksa ödenen primin ödenmesi gereken prime oranı uygulanır. Sonuç, kusura ve hatanın etkisine bağlıdır (TTK 1439).
Sigortalı/sigorta ettirenin kasıtlı hasarı ile üçüncü kişinin kötü niyeti ayrıdır. Üçüncü kişinin eylemi ilgili teminatla korunabilir. Savaş ve nükleer risk gibi genel istisnaları kontrol edin.
Uygulanan madde, somut ret gerekçesi ve kesinti hesabını yazılı isteyin. Kapsam dışılığı sigortacı ispatlar (TTK 1409). Olay ve zarar tutarını belgeleme, bilgi verme yükümlülüğünüz sürer.
Ret veya kesintinin gerekçesini, dayanak poliçe maddesini ve ödeme hesabını yazılı isteyin.
Sınırları bilin ana menüsü gösteriliyor.
Poliçe kontrolü
Bina ve eşya bedelini nasıl belirlerim?
7 başlığı aşağıda inceleyebilirsiniz.
Prim, bedel ve tazminat
Prim, sigorta için ödediğiniz ücrettir. Sigorta bedeli, korunan değerin poliçede yazan tutarıdır. Tazminat ise kapsama giren bir zarar gerçekleştiğinde, koşullara göre hesaplanan ödemedir. Bu üç tutar birbirinden farklıdır.
Rayiç değer, malın hasar anındaki eskime ve yıpranmasını dikkate alır. Yeni değerle sigorta yapıldığı poliçede açıkça yazmalıdır. Bu, yenisinin bedelinin kesintisiz ödeneceği anlamına gelmez. Yaş, yıpranma sınırı ve yeniden yapım veya yerine koyma koşullarını inceleyin.
Arsa hariç güncel yeniden yapım maliyetini esas alın. Alanı, yapı ve malzemeyi sigortacıyla değerlendirin. Net/brüt alanı teyit edin. İlan fiyatı veya eski inşaat maliyetiyle yetinmeyin.
Sabit tesisat, temel ve garajı hesaba katın. Bahçe duvarı ve havuzu poliçede belirtin. Apartman ortak alan payının hesabını teyit edin. Bina ve eşya bedellerini ayrı belirleyin.
Mobilyadan giyime eşyayı oda oda, eski alış fiyatıyla değil poliçeye uygun güncel değerle listeleyin. Fotoğraf, marka/model ve varsa faturayı saklayın. Kıymetli ve başkasına ait eşyayı bildirin.
Düşük bedel, aksi anlaşma yoksa kısmi hasarda da orantılı indirim doğurabilir. İlk risk/eksik sigorta tolerans sınırlarını yazılı kontrol edin. Yüksek bedel gerçek zarardan fazla ödeme sağlamaz.
Enflasyon artışının bedel, oran ve gün hesabını kontrol edin. Alt limitler aynı artmayabilir, düşük bedel telafi edilmeyebilir. Yeni eşya/değer artıran tadilatta yenilemeyi beklemeden güncelleyin.
Düşük prim her zaman aynı korumayı sunmaz. Bedel, teminat, limit ve muafiyetleri karşılaştırın.
Poliçe kontrolü
Hasarda cebimden ne çıkar?
8 başlığı aşağıda inceleyebilirsiniz.
Ödeme hesabını okuyun
Kapsam dışı gider, limit aşımı ve kesintiler size kalabilir. Zarar tutarı, değerleme, limit ve kesintileri ayrı inceleyin. Uygulama sırası sözleşmeye bağlıdır, tek bir ödeme formülü yoktur.
Size kalan sabit tutar/yüzdedir. Yüzdenin hasara mı bedele mi uygulandığını, asgari tutarı ve olay şartını kontrol edin. Tenzili muafiyet ödemeden düşer. Hasar bunu aşmazsa ödeme çıkmaz.
Alt limit, belirli bir teminat veya eşya grubu için ayrı belirlenen sınırdır. Olay başı limiti, yıllık toplamı ve konaklamada gün sınırını kontrol edin. Müşterek sigorta varsa hasarın hangi oranının size kaldığını sorun. Bu payın muafiyetle birlikte nasıl hesaplandığını da öğrenin.
Örnek: Değer 2 milyon, bedel 1 milyon, hasar 200 bin TL ise oranlı eksik sigortada, başka kesinti yoksa ödeme 100 bin TL olur. İlk risk gibi farklı sözleşme esasları sonucu değiştirir.
İlk risk, kapsam/limit içinde eksik sigorta oranlamasını kaldırabilir. Tolerans, eksik bedelin kabul sınırıdır. Diğer kesintiler sürebilir. Geçerli teminat ve koşulları kontrol edin.
Rayiç değerle ödemede eskime ve yıpranma dikkate alınır. Yeni değerle ödemede de yaş ve değerleme koşulları geçerlidir. Hasarlı mal sizde kalırsa kalan değerinin (sovtaj) ödeme hesabını nasıl etkilediğini sorun.
Sigortacı prim borcunu tazminattan düşebilir (TTK 1431). Bu muafiyet değildir. Hasarla vadesi gelen primleri ve önceki ödemelerinizi kontrol edin. Kesintinin dökümünü isteyin.
Gerçek değerden yüksek bedel yazmak hasardan kazanç sağlamaz. Ödeme, gerçek zararı poliçe koşulları içinde karşılar. Sigorta bedelini doğru belirleyin.
Düşük prim her zaman aynı korumayı sunmaz. Bedel, teminat, limit ve muafiyetleri karşılaştırın.
Poliçe kontrolü
Teklif, başlangıç ve yenilemede ne gerekir?
8 başlığı aşağıda inceleyebilirsiniz.
Teklifle poliçeyi karşılaştırın
Teklif süresi, toplam prim ve ödeme planını kontrol edin. Poliçedeki bedel, teminat ve muafiyetleri teklifle eşleştirin. Aleyhe farklara TTK 1425 koruma sağlar. Farkları yazılı bildirin.
Adres, yapı tarzı/yaşı, alan, kullanım, kat, bina/eşya bedeli, teminat, limit ve muafiyet primi etkileyebilir. Konut sigortasında herkes için geçerli tek bir standart fiyat yoktur.
Adres, ev sahibi/kiracı durumu, yapı, bedeller ve mevcut poliçeleri hazırlayın. Hasar, boş kalma, tadilat ve ticari kullanımı bildirin. Kişi, adres, kullanım ve m² hatalarını yazılı düzelttirin.
Form doldurmak sigorta güvencesini başlatmaz. Poliçenin başlangıç ve bitiş tarihleriyle saatlerini doğrulayın. Aksi kararlaştırılmadıkça güvence, prim veya ilk taksit ödendiğinde başlar. Ödeme planını ve sonraki taksitlerde gecikmenin sonuçlarını okuyun.
Yeni bedel, teminat, istisna, limit ve muafiyetleri eski poliçeyle karşılaştırın. Otomatik yenilemede ödeme ve düzenlemeyi kontrol edin. Eski bitiş ile yeni başlangıç arasında boşluk olmasın.
Adres, kullanım veya mülkiyet değişikliğini bildirin. Güvence yeni adreste veya yeni alıcı için otomatik devam etmez. Poliçe değişiklikleri zeyilname adı verilen ek belgeyle yapılır. Güvencenin devam edip etmediğini, değişikliğin tarihini ve prim iadesi hesabını yazılı doğrulayın.
Konut isteğe bağlıdır. DASK zorunluluğu ayrıdır. Kredide açık talep ve sigortasız seçenek gerekir. Kredi konusu, kalan borç/vadeye uygun başka şirket teminatını banka kabul etmelidir.
1Konut sigortası zorunlu mu, DASK’tan farkı nedir?
Konut sigortası genel olarak isteğe bağlıdır. DASK’ın yerine geçmez. DASK, kapsama giren binalarda deprem ve deprem kaynaklı belirli hasarları karşılar. Eşyaları kapsamaz. Konut poliçesinde bina, eşya ve ek güvenceler seçilebilir. Eşyalar için deprem teminatının ayrıca bulunduğunu kontrol edin.
2Kiracıyım. Eşyalarımı sigortalatabilir miyim?
Evet. Kiracı olarak kendi eşyalarınız için konut sigortası yaptırabilirsiniz. Ev sahibinin bina poliçesi eşyalarınızı otomatik korumaz. Kiracı ve komşuluk sorumluluğu teminatlarını da ayrıca değerlendirin.
3Su kaçağı ve komşuya verilen zarar aynı teminat mı?
Hayır. Kendi bina veya eşyanızdaki su hasarı dahili su teminatıyla değerlendirilir. Komşunuza verdiğiniz zarar için ise su zararını da kapsayan sorumluluk teminatı gerekir. Her sızıntı karşılanmaz. Kaçağın nedeni ve poliçe koşulları önemlidir. Eskimiş borunun yenilenmesiyle suyun verdiği zarar ayrı değerlendirilir.
4Evimin sigorta bedeli satış fiyatı mı olmalı?
Hayır. Bina bedeli, arsa değeri hariç yeniden yapım maliyeti ve poliçenin değerleme esaslarına göre belirlenir. Eşya bedeli ayrıca hesaplanır. Bedelin düşük kalması, sözleşme koşullarına göre kısmi hasar ödemesini de azaltabilir. Tutarları güncel tutun.
5Hasar olduğunda ilk olarak ne yapmalıyım?
Önce güvenliği sağlayın. Acil tehlikede 112’yi arayın ve güvenli olmayan binaya girmeyin. Güvenliyse zararın büyümesini önleyin, fotoğraf çekin ve sigortacınıza gecikmeden bildirin. Belgelerin tamamlanmasını beklemeyin. Dosya numarasını ve hasara özel belge listesini alın.
Son içerik kontrolü:
·
BES Dijital
WhatsApp iletişim hattı
Merhaba 👋
Size nasıl yardımcı olabiliriz? Bir konu seçerek sohbete başlayın.